
|
Campaña IS: Novedades del Impuesto sobre Sociedades 2025

Reserva de capitalización
-
Con carácter general, se incrementa el porcentaje de la reducción en concepto de reserva de capitalización, del 15 al 20 por ciento del incremento de sus fondos propios.
-
Se eleva el límite de la reducción al 20% o 25% (contribuyentes cuyo INCN sea inferior a 1 millón de euros durante los 12 meses anteriores a la fecha en que se inicie el período impositivo al que corresponda la reducción).
Tipos de gravamen
Se modifican los tipos de gravamen aplicable a microempresas, entidades de reducida dimensión y cooperativas, estableciéndose un régimen transitorio para las dos primeras.
En 2025 los tipos aplicables serán:
➠ Microempresas:
-
Por la parte de base imponible comprendida entre 0 y 50.000 euros, al tipo del 21 por ciento.
-
Por la parte de base imponible restante, al tipo del 22 por ciento.
➠ Empresas de reducida dimensión (ERD): tributarán al tipo del 24 por ciento, salvo que deban tributar a un tipo diferente del general.
➠ Sociedades cooperativas fiscalmente protegidas:
-
Resultados cooperativos: a los tipos de gravamen resultantes de minorar en tres puntos porcentuales los tipos de gravamen previstos en el artículo 29.1 de la LIS (siempre que el tipo resultante no supere el 20 por ciento).
-
Resultados extracooperativos: estas sociedades tributarán a los tipos de gravamen previstos en el artículo 29.1 de la LIS.
➠ Cooperativas de crédito y cajas rurales:
-
Resultados cooperativos: a los tipos de gravamen previstos en el artículo 29.1 de la LIS.
-
Resultados extracooperativos: tributarán al tipo del 30 por ciento.
Tributación mínima
➠ Entidades cuyo importe neto de la cifra de negocios del período anterior sea < a 1 millón de euros: a los efectos de determinar la cuota líquida mínima a la que se refiere el primer párrafo del apartado primero del artículo 30 bis de la LIS, el porcentaje señalado en el mismo será el resultado de multiplicar la escala prevista en el artículo 29.1 de la LIS por 15/25, redondeado por exceso.
➠ Empresas de reducida dimensión: el porcentaje señalado en el párrafo anterior será el resultado de multiplicar el tipo de gravamen previsto en el artículo 29.1 de la LIS por 15/25, redondeado por exceso.
Libertad de amortización
Resultan de aplicación en el ejercicio 2025 los supuestos de libertad de amortización de inversiones en instalaciones que utilicen energía de fuentes renovables y en determinados vehículos y en nuevas infraestructuras de recarga.
➠ Libertad de amortización de inversiones en instalaciones que utilicen energía de fuentes renovables
Permite amortizar libremente, cumpliendo determinados requisitos, las inversiones que entren en funcionamiento en 2023, 2024, 2025 y 2026 realizadas en instalaciones:
-
Destinadas al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables.
-
Para uso térmico de consumo propio que utilicen energía procedente de fuentes renovables, que sustituyan instalaciones que utilicen energía procedente de fuentes no renovables fósiles y que sean puestas a disposición del contribuyente a partir de 20-11-2022.
➠ Libertad de amortización de determinados vehículos y de nuevas infraestructuras de recarga
Permite amortizar libremente las inversiones realizadas en determinados vehículos eléctricos y nuevas infraestructuras de recarga.
Otras modificaciones
También se introducen diversas modificaciones en el Régimen económico fiscal de Canarias y se declaran exentas determinadas ayudas concedidas por la Comunidad Valenciana para facilitar el mantenimiento del empleo y la reactivación económica, destinadas a trabajadores autónomos y empresas de las zonas afectadas por la DANA.
Novedades en la campaña
➠ Se modifica la clasificación de la actividad principal de la entidad para adaptarla a la nueva Clasificación Nacional de Actividades Económicas 2025, denominada «CNAE-2025».
➠ Se modifica el literal de las claves [00081] y [00082] para incluir como tipo de entidad a la filial o sociedad matriz última de un grupo nacional de gran magnitud. En línea con este cambio, se ha redactado el apartado «Grupo Mercantil» de la página 1 bis.
➠ Se han introducido mensajes de aviso o advertencia para verificar la entrada de declaraciones con tipo de ejercicio 3 que reflejan un periodo impositivo cuya duración es inferior a los 12 meses.
➠ Se modifica el cuadro «Reserva de capitalización» de la página 20 bis.
➠ Autoliquidaciones rectificativas. También se introducen determinados cambios en su operativa.
➠ Se introducen mejoras en la cumplimentación de la información correspondiente a las agrupaciones de interés económico y a las uniones temporales de empresas.
➠ Presentación de declaración en caso de contribuyentes sujetos a normativa foral. Se va a admitir la presentación en formato procesable que utilice un lenguaje de marcado extensible (fichero XML, en sus siglas en inglés) que será presentado en la sede electrónica de la Agencia Estatal de Administración Tributaria para su posterior conversión.
Notificaciones tributarias: lugar, destinatario y límites de la notificación por comparecencia
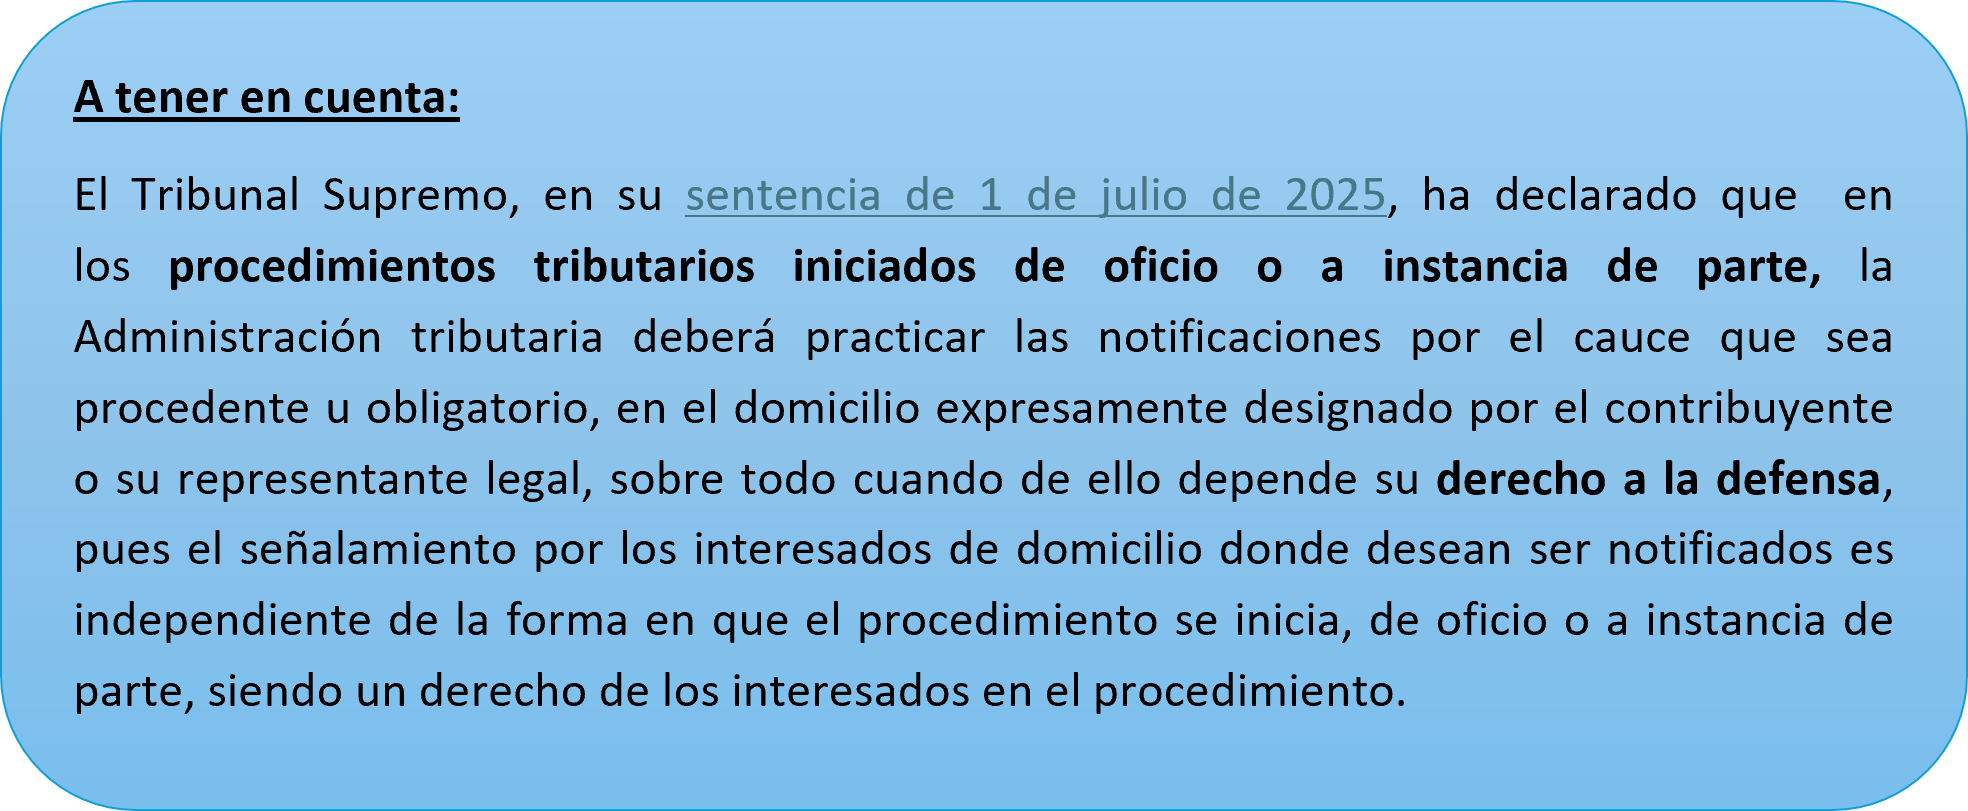
La práctica de las notificaciones constituye uno de los aspectos esenciales de los procedimientos tributarios, pues de ella depende que el contribuyente tenga un conocimiento efectivo de las actuaciones administrativas y pueda ejercer adecuadamente su derecho de defensa. Sin embargo, una parte importante de la litigiosidad en materia tributaria tiene su origen en defectos o irregularidades en las comunicaciones practicadas por la Administración.
La Ley General Tributaria regula determinadas especialidades en materia de notificaciones, estableciendo diferencias en función de la forma de inicio del procedimiento, las personas legitimadas para recibirlas y los requisitos exigidos para acudir, en su caso, a la notificación por comparecencia.
Precisamente, la reciente Resolución del TEAC de 19 de febrero de 2026 (RG 70/2026) ha vuelto a poner de manifiesto la importancia de respetar el domicilio expresamente designado por el obligado tributario, declarando inválida una notificación por comparecencia al haberse acudido al BOE sin haber agotado previamente las posibilidades de notificación ordinaria en el domicilio señalado por el interesado.
¿DÓNDE DEBEN PRACTICARSE LAS NOTIFICACIONES?
El artículo 110 de la LGT distingue entre los procedimientos iniciados a solicitud del interesado y los iniciados de oficio.
1. Procedimientos iniciados a solicitud del interesado
La notificación debe practicarse:
-
En el lugar expresamente señalado por el obligado tributario o por su representante.
-
En defecto de designación, en el domicilio fiscal de uno u otro.
La Administración está obligada a respetar este orden, de modo que la designación de un domicilio concreto en el procedimiento vincula su actuación.
2. Procedimientos iniciados de oficio
La notificación puede practicarse indistintamente en cualquiera de los siguientes lugares:
-
El domicilio fiscal del obligado tributario o de su representante.
-
El centro de trabajo.
-
El lugar donde se desarrolle la actividad económica.
-
Cualquier otro lugar adecuado a tal fin.
¿A QUIÉN DEBEN DIRIGIRSE LAS NOTIFICACIONES?
Las notificaciones pueden practicarse directamente al obligado tributario o a su representante cuando éste actúe en nombre del interesado. No obstante, cuando éstos no se encuentren presentes en el momento de la entrega, el artículo 111 de la LGT permite que puedan hacerse cargo de la misma:
-
Cualquier persona que se encuentre en el domicilio o lugar señalado y haga constar su identidad.
-
Los empleados de la comunidad de propietarios o de vecinos donde radique el domicilio.
Por el contrario, el rechazo de la notificación realizado por el interesado o por su representante implica que ésta se tenga por efectuada.
LA NOTIFICACIÓN POR COMPARECENCIA: UN MECANISMO EXCEPCIONAL
La notificación por comparecencia o edictal se regula en el artículo 112 de la LGT y únicamente procede cuando no haya sido posible practicar la notificación por causas no imputables a la Administración.
En estos supuestos, la Administración publica un anuncio en el BOE, mediante el que se cita al interesado para que comparezca y acceda al contenido del acto notificado.
Para ello, deben concurrir los siguientes requisitos:
-
Que se hayan realizado previamente dos intentos de notificación:
-
En el domicilio fiscal, en los procedimientos iniciados de oficio.
-
En el domicilio designado por el interesado, cuando el procedimiento se haya iniciado a su solicitud.
-
Que las circunstancias de dichos intentos consten en el expediente.
-
Que se hayan agotado las posibilidades razonables de notificación personal.
Además, los intentos de notificación deben cumplir determinados requisitos. Si el primero se efectúa antes de las 15:00 horas, el segundo deberá realizarse después de dicha hora y viceversa, debiendo existir entre ambos una diferencia mínima de tres horas y practicarse dentro de los tres días siguientes.
Si tampoco fuera posible practicar la notificación, la Administración podrá publicar un anuncio en el BOE, disponiendo el interesado de un plazo de quince días naturales para comparecer. Transcurrido dicho plazo sin comparecer, la notificación se entenderá practicada a todos los efectos legales
EL CRITERIO RECIENTE DEL TEAC
En su Resolución de 19 de febrero de 2026, el TEAC analiza el caso de una contribuyente que, tras solicitar la rectificación de su autoliquidación del Impuesto Temporal de Solidaridad de las Grandes Fortunas, había designado expresamente un domicilio profesional a efectos de notificaciones. No obstante, la Administración intentó notificar la resolución del recurso de reposición en un domicilio distinto y, tras resultar infructuosos dos intentos, acudió a la notificación por comparecencia mediante anuncio en el BOE.
El TEAC concluye que la Administración incumplió lo dispuesto en el artículo 110.1 de la LGT, al prescindir del domicilio expresamente designado por la interesada y acudir prematuramente a la notificación por comparecencia. En consecuencia, declara inválida la publicación en el BOE y considera que la resolución del recurso de reposición únicamente quedó válidamente notificada cuando la representante autorizada tuvo conocimiento efectivo de la misma, por lo que la reclamación económico-administrativa debía considerarse presentada en plazo.
CUADRO RESUMEN
|
Aspecto |
Procedimientos iniciados a solicitud del interesado |
Procedimientos iniciados de oficio |
Notificación por comparecencia |
|
Lugar de notificación |
En el domicilio señalado por el obligado tributario o su representante y, en su defecto, en el domicilio fiscal |
En el domicilio fiscal, centro de trabajo, lugar de la actividad o cualquier otro adecuado |
Procede cuando no ha sido posible la notificación personal |
|
Domicilio designado |
La Administración debe respetar el domicilio expresamente señalado |
El contribuyente también puede designar un domicilio específico para notificaciones |
Antes de acudir al BOE deben agotarse las posibilidades razonables de notificación personal |
|
Destinatarios |
El obligado tributario o su representante |
El obligado tributario o su representante |
La publicación en el BOE concede un plazo de 15 días naturales para comparecer |
|
Recepción por terceros |
Puede recibir la notificación cualquier persona presente en el domicilio que se identifique, así como empleados de la comunidad de propietarios |
Igual régimen |
Transcurrido dicho plazo sin comparecer, la notificación se entiende practicada |
|
Carácter del sistema |
Regla general de notificación |
Regla general de notificación |
Mecanismo subsidiario y de último recurso |
Lo que debes saber del Impuesto Temporal a las Grandes Fortunas
Nada más terminar la Campaña de Renta, comienza el plazo de presentación del Impuesto Temporal de Solidaridad a las Grandas Fortunas (ITSGF). Recordarán ustedes que este impuesto se liquidó por primera vez en 2023 en una campaña no exenta de polémica, pues muchas eran las voces que tachaban al Impuesto de inconstitucional. Lo cierto es que el Tribunal Constitucional se pronunció en tiempo récord y lo declaró constitucional. Por ello, y aunque se le siga llamando “impuesto temporal”, llegadas estas fechas hay quienes están obligados a presentarlo y pagarlo.
¿Qué grava el ITSGF?
El patrimonio neto de las personas físicas cuando éste sea superior a 3.000.000 de euros.
¿A quién afecta el ITSGF?
Las personas físicas (tanto residentes como no residentes) que sean sujetos pasivos del Impuesto sobre el Patrimonio, están sujetas a este impuesto y deberán presentar declaración del ITSGF siempre que la cuota tributaria por este impuesto, una vez aplicadas las deducciones o bonificaciones que procedan, resulte a ingresar.
¿Cuál es el plazo de presentación del ITSGF?
Entre el 1 y el 31 julio de 2026 (para el ejercicio 2025).
Si se opta por la domiciliación bancaria de la cuota a ingresar la presentación se realizará hasta el 28 de julio cargándose en cuenta el 31 de julio.
Obligación de presentar declaración
¿Quiénes están obligados a presentar la declaración? Están obligadas las personas físicas por obligación personal o real, cuyo patrimonio neto, supere el importe de 3.000.000 euros y cuya cuota tributaria calculada de acuerdo con la normativa del impuesto y una vez aplicadas las deducciones y bonificaciones que procedan, resulte a ingresar.
Por tanto, si la cuota del impuesto resulta cero, no será necesario presentar la declaración, aunque mi patrimonio supere los 3.000.000 euros.
¿Cómo se determina la base imponible?
Se calculará por diferencia entre el valor de los bienes y derechos del sujeto pasivo menos las deudas u obligaciones personales de las que deba responder el sujeto pasivo, aplicando para ello las reglas del Impuesto sobre Patrimonio.
¿Cuál es el mínimo exento?
El mínimo exento del Impuesto es de 700.000 euros y podrán aplicárselo tanto sujetos pasivos por obligación personal (residentes en España) como quienes lo sean por obligación real (no residentes).
Esto, en la práctica, supone que no se tributa por este impuesto hasta que se tenga un patrimonio superior a 3.700.000 euros.
¿Cuál es la tarifa aplicable?
La escala de gravamen del impuesto está constituida por tres tramos que oscilan entre el 0% y el 3,5%, de acuerdo con la siguiente tabla:
|
Base liquidable – Hasta euros |
Cuota – Euros |
Resto Base liquidable – Hasta euros |
Tipo aplicable – Porcentaje |
|
0,00 |
0,00 |
3.000.000,00 |
0,00 |
|
3.000.000,00 |
0,00 |
2.347.998,03 |
1,7 |
|
5.347.998,03 |
39.915,97 |
5.347.998,03 |
2,1 |
|
10.695.996,06 |
152.223,93 |
En adelante |
3,5 |
¿Cómo se obtiene la cuota a ingresar por este impuesto?
En el caso de este Impuesto, de la cuota resultante de disminuir la cuota íntegra por los impuestos satisfechos en el extranjero y la bonificación en la cuota en Ceuta y Melilla, el contribuyente puede deducir el importe satisfecho de forma efectiva por el Impuesto sobre el Patrimonio del ejercicio, con lo que se evita la doble imposición entre ambos tributos, pues los dos gravan el patrimonio neto del contribuyente.
De esta manera, el Impuesto Temporal de Solidaridad de las Grandes Fortunas tendrá más incidencia en aquellas Comunidades Autónomas que tengan la cuota bonificada o cuando los tipos impositivos de este impuesto sean superiores a los del Impuesto sobre el Patrimonio.
Hay que tener en cuenta que varias Comunidades Autónomas en las que el Impuesto sobre el Patrimonio se encontraba bonificado, han vuelto a reintroducirlo, para evitar que esa recaudación vaya directamente al Estado. Este ha sido el caso de las Comunidades Autónomas de Madrid, Andalucía, Galicia, Cantabria, Baleares, Murcia y Extremadura, que han reestablecido el Impuesto de Patrimonio en tanto en cuanto esté vigente el Impuesto Temporal a la Solidaridad de las Grandes Fortunas.
¿Existe algún límite para calcular la cuota íntegra?
La cuota íntegra del ITSGF, conjuntamente con las cuotas íntegras del IRPF y del IP, no podrán exceder del 60% de la suma de las bases imponibles del primero.
Serán de aplicación las reglas sobre el límite de la cuota íntegra del Impuesto sobre el Patrimonio, establecida en la LIP. En el supuesto de que la suma de las cuotas de los tres impuestos supere el límite señalado, se reducirá la cuota de este impuesto hasta alcanzar el límite indicado, sin que la reducción pueda exceder del 80%.
¿Cómo y mediante qué modelo debo realizar la presentación del impuesto?
La declaración del impuesto se presentará mediante el modelo 718. Su presentación será obligatoriamente por medios electrónicos a través de internet, para lo cual se deberá identificarse mediante cualquiera de los medios previsto en la web de la Agencia Tributaria para realizar trámites electrónicos: Cl@ve, certificado, DNI electrónico, etc ...
¿Puede liquidarse la Plusvalía Municipal en base al Valor de Referencia?
El "valor de referencia" es un concepto utilizado principalmente en el ámbito inmobiliario y fiscal para definir la base imponible mínima sobre la cual se calculan ciertos impuestos – como el ITP o el ISD-. Es una estimación oficial basada en precios reales de compraventa.
En el ámbito del IIVTNU (Plusvalía Municipal), la norma no contiene remisión expresa a este valor de referencia - como sí ocurre en el ISD o el ITPyAJD-, aunque desde su entrada en vigor han existido dudas sobre su posible utilización por parte de la Administración.
Una reciente consulta de la Dirección General de Tributos clarifica que, si bien el valor de referencia no es la "base imponible por defecto" en la plusvalía municipal, parece que deja la puerta abierta a los Ayuntamientos para que puedan utilizarlo como una herramienta de control.
¿Cómo se liquida el IIVTNU?
El IIVTNU es un impuesto municipal que grava el incremento de valor de los terrenos de naturaleza urbana que se pone de manifiesto cuando se transmite la propiedad de un inmueble o cuando se constituyen o transmiten determinados derechos reales sobre los mismos (usufructo, derecho de superficie, derecho de uso y habitación...). Lo que se grava es el incremento de valor del suelo por el paso del tiempo, no de la construcción.
Actualmente, el sistema de liquidación permite al sujeto pasivo elegir entre dos métodos para determinar la base imponible, garantizando que el impuesto grave únicamente incrementos de valor reales o, en su defecto, un incremento estimado que no resulte confiscatorio.
➠ El Método de estimación objetiva: es el sistema tradicional y se basa en la aplicación de unos coeficientes sobre el valor catastral del suelo en el momento del devengo. Su objetivo es simplificar la gestión tributaria mediante un cálculo matemático predeterminado.
➠ El Método de estimación directa (plusvalía real): permite tributar por el incremento de valor efectivamente obtenido, calculado por la diferencia entre los valores de transmisión y adquisición. Su introducción responde a la necesidad de evitar el gravamen de rentas ficticias. Se aplica siempre a instancia del sujeto pasivo. Es el método idóneo cuando el incremento de valor real (la ganancia patrimonial neta del suelo) es menor que la cifra resultante de aplicar el método objetivo.
Para este cálculo se siguen estas reglas:
-
Valor de transmisión: El valor real que conste en el título (escritura) o el comprobado por la Administración.
-
Valor de adquisición: El valor real que conste en el título de adquisición original.
-
Ajuste por suelo: Si en el título consta el valor total (suelo + construcción), se debe aislar el valor del suelo aplicando la proporción que el valor catastral del terreno represente sobre el valor catastral total en la fecha del devengo.
-
Gastos y tributos: No se permite computar gastos ni tributos para aumentar el valor de adquisición o disminuir el de transmisión.
La Doctrina de la DGT: el valor de referencia como medio de comprobación
Como señalábamos anteriormente, la DGT ha publicado una consulta -V0792-26, de 9 de abril de 2026-, en la que se faculta a los ayuntamientos a utilizar el valor de referencia como valor de transmisión, aunque establece algunas salvedades.
El supuesto planteado es el siguiente: el consultante va a transmitir un inmueble mediante compraventa por un precio cierto y pactado, siendo el precio de la transmisión inferior al valor de referencia fijado por la Dirección General del Catastro. El valor de adquisición es superior al precio pactado en la compraventa, pero inferior al valor de referencia.
Se plantea: si la Administración local puede utilizar el valor de referencia como valor de transmisión del inmueble, sustituyendo al precio pactado en la compraventa, y en qué circunstancias, es decir, si en tal caso resulta necesario incoar un procedimiento de comprobación de valores para determinar el valor de la transmisión.
La DGT fundamenta esta posibilidad en las facultades de comprobación de valores que el Artículo 57 de la LGT otorga a la Administración. En concreto, el apartado 1.b) de dicho artículo permite la estimación por referencia a valores que figuren en registros oficiales de carácter fiscal. Por tanto, la DGT concluye que es posible que la Administración tributaria local pueda utilizar el valor de referencia del bien inmueble, como valor de transmisión del inmueble, pero en el procedimiento de comprobación incoado deberá justificar y motivar la utilización de este valor de referencia.
Consecuencias jurídicas y prácticas
Ante esta novedosa doctrina cabe tener en cuenta las siguientes cuestiones:
➠ Pérdida de la automaticidad del precio de escritura: ¿Implica esta doctrina que ya no bastará con aportar la escritura de compraventa para acreditar una pérdida patrimonial o un incremento inferior al calculado por el método objetivo? ¿Si el valor de referencia fuese superior al precio de venta, el Ayuntamiento puede iniciar una comprobación para elevar la base imponible?
➠ Carga de la prueba y motivación: La Administración local no puede aplicar el valor de referencia de forma "automática" en la liquidación inicial. Debe incoar un procedimiento de comprobación de valores donde justifique por qué el precio pactado no se corresponde con el valor de mercado, utilizando el valor de referencia como indicio motivado.
➠ Derecho a la tasación pericial contradictoria (TPC): Al tratarse de una comprobación de valores basada en el Artículo 57 de la LGT, el contribuyente mantiene intacto su derecho a promover una tasación pericial contradictoria para desvirtuar el valor de referencia si considera que este no refleja la realidad del inmueble.
La obligación de depositar las Cuentas Anuales
Como todos los años por estas fechas, las sociedades deben cumplir con la obligación de depositar las Cuentas Anuales en el Registro Mercantil.
La normativa mercantil impone a los administradores de las sociedades de capital la obligación de dar publicidad a su situación económica y financiera. Esta obligación no es un trámite accesorio, sino que emana del principio de "imagen fiel" que exige que las cuentas anuales reflejen de forma veraz el patrimonio, la situación financiera y los resultados de la empresa.
El depósito de estos documentos en el Registro Mercantil permite que cualquier tercero con interés legítimo (acreedores, entidades financieras, trabajadores o futuros inversores) pueda conocer la solvencia de la entidad, garantizando así la seguridad jurídica en el tráfico mercantil.
Formulación, aprobación y depósito
El cumplimiento de esta obligación sigue un calendario estricto que los administradores deben observar para evitar responsabilidades:
➠ Formulación de las cuentas: los administradores disponen de un plazo máximo de tres meses desde el cierre del ejercicio social para formular las cuentas anuales, el informe de gestión y la propuesta de aplicación del resultado.
➠ Aprobación por la Junta General: Una vez formuladas, las cuentas deben ser sometidas a la aprobación de la Junta General de socios o accionistas dentro de los seis primeros meses de cada ejercicio.
➠ Depósito registral: los administradores presentarán para su depósito, dentro del mes siguiente a su aprobación, la certificación de los acuerdos de la junta, junto con un ejemplar de las cuentas y, si fuera preceptivo, el informe de auditoría.
¿Qué entidades están obligadas?
La obligación recae principalmente sobre todas las sociedades de capital (SA, SL, Comanditarias por acciones), cooperativas, sociedades de garantía recíproca, fondos de pensiones y entidades de gestión.
¿Qué documentación debe depositarse?
Para que el depósito sea calificado positivamente por el Registrador Mercantil, debe contener:
El mínimo a presentar es de 9 documentos que son:
1. Certificación de aprobación de Cuentas
2. Memoria
3. Balance
4. Cuenta de Pérdidas y Ganancias
5. Declaración de Identificación del Titular Real
6. Informe Medioambiental
7. Informe de Acciones/Participaciones Propias
8. Hoja de datos generales de identificación
9. Instancia de Presentación
En caso de tener que presentar Informe de Auditoría, el número de Documentos ascendería a 13. Son, además de los anteriores:
10. Informe de Auditoría
11. Informe de Gestión
12. Estado de Flujos de Efectivo
13. Estado de Cambios en el Patrimonio Neto
Consecuencias del incumplimiento
La omisión del depósito de cuentas no es una infracción inocua. Destacan consecuencias a tres niveles:
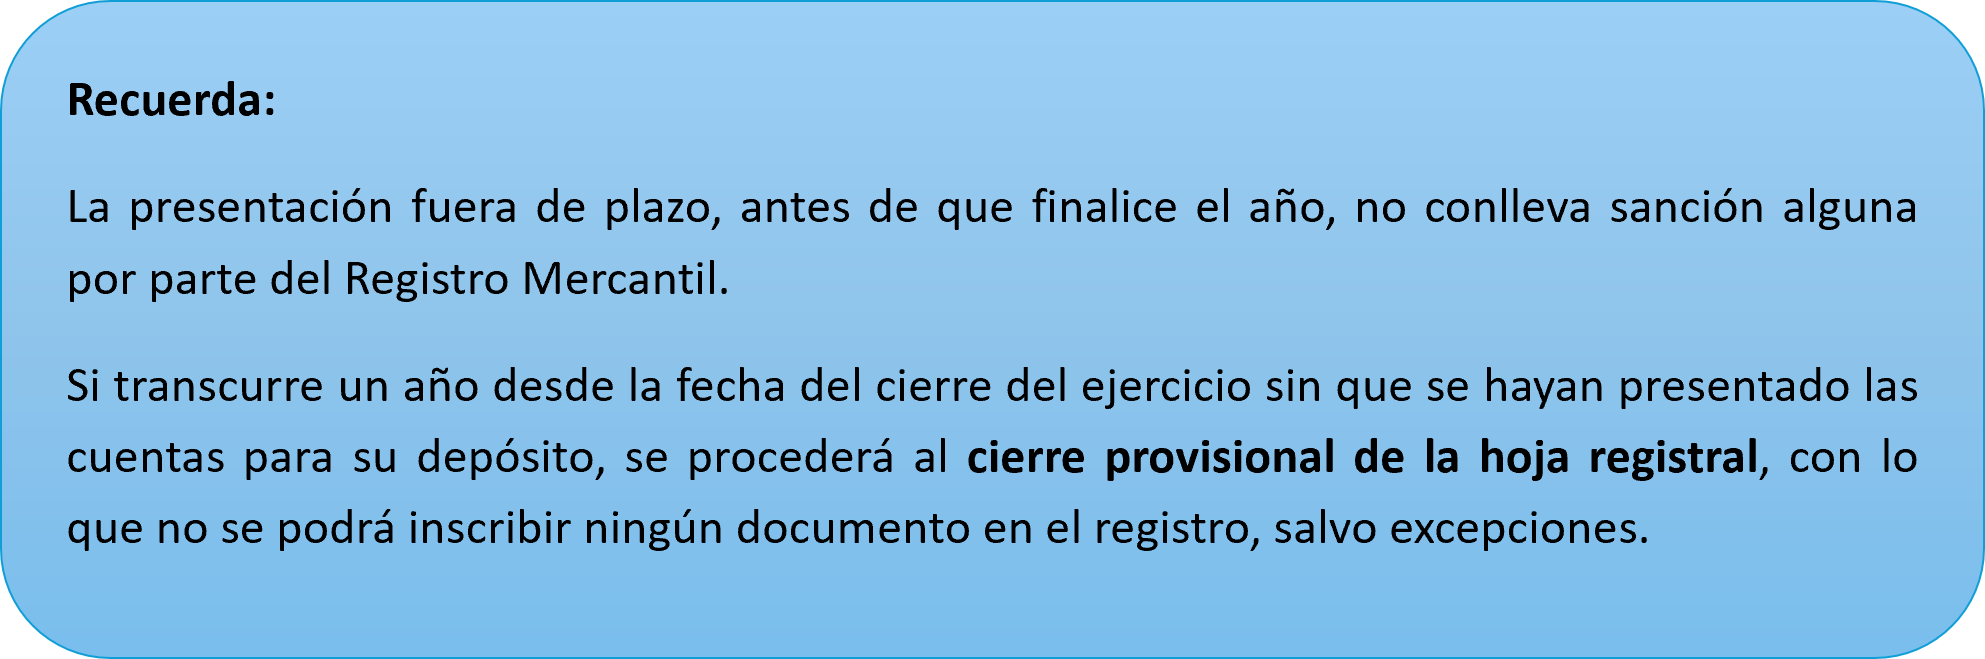
➠ El Cierre Registral. Transcurrido un año desde el cierre del ejercicio sin que se haya practicado el depósito, el Registrador procederá al cierre provisional de la hoja registral de la sociedad.
Este cierre impide inscribir cualquier documento (nombramientos de cargos, ampliaciones de capital, poderes, modificaciones estatutarias), con excepciones muy limitadas como el cese de administradores o la disolución de la sociedad. En la práctica, esto supone la "muerte civil" de la empresa en el tráfico jurídico, impidiéndole operar con normalidad ante notarios, bancos y registros.
➠ Sanciones Económicas. El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) tiene potestad para imponer multas que oscilan entre 1.200 y 60.000 euros por cada año de retraso. Si la sociedad o el grupo tienen un volumen de facturación superior a 6 millones de euros, el límite de la multa puede elevarse hasta los 300.000 euros.
➠ Responsabilidad de los Administradores. Este es el aspecto más crítico para el cliente. La jurisprudencia ha consolidado la doctrina de la inversión de la carga de la prueba. Si una sociedad no deposita sus cuentas y es demandada por deudas sociales, se presume que la sociedad se encuentra en causa de disolución por pérdidas. La falta de depósito genera una "apariencia de voluntad de ocultación de la situación de insolvencia". Esto facilita que los acreedores puedan exigir la responsabilidad solidaria del administrador con su propio patrimonio personal por las deudas de la sociedad.
Situaciones especiales
Sociedades inactivas o sin operaciones
Es un error común pensar que una sociedad sin actividad está exenta de depositar cuentas. La obligación persiste mientras la sociedad esté inscrita y no se haya formalizado su extinción. El cese de actividad no exime del deber de formular y depositar cuentas anuales.
Cuentas no aprobadas por la Junta
Si los administradores han formulado las cuentas pero la Junta General no las aprueba (por conflicto entre socios, por ejemplo), se debe evitar el cierre registral. Para ello, se permite presentar una certificación del órgano de administración expresando la causa de la falta de aprobación. Esta justificación debe reiterarse cada seis meses para mantener abierta la hoja registral.
Sociedades en liquidación o concurso
Incluso en fase de liquidación o tras la declaración de concurso, subsiste el deber de formular y depositar cuentas. En caso de intervención concursal, esta obligación recae sobre los administradores bajo la supervisión de la administración concursal.
Subsanación de errores
Es necesario distinguir entre errores de transcripción y errores en la contabilidad:
➠ Error de Transcripción. Los datos contables contenidos en las cuentas anuales depositadas no son correctos debido a una transcripción errónea. Los socios dispusieron de la información correcta y la Junta adoptó correctamente el acuerdo de aprobación de cuentas y aplicación del resultado. Bastará con la presentación de una certificación expedida por el órgano de administración que indique el error, su subsanación y la solicitud al Registrador para que lo incorpore en el depósito ya practicado, acompañando en su caso los documentos con los datos correctos.
➠ En Error Contable. Los datos contables contenidos en las cuentas anuales no son correctos debido a un error en la contabilidad.
-
Será necesario la celebración de una nueva Junta que apruebe las cuentas y una nueva certificación con todos los requisitos necesarios, en la que conste que se presentan unas nuevas cuentas y se detallen los defectos detectados en las primeras.
-
Esta certificación se acompañará de todos los documentos necesarios para un correcto depósito. Ambas presentaciones quedarán depositadas en el Registro.
La revocación del NIF: Supuestos en los que procede y consecuencias
La revocación del NIF no debe entenderse como una sanción administrativa en sentido estricto, sino como una medida de control censal destinada a garantizar la transparencia del tráfico jurídico y prevenir el fraude fiscal. En este sentido, es la constatación administrativa de que una entidad ya no cumple con los requisitos que justificaron la asignación del NIF y, por ello, la Administración Tributaria procede a revocarlo.
Supuestos en los que procede revocar el NIF
La Administración Tributaria podrá acordar la revocación cuando se acredite alguna de las siguientes circunstancias:
➠ Inexistencia de actividad o domicilio falso: Cuando se comunique el desarrollo de actividades económicas inexistentes o se constate que la gestión administrativa y dirección de los negocios se realiza en un domicilio aparente o falso.
➠ Incumplimiento de obligaciones contables: Especialmente relevante es EL incumplimiento durante cuatro ejercicios consecutivos de la obligación de depositar las cuentas anuales en el Registro Mercantil
➠ Sociedades "almacenadas": Entidades constituidas por uno o varios fundadores que, en el plazo de tres meses desde la solicitud del NIF, no inicien la actividad económica ni los actos preparatorios, sin causa justificada.
➠ Capital social ficticio: Cuando se constate que un mismo capital ha servido para constituir una pluralidad de sociedades, deduciéndose que no se ha producido el desembolso mínimo exigido.
Consecuencias de la revocación
Las consecuencias pueden agruparse referidas a tres ámbitos:
➠ La revocación del NIF supone la pérdida de validez a efectos identificativos en el ámbito fiscal.
➠ Ámbito Bancario. Las entidades de crédito tienen prohibido realizar cargos o abonos en las cuentas o depósitos bancarios en los que consten como titulares o autorizados los titulares de números revocados. Esto supone, en la práctica, la "muerte civil" financiera de la entidad.
➠ Ámbito Notarial y Registral. Se impone un deber de abstención al Notario y un cierre registral casi absoluto. El registro público donde esté inscrita la entidad (normalmente el Registro Mercantil) extenderá una nota marginal indicando que no podrá realizarse inscripción alguna.
➠ Ámbito Tributario. La pérdida de validez del NIF impide la emisión de certificados de estar al corriente de obligaciones tributarias y conlleva la baja en registros especiales como el de Operadores Intracomunitarios (ROI) o el de Devolución Mensual (REDEME).
¿Cuándo es posible la rehabilitación del NIF?
La Administración tributaria puede rehabilitar el NIF si se acredita que ha desaparecido la causa que motivó la revocación. Los requisitos son:
-
Acreditación de la desaparición de las causas: Si la causa fue el impago de deudas o la falta de presentación de declaraciones, estas deben regularizarse.
-
Identificación de la titularidad real: Se debe comunicar quiénes ostentan la titularidad del capital y la identificación completa de sus representantes legales.
-
Prueba de actividad económica: Debe aportarse documentación que acredite cuál es la actividad económica que la sociedad va a desarrollar.
-
Subsanación en el Registro Mercantil: Si la causa fue la falta de depósito de cuentas, la rehabilitación solo será posible si se constata la subsanación de dicho incumplimiento ante el Tribunal de Instancia. Sección de lo Mercantil.
Problemática específica: sociedades en liquidación con activos
Un supuesto de especial complejidad es el de aquellas entidades que, estando inactivas y con el NIF revocado, poseen activos inmobiliarios que necesitan enajenar para poder satisfacer sus deudas y proceder a su extinción definitiva.
La problemática en este caso se centra en:
➠ Para rehabilitar el NIF de una entidad en liquidación, la AEAT exige aportar la escritura de disolución y liquidación, escritura que no es posible otorgar si existen deudas pendientes con terceros.
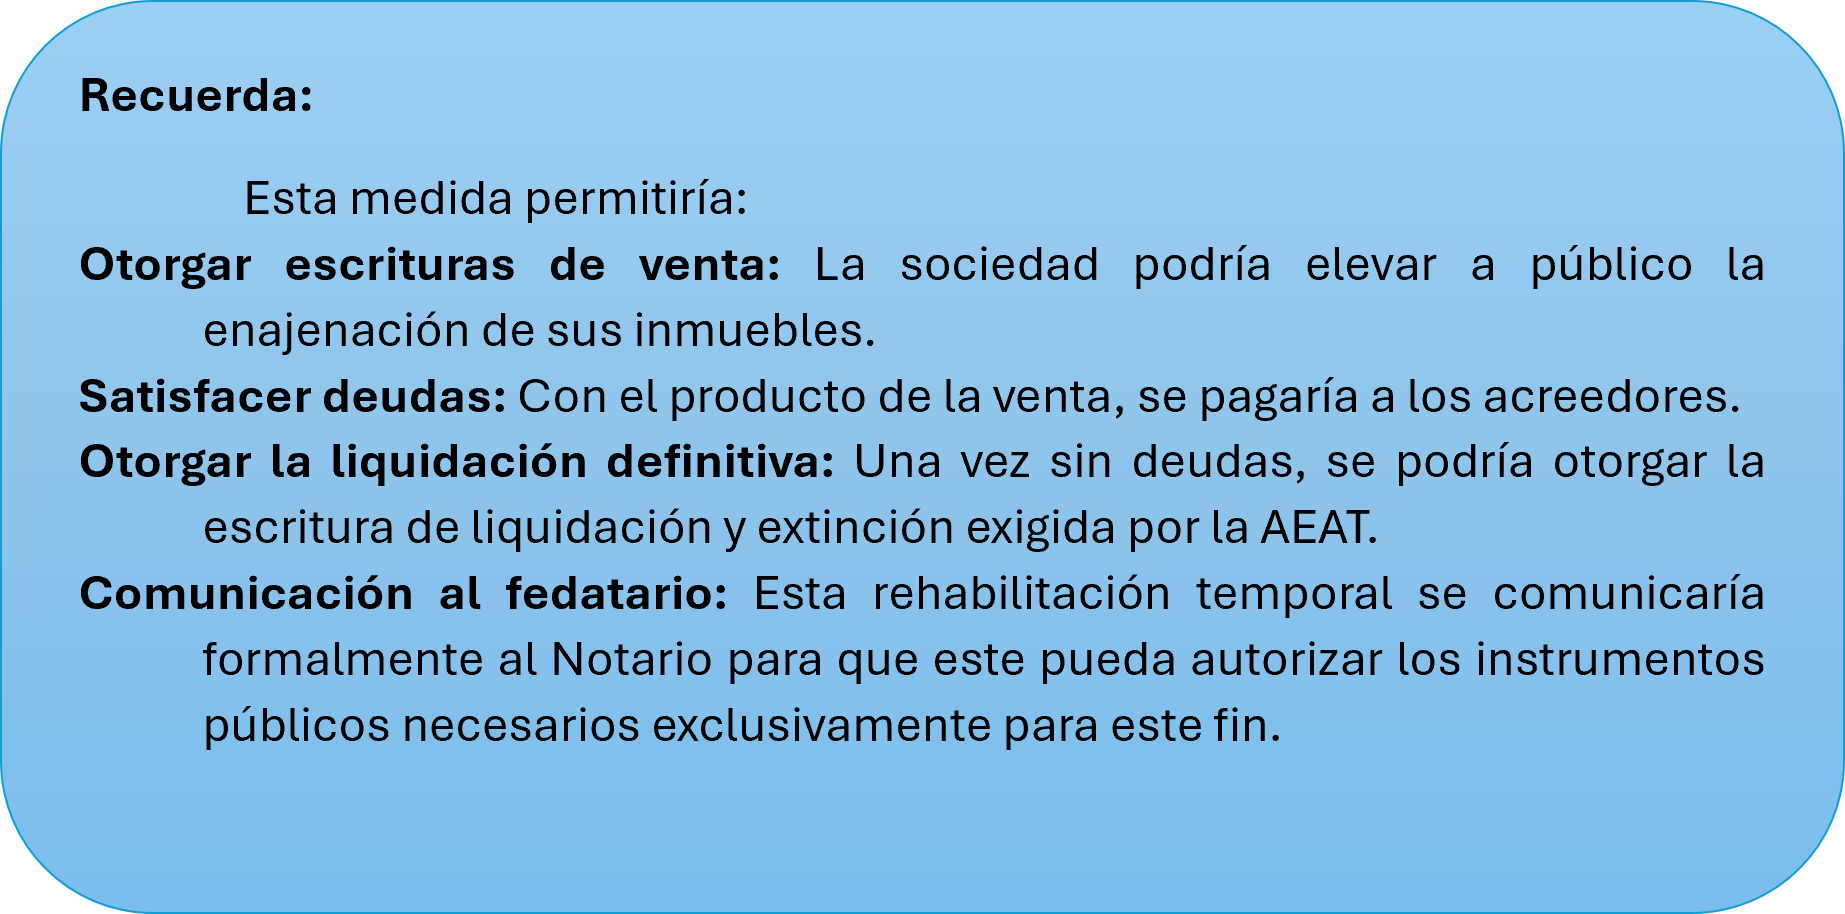
➠ Sin embargo, para pagar las deudas con terceros la sociedad debe vender los activos (ej. Inmuebles) y al tener el NIF revocado, el Notario tiene prohibido autorizar la escritura de venta del inmueble y el Registro de la Propiedad tiene prohibido inscribirla.
Recientemente, el Consejo de Defensa del Contribuyente ha publicado un informe poniendo de manifiesto esta situación en el que se propone una reforma de la normativa en vigor para crear una figura de rehabilitación limitada, es decir, una rehabilitación excepcional y temporal del NIF, por un periodo máximo de 6 meses, para realizar exclusivamente las operaciones necesarias para proceder a la liquidación de la sociedad, lo que exigiría la previa aportación de la escritura de disolución en la que conste expresamente el inicio de la fase de liquidación, el detalle de las operaciones a realizar para liquidar la empresa y la identificación de los participantes en ella.
Territorio Común
Julio 2026
Hasta el 13 de julio
INTRASTAT - Estadística Comercio Intracomunitario
-
Junio 2026. Obligados a suministrar información estadística
Hasta el 20 de julio
Renta y Sociedades
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las Instituciones de Inversión Colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas y, de rentas de no residentes obtenidas sin establecimiento permanente.
-
Junio 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
-
Segundo trimestre 2026: 111, 115, 117, 123, 124, 126, 128, 136, 210, 216
Pagos fraccionados Renta
-
Segundo trimestre 2026:
-
Estimación directa: 130
-
Estimación objetiva: 131
-
IVA
-
Junio 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
-
Segundo trimestre 2026. Autoliquidación: 303
-
Segundo trimestre 2026. Declaración-liquidación no periódica: 309
-
Segundo trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
-
Segundo trimestre 2026. Operaciones asimiladas a las importaciones: 380
-
Solicitud de devolución de cuotas reembolsadas a viajeros por empresarios en recargo de equivalencia: 308
-
Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
-
Reintegro de compensaciones en el Régimen especial de la agricultura, ganadería y pesca: 341
Impuesto sobre las Primas de Seguros
-
Junio 2026: 430
Impuestos Especiales de Fabricación
-
Abril 2026. Grandes empresas: 561, 562, 563
-
Junio 2026: 548, 566, 581
-
Junio 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
-
Segundo trimestre 2026: 521, 522, 547
-
Segundo trimestre 2026. Actividades V1, F1: 553 (establecimientos autorizados para la llevanza de la contabilidad en soporte papel)
-
Segundo trimestre 2026. Solicitudes de devolución: 506, 507, 508, 524, 572
-
Declaración de operaciones por los destinatarios registrados y representantes fiscales: 510
Impuesto Especial sobre la Electricidad
-
Junio 2026. Grandes empresas: 560
-
Segundo trimestre 2026. Excepto grandes empresas: 560
Impuestos Medioambientales
-
Junio 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
-
Segundo trimestre 2026. Impuesto sobre los gases fluorados de efecto invernadero. Autoliquidación: 587. Solicitud de devolución: A23. Presentación contabilidad de existencias
-
Segundo trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592. Solicitud de devolución: A22
-
Año 2026. Impuesto sobre el almacenamiento de combustible nuclear gastado y residuos radiactivos en instalaciones centralizadas. Segundo pago fraccionado 585
Impuesto Especial sobre el Carbón
-
Segundo trimestre 2026: 595
Impuesto sobre las Transacciones Financieras
-
Junio 2026: 604
Aportación a realizar por los prestadores del servicio de comunicación audiovisual televisivo y por los prestadores del servicio de intercambio de vídeos a través de plataforma de ámbito geográfico estatal o superior al de una Comunidad Autónoma
-
Pago a cuenta 2P 2026: 793
Hasta el 27 de julio
Impuesto sobre Sociedades e Impuesto sobre la Renta de no Residentes (establecimientos permanentes y entidades de rentas constituidas en el extranjero con presencia en territorio español)
-
Declaración anual 2025. Entidades cuyo período impositivo coincida con el año natural: 200, 206, 220.
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
Autoliquidación del Impuesto Complementario
-
Primera autoliquidación: 242
Declaración de prestación patrimonial por conversión de activos por impuesto diferido en crédito exigible frente a la Administración Tributaria
-
Año 2025. Entidades cuyo período impositivo coincida con el año natural: 221
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
Declaración informativa anual de ayudas recibidas en el marco del régimen económico y fiscal de Canarias y otras ayudas de Estado por contribuyentes del Impuesto sobre Sociedades e Impuesto sobre la Renta de no residentes (establecimientos permanentes y entidades en atribución de rentas constituidas en el extranjero con presencia en territorio español)
-
Año 2025. Entidades cuyo período impositivo coincida con el año natural: 282
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
Declaración informativa anual de ayudas recibidas en el marco del Régimen fiscal especial de las Illes Balears por contribuyentes del Impuesto sobre Sociedades e Impuesto sobre la Renta de no residentes (establecimientos permanentes)
-
Año 2025. Entidades cuyo período impositivo coincida con el año natural: 283
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
Hasta el 30 de julio
IVA
-
Junio 2026. Autoliquidación: 303
-
Junio 2026. Grupo de entidades, modelo individual: 322
-
Junio 2026. Grupo de entidades, modelo agregado: 353
-
Junio 2026. Operaciones asimiladas a las importaciones: 380
Impuestos Medioambientales
-
Segundo trimestre 2026. Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación: 593
Hasta el 31 de julio
Número de Identificación Fiscal
-
Segundo trimestre 2026. Cuentas y operaciones cuyos titulares no han facilitado el NIF a las entidades de crédito: 195
IVA
-
Junio 2026. Ventanilla única - Régimen de importación: 369
-
Segundo trimestre 2026: Ventanilla única – Regímenes exterior y de la Unión: 369
Impuesto sobre Depósitos en las Entidades de Crédito
-
Autoliquidación 2025: 411
-
Pago a cuenta. Autoliquidación 2026: 410
Impuesto sobre Determinados Servicios Digitales
-
Segundo trimestre 2026: 490
Impuestos Medioambientales
-
Junio 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
-
Segundo trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Impuesto temporal de Solidaridad de las Grandes Fortunas
-
Año 2025: 718
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
-
Junio 2026: 170
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
-
Junio 2026: 196
Declaración informativa de actualización de determinados mecanismos transfronterizos comercializables
-
Segundo trimestre 2026: 235
Declaración informativa trimestral de operaciones de comercio de bienes corporales realizadas en la zona especial canaria sin que las mercancías transiten por territorio canario
-
Segundo trimestre 2026: 281
Declaración informativa sobre pagos transfronterizos
-
Segundo trimestre 2026: 379
Canarias
Julio 2026
Hasta el día 15
AIEM
450 Régimen general/simplificado. Autoliquidación trimestral
Con domiciliación bancaria: trimestre anterior
Combustibles
434 Bonificación del precio de determinados combustibles en las islas no capitalinas
Mes anterior
IGIC
420 Régimen general
Para presentación telemática con domiciliación bancaria: trimestre anterior
421 Régimen simplificado
Para presentación telemática con domiciliación bancaria: trimestre anterior
Juego
045 Máquinas recreativas tipo B y C
Con domiciliación bancaria: trimestre anterior
046 Máquinas recreativas tipo B y C (múltiples)
Con domiciliación bancaria: trimestre anterior
Tabaco
460 Autoliquidación
Con domiciliación bancaria: trimestre anterior
Hasta el día 20
AIEM
450 Régimen general/simplificado. Autoliquidación trimestral
Trimestre anterior
IGIC
420 Régimen general
Trimestre anterior
421 Régimen simplificado
Trimestre anterior
422 Solicitud de reintegro de compensaciones régimen especial de agricultura y ganadería
Trimestre anterior
Juego
042 Autoliquidación bingo electrónico
Mes o trimestre anterior
044 Casinos de juego
Trimestre anterior
045 Máquinas recreativas tipo B y C
Trimestre anterior
046 Máquinas recreativas tipo B y C (múltiples)
Trimestre anterior
047 Autoliquidación apuestas externas
Mes anterior
Tabaco
460 Autoliquidación
Trimestre anterior
461 Declaración operaciones accesorias al modelo 460
Trimestre anterior
Transmisiones patrimoniales y actos jurídicos documentados
610 Pago en metálico del impuesto que grava los documentos negociados por Entidades Colaboradoras
Mes anterior
615 Pago en metálico del impuesto que grava la emisión de documentos que lleven aparejada acción cambiaria o sean endosables a la orden
Mes anterior
Hasta el día 25
Combustibles
430 Autoliquidación del Impuesto sobre combustibles derivados del petróleo
Con domiciliación bancaria: mes anterior
IGIC
412 Autoliquidación ocasional
Con domiciliación bancaria: mes anterior
417 Suministro Inmediato de Información
Con domiciliación bancaria: mes anterior
419 Régimen especial del grupo de entidades - Autoliquidación agregada
Con domiciliación bancaria: mes anterior
Residuos
593 Autoliquidación del Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos
Con domiciliación bancaria: trimestre anterior
Tabaco
460 Autoliquidación
Con domiciliación bancaria: mes anterior
Hasta el día 31
Combustibles
430 Autoliquidación del Impuesto sobre combustibles derivados del petróleo
Mes anterior
431 Declaración informativa de suministro de gasóleo industrial
Mes anterior
IGIC
412 Autoliquidación ocasional
Mes anterior
417 Suministro Inmediato de Información
Mes anterior
418 Régimen especial del grupo de entidades - Autoliquidación individual
Mes anterior
419 Régimen especial del grupo de entidades - Autoliquidación agregada
Mes anterior
Residuos
593 Autoliquidación del Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos
Trimestre anterior
Tabaco
460 Autoliquidación
Mes anterior
461 Declaración operaciones accesorias al modelo 460
Mes anterior
468 Comunicación de los precios medios ponderados de venta real
Mes anterior
Álava
Julio 2026
Hasta el 27
RENTA, SOCIEDADES Y NO RESIDENTES (con establecimiento permanente)
Retenciones e ingresos a cuenta de rendimientos del trabajo, de actividades económicas, premios, arrendamiento de inmuebles urbanos, ganancias patrimoniales y capital mobiliario
• Segundo trimestre 2026................................................110, 115-A, 117, 123, 124, 126, 128, 230
• Junio 2026. Grandes Empresas ............................................ 111, 115-A, 117, 123, 124, 126, 128
NO RESIDENTES (sin establecimiento permanente)
Retenciones e ingresos a cuenta
• Segundo trimestre 2026................................................................................................. 117, 216
• Junio 2026. Grandes Empresas ...................................................................................... 117, 216
IVA
• Junio 2026. Régimen General. Autoliquidación ..................................................................... 303
• Junio 2026. Grupo de entidades. Modelo individual .............................................................. 322
• Junio 2026. Grupo de entidades. Modelo agregado ............................................................... 353
• Junio 2026. Declaración recapitulativa de operaciones intracomunitarias ............................ 349
• Segundo trimestre 2026. Régimen General. Autoliquidación................................................. 303
• Segundo trimestre 2026. Régimen Simplificado .................................................................... 310
• Segundo trimestre 2026. Declaración-Liquidación no periódica............................................ 309
• Segundo trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias........ 349
• Solicitud devolución Recargo de Equivalencia y otros sujetos ocasionales............................. 308
• Reintegro de compensaciones en el R.E.A.G. y P..................................................................... 341
• Junio 2026. Ventanilla Única-Régimen de importación .......................................................... 369
• Segundo trimestre 2026. Ventanilla Única - Regímenes exterior y de la Unión……………………. 369
IMPUESTO SOBRE SOCIEDADES E IMPUESTO SOBRE LA RENTA DE NO RESIDENTES (Establecimientos permanentes)
Entidades cuyo período impositivo coincida con el año natural.
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores a la conclusión del periodo impositivo. Si al inicio del indicado plazo no se hubiera determinado por la Diputada de Hacienda, Finanzas y Presupuestos la forma de presentar la declaración de ese período impositivo, la declaración se presentará dentro de los 25 días naturales siguientes a la fecha de entrada en vigor de la norma que determine dicha forma de presentación.
No obstante, en tal supuesto el sujeto pasivo podrá optar por presentar la declaración en el plazo al que se refiere el párrafo anterior cumpliendo los requisitos formales que se hubieran establecido para la declaración del período impositivo precedente.
Régimen General:
• Declaración-liquidación ejercicio 2025…..................................….......................... ............ 200 (Las Entidades que tributan bajo normativa de los Territorios Históricos de Bizkaia, y Gipuzkoa, así como de Territorio Común y Navarra deberán utilizar los medios informáticos que a los efectos hayan sido desarrollados en el Territorio de aplicación de su normativa respectiva)
Régimen de Consolidación fiscal
• Declaración-liquidación ejercicio 2025…................................................................ ........... 220 (Las sociedades representantes de Grupos de Consolidación fiscal que tributan bajo normativa de los Territorios Históricos de Bizkaia y Gipuzkoa así como de Territorio Común y Navarra deberán utilizar los medios informáticos que a los efectos hayan sido desarrollados en el Territorio de aplicación de su normativa respectiva.) Todas las declaraciones del Impuesto sobre Sociedades, cualquiera que sea la normativa aplicable y el modelo de declaración (200 o 220), se presentarán obligatoriamente vía telemática a través de la Sede Electrónica.
TRIBUTO SOBRE EL JUEGO
• Juego mediante apuestas. Segundo trimestre 2026 ............................................................... 048
• Bingo Electrónico. Segundo trimestre 2026 ......................................................................... 043E
• Máquinas o aparatos electrónicos. Segundo trimestre 2026.................................................. 045
IMPUESTO SOBRE ACTIVIDADES DE JUEGO
• Segundo trimestre 2026......................................................................................................... 763
IMPUESTO SOBRE LOS DEPÓSITOS DE LAS ENTIDADES DE CRÉDITO
• Pago a cuenta 2026 (con domiciliación bancaria)................................................................... 410
• Autoliquidación ejercicio 2025 (con domiciliación bancaria) ................................................. 411
IMPUESTO SOBRE LAS PRIMAS DE SEGURO
• Junio 2026 ..............................................................................................................................430
IMPUESTO SOBRE DETERMINADOS SERVICIOS DIGITALES
• Segundo trimestre 2026......................................................................................................... 490
IMPUESTO SOBRE TRANSACCIONES FINANCIERAS
• Junio 2026 ..............................................................................................................................604
IMPUESTOS ESPECIALES DE FABRICACIÓN
• Abril 2026. Grandes Empresas................................................................................ 561, 562, 563
• Junio 2026. Todas las empresas ...................................................................................... 581, 566
• Junio 2026. Impuestos de Fabricación. Declaración informativa de cuotas repercutidas........ 548
• Segundo trimestre 2026......................................................................................................... 553 • Segundo trimestre 2026. Relación trimestral de primeras materias entregadas..................... 521
• Segundo trimestre 2026. Parte trimestral de productos art.108ter Rgto. IIEE ....................... 522
• Segundo trimestre 2026. Solicitudes de devolución:
- Consumos de alcohol y bebidas alcohólicas............................................................................ 524
- Consumo de hidrocarburos..................................................................................................... 572
- Introducción en depósito fiscal, Envíos garantizados y Ventas a distancia .............. 506, 507, 508
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
• Segundo trimestre 2026. Excepto grandes empresas............................................................. 560
• Junio 2026. Grandes Empresas ........................................................................................... 560
IMPUESTOS MEDIOAMBIENTALES
Impuesto sobre los gases fluorados de efecto invernadero
• Segundo trimestre 2026......................................................................................................... 587 • Segundo trimestre 2026 Solicitud de devolución ................................................................... A23
Impuesto sobre los envases de plástico no reutilizables
• Segundo trimestre 2026......................................................................................................... 592 • Segundo trimestre 2026 Solicitud de devolución ................................................................... A22
• Junio 2026 ............................................................................................................................. 592
Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos
• Segundo trimestre 2026…………………………................................................. ........................ 593
Hasta el 31
CESIÓN DE VIVIENDAS PARA USO TURÍSTICO
• Segundo trimestre 2026......................................................................................................... 179
NÚMERO DE IDENTIFICACIÓN FISCAL Cuentas u operaciones cuyos titulares no han facilitado el NIF a las Entidades de Crédito
• Segundo trimestre 2026......................................................................................................... 195
IMPUESTO SOBRE LOS DEPÓSITOS DE LAS ENTIDADES DE CRÉDITO
• Pago a cuenta 2026. (sin domiciliación bancaria).................................................................... 410
• Autoliquidación ejercicio 2025 (sin domiciliación bancaria)................................................... 411
DECLARACIÓN INFORMATIVA SOBRE PAGOS TRANSFRONTERIZOS
• Segundo trimestre 2026......................................................................................................... 379
Bizkaia
Julio 2026
Hasta el 27 de julio
DECLARACIONES INFORMATIVAS
Mod. 379 - Declaración informativa sobre pagos transfronterizos. Servicio web.
IMPUESTO COMPLEMENTARIO
Mod. 242 - Impuesto Complementario. Autoliquidación.
IMPUESTOS ESPECIALES
-
Mod. 506 - Solicitud de devolución por introducción en depósito fiscal.
-
Mod. 507 - Solicitud de devolución en el sistema de envíos garantizados.
-
Mod. 508 - Solicitud de devolución por el sistema de ventas a distancia.
-
Mod. 510 - Declaración de operaciones de recepción del resto de UE.
-
Mod. 524 - Solicitud de devolución de los impuestos especiales sobre el alcohol y las bebidas alcohólicas.
-
Mod. 548 - Declaración informativa de cuotas repercutidas de los Impuestos especiales de Fabricación.
-
Mod. 554 - Declaración de operaciones en fábricas y depósitos fiscales de alcohol.
-
Mod. 555 - Declaración de operaciones para el Impuesto de productos intermedios en fábricas y depósitos fiscales de productos intermedios.
-
Mod. 557 - Declaración de operaciones en fábricas y depósitos fiscales de bebidas derivadas.
-
Mod. 558 - Declaración de operaciones en fábricas y depósitos fiscales de cerveza.
-
Mod. 560 - Declaración-liquidación del Impuesto sobre la electricidad.
-
Mod. 561 - Declaración-liquidación del Impuesto sobre la Cerveza.
-
Mod. 562 - Declaración-liquidación del Impuesto sobre productos intermedios.
-
Mod. 563 - Declaración-liquidación del Impuesto sobre el alcohol y bebidas derivadas.
-
Mod. 566 - Declaración-liquidación del Impuesto sobre labores del tabaco.
-
Mod. 570 - Declaración de operaciones en fábricas y depósitos fiscales de hidrocarburos.
-
Mod. 572 - Solicitud de devolución del Impuesto sobre Hidrocarburos.
-
Mod. 573 - Impuesto sobre los líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco. Autoliquidación.
-
Mod. 580 - Declaración de operaciones en fábrica y depósitos fiscales de labores de tabaco.
-
Mod. 581 - Autoliquidación del Impuesto sobre Hidrocarburos.
-
Mod. 587 - Autoliquidación del Impuesto sobre los gases fluorados de efecto invernadero.
-
Mod. 592 - Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación.
-
Mod. 593 - Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación.
-
Mod. A22 - Impuesto especial sobre los envases de plástico no reutilizables. Solicitud de devolución.
-
Mod. A23 - Impuesto sobre los Gases Fluorados de Efecto Invernadero. Solicitud de devolución.
-
Mod. A24 - Impuesto sobre los líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco.
IRPF Y PATRIMONIO
Mod. 130 - Pago fraccionado. Renta de las Personas Físicas. Empresarios y profesionales.
IVA
-
Mod. 303 - Autoliquidación del Impuesto sobre el Valor Añadido.
-
Mod. 308 - Devolución para sujetos pasivos ocasionales y en recargo de equivalencia.
-
Mod. 309 - Declaración-Liquidación no periódica. Adquisiciones intracomunitárias de medios de transporte nuevos por personas o Entidades no empresarios o profesionales.
-
Mod. 310 - Régimen simplificado de IVA.
-
Mod. 322 - Grupo de entidades. Modelo individual. Autoliquidación mensual del Impuesto sobre el Valor Añadido.
-
Mod. 341 - Compensación en el régimen especial de agricultura, ganadería y pesca.
-
Mod. 349 - Resumen de operaciones intracomunitarias.
-
Mod. 353 - Grupo de entidades. Modelo agregrado. Autoliquidación mensual del Impuesto sobre el Valor Añadido.
JUEGO
-
Mod. 042-C - Tasa casinos de juego.
-
Mod. 043-E - Tributo sobre el Juego. Bingo electrónico.
-
Mod. 043-G - Autoliquidación del Recargo del tributo sobre el Juego.
-
Mod. 043-J - Impuesto sobre actividades de juego en los supuestos de actividades anuales o plurianuales.
-
Mod. 043-M - Autoliquidación del Tributo sobre el Juego.
-
Mod. 048 - Declaración-Liquidación. Tasa Fiscal sobre el Juego. Apuestas.
NO RESIDENTES
-
Mod. 208 - Gravamen único de actualización de balances. IRNR con establecimiento permanente.
-
Mod. 215 - Declaración colectiva de rentas obtenidas por no residentes sin establecimiento permanente.
OTROS
Mod. 411 - Impuesto sobre los Depósitos en las Entidades de Crédito.
PRIMAS DE SEGURO
Mod. 430 - Declaración-liquidación del Impuesto sobre Primas de Seguro.
RETENCIONES
-
Mod. 110 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas, sobre rendimientos del trabajo, de determinadas actividades económicas y de premios.
-
Mod. 111 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas, sobre rendimientos del trabajo, de determinadas actividades económicas y de premios.
-
Mod. 115 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rendimientos procedentes del arrendamiento de bienes inmuebles urbanos a cuenta del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 117 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas o ganancias patrimoniales obtenidas como consecuencia de las transmisiones o reembolsos de acciones y participaciones representativas del capital o del patrimonio de las Instituciones de Inversión Colectiva, del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 123 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario, a efectos del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 124 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario derivados de la transmisión, amortización, reembolso, canje o conversión de cualquier clase de activos representativos de la captación y utilización de capital es ajenos, a efectos del Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 126 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos explícitos del capital mobiliario obtenidos de cuentas en toda clase de instituciones financieras, incluyendo las basadas en operaciones sobre activos financieros, a efectos del Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 128 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario procedentes de operaciones de capitalización y de contratos de seguros de vida o invalidez a efectos de lo dispuesto en el Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 216 - Declaración-Liquidación de retenciones a no residentes sin establecimiento permanente.
-
Mod. 230 - Retenciones e Ingresos a Cuenta del gravamen especial sobre los Premios de determinadas Loterías y Apuestas.
-
Mod. 410 - Pago a cuenta del Impuesto sobre los Depósitos en las Entidades de Crédito.
SERVICIOS DIGITALES
Mod. 490 - Impuesto sobre determinados Servicios Digitales.
SOCIEDADES
-
Mod. 200 - Autoliquidación anual del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes con establecimiento permanente y entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en el Territorio Histórico de Bizkaia.
-
Mod. 220 - Declaración Ordinaria para grupos de Sociedades.
-
Mod. 221 - Autoliquidación de la prestación patrimonial por conversión de activos por impuesto diferido en credito exigible frente a la administración tributaria.
TRANSACCIONES FINANCIERAS
Mod. 604 - Impuesto sobre las transacciones financieras.
TRANSMISIONES PATRIMONIALES Y A.J.D
-
Mod. 603 - Transmisiones Patrimoniales y Actos Jurídicos Documentados. Transmisión de bienes muebles usados.
-
Mod. 610 - Pago en metálico de AJD por documentos negociados por entidades de crédito.
-
Mod. 615 - Pago en metálico del impuesto que grava la emisión de documentos que llevan aparejada acción cambiaria o sean endosables a la orden.
VEHICULOS NUEVOS, MATRICULACION
Mod. 568 - Solicitud de devolución por reventa y envío de medios de transporte fuera del Territorio.
Hasta el 31 de julio
IVA
-
Mod. 369 - Régimen de importación - Regímenes especiales aplicables a sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes.
-
Mod. 369 - Régimen de la Unión - Regímenes especiales aplicables a sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes Régimen de la Unión.
Vencimiento Superior al Mes
ACTIVIDADES ECONOMICAS
-
Mod. 840 - Declaración del Impuesto sobre Actividades Económicas. - (Del 1/1 al 31/12)
-
Mod. 848 - Comunicación relativa al volumen de operaciones.
El ejercicio del alta de actividad en IAE, un mes desde la presentación del modelo 840 de alta; y posteriores ejercicios anualmente del 1 al 31 de enero.
DECLARACIONES INFORMATIVAS
-
Mod. 170 - Declaración de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de tarjetas de crédito o de débito. Servicio web. - (Del 1/7 al 3/8)
-
Mod. 196 - Declaración informativa mensual de cuentas en toda clase de instituciones financieras. Servicio web. - (Del 1/7 al 3/8)
-
Mod. 231 - Declaración de información país por país. Servicio web. - (Del 1/1 al 30/12)
OTROS
-
Mod. 038 - Relación de operaciones realizadas por entidades inscritas en registros públicos. Constitución, establecimiento modificación o extinción inscritas durante el mes anterior en registros públicos. - (Del 1/7 al 3/8)
Gipuzkoa
Julio 2026
2 Julio
Renta y patrimonio Descargar (iCalendar)
Impuesto sobre la Renta de las Personas Físicas -Fin de campaña-:
Declaración-liquidación anual 2025 • Modelo 109
Impuesto sobre el Patrimonio -Fin de campaña-:
Declaración-liquidación anual 2025• Modelo 714
6 Julio
Tributo sobre el juego Descargar (iCalendar)
El plazo de solicitud de alta, modificación o baja en el sistema de domiciliación del pago del tributo sobre el juego mediante máquinas o aparatos automáticos finaliza el 5 de julio para que la domiciliación surta efectos desde el segundo trimestre del año natural (abril-junio) • Modelo 44D
7 Julio
Impuestos especiales de fabricación Descargar (iCalendar)
Junio 2026. • Modelo SCP
27 Julio
Renta, sociedades y no residentes con establecimiento permanente Descargar (iCalendar)
Retenciones e ingresos a cuenta
Segundo trimestre 2026 • Modelos 110, 115, 117, 123, 124, 126, 128, 230
Junio 2026. Grandes empresas • Modelos 111, 115, 117, 123, 124, 126, 128 (Volumen de ingresos superior a 6.010.121,04 euros)
No residentes sin establecimiento permanente Descargar (iCalendar)
Retenciones e ingresos a cuenta:
Segundo trimestre 2026. Grandes empresas • Modelos 117, 216, 230
Junio 2026. Grandes empresas • Modelos 117, 216
Impuesto sobre los depósitos en las entidades de crédito Descargar (iCalendar)
Pago a cuenta de 2026 • Modelo 410
Impuesto sobre los Depósitos en la Entidades de Crédito • Modelo 411
Prestación patrimonial por conversión de activos por impuesto diferido en crédito exigible frente a la administración tributaria: declaración anual Descargar (iCalendar)
Plazo: tendrá el mismo plazo que el establecido para la autoliquidación y pago del Impuesto de Sociedades.
Autoliquidación de la prestación patrimonial por conversión de activos por impuesto diferido en crédito exigible frente a la Administración Tributaria • Modelo 221
Impuesto sobre la renta de no residentes con establecimiento permanente Descargar (iCalendar)
Dentro de los 25 días naturales siguientes a contar desde el transcurso de los 6 meses posteriores al cierre del ejercicio. Si éste se produce a 31 de diciembre de 2025, el plazo de declaración finaliza el 26 de julio.
Declaración-liquidación anual 2025• Modelo 200
Impuesto sobre sociedades: declaración anual Descargar (iCalendar)
Dentro de los 25 días naturales siguientes a contar desde el transcurso de los 6 meses posteriores al cierre del ejercicio. Si éste se produce a 31 de diciembre de 2025, el plazo de declaración finaliza el 27 de julio de 2026.
Declaración-liquidación anual 2025 • Modelo 200
Declaración-liquidación anual 2025 • Modelo 220 Régimen consolidado
Gravamen especial sobre los premios de determinadas loterias y apuestas, autoliquidación Descargar (iCalendar)
Segundo trimestre 2026 . Modelo 136
Impuesto sobre el valor añadido Descargar (iCalendar)
Segundo trimestre 2026:
Régimen general • Modelo 300
Recargo de equivalencia. Solicitud de devolución • Modelo 308
Contribuyentes que no presentan declaraciones-liquidaciones periódicas del IVA y han efectuado, entre otras, adquisiciones intracomunitarias de bienes u operaciones con inversión del sujeto pasivo • Modelo 309
Régimen simplificado • Modelo 310
Régimen especial de agricultura, ganadería y pesca. Solicitud de devolución • Modelo 341
Declaración resumen recapitulativo de operaciones con sujetos pasivos de la UE • Modelo 349
Régimen general + régimen simplificado • Modelo 370
Junio 2026:
Grandes empresas, titulares de depósitos fiscales y/o las que extraen productos de depósitos fiscales • Modelo 320
Grupo de entidades. Modelo individual. Modelo 322
Autoliquidación mensual del IVA. Registro de devoluciones mensuales • Modelo 330
Declaración resumen recapitulativo de operaciones con sujetos pasivos de la UE • Modelo 349
Grupo de entidades. Modelo agregado. Modelo 353
Impuestos especiales de fabricación Descargar (iCalendar)
Abril 2026. Grandes empresas • Modelos 561, 562, 563
Junio 2026. Todas las empresas • Modelos 566, 581
Junio 2026. Todas las empresas • Modelos 510, 548
Segundo trimestre 2026.Todas las empresas • Modelos 553, 521
Solicitud de devolución. Segundo trimestre 2026 • Modelos 506, 507, 508, 524, 572
Tributo sobre el juego Descargar (iCalendar)
Bingo electrónico. Segundo trimestre 2026 • Modelo 40E
Casinos de juego. Segundo trimestre 2026 • Modelo 042
Juego mediante apuestas. Segundo trimestre 2026. • Modelo 048
Impuesto sobre actividades de juego. Segundo trimestre 2026 • Modelo 763
Máquinas recreativas. Segundo trimestre 2026 • Modelo 044
Impuesto sobre transmisiones patrimoniales y actos jurídicos documentados Descargar (iCalendar)
Actos Jurídicos Documentados. Documentos negociados por entidades colaboradoras. Junio 2026 • Modelo 610
Impuestos sobre primas de seguro Descargar (iCalendar)
Junio 2026 • Modelo 430
Tributos medioambientales Descargar (iCalendar)
Impuesto sobre los gases fluorados de efecto invernadero. Segundo trimestre 2026 • Modelo 587
Impuesto especial sobre los envases de plástico no reutilizables. Segundo trimestre 2026 • Modelo 592
Impuesto especial sobre los envases de plástico no reutilizables. Junio 2026 • Modelo 592
Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Segundo trimestre 2026 • Modelo 593
IVA. Comercio electrónico Descargar (iCalendar)
Autoliquidación de los regímenes especiales aplicables a los sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes
Segundo trimestre 2026:
OSS Régimen de la Unión: • Modelo 369
Junio 2026
OSS Régimen de importación: • Modelo 369
Impuestos especiales sobre la electricidad y el carbón Descargar (iCalendar)
Segundo trimestre 2026. Excepto grandes empresas • Modelo 560
Junio 2026. Grandes empresas • Modelo 560
Segundo trimestre de 2026. Todas las empresas. • Modelos 595
Impuesto sobre determinados servicios digitales Descargar (iCalendar)
Segundo trimestre 2026: • Modelo 490
Impuesto sobre las Transacciones Financieras Descargar (iCalendar)
Junio 2026: • Modelo 604
Navarra
Julio 2026
Hasta el 7
Impuestos Especiales de Fabricación
Suministro Gasóleo en Instalaciones de Consumo Propio. Junio 2026. G04(T1)
Hasta el 20
Primas de seguros
Declaración mensual. Junio 2026.430(T1) 753
Tasas fiscales sobre el juego e impuesto sobre actividades de juego
Comunicación de premios de apuestas superiores a 3.000 euros. Junio 2026. J60
Impuestos Especiales de Fabricación
Declaración operaciones Vino y Bebidas fermentadas (cuando el tipo sea 0). 2º trim. 2026.553
Declaración operaciones. Nota: En los mismos plazos que los establecidos para la correspondiente declaración mensual o trimestral. Abril 2026.554, 555, 557, 558, 570, 580
Impuesto sobre la electricidad (mensual). Junio 2026.560(T1) 752
Impuesto sobre la electricidad (trimestral). 2º trim. 2026.560(T1) 761
Declaración-liquidación Cerveza (mensual). Abril 2026.561(T1) 755
Declaración-liquidación productos intermedios (mensual). Abril 2026.562(T1) 757
Declaración-liquidación productos intermedios (mensual). Abril 2026.562(T1) 757
Declaración-liquidación Alcohol y Bebidas Derivadas (mensual). Abril 2026.563(T1) 719
Declaración-liquidación labores del Tabaco. Junio 2026.566(T1) 751
Declaración-liquidación hidrocarburos. Junio 2026.581(T1) 750
Impuestos medioambientales
Gases fluorados de efecto invernadero. 2º trim. 2026.587(T1) 791
Otras declaraciones
Impuesto sobre las Transacciones Financieras. Autoliquidación. Junio 2026.604(T1)
Hasta el 21
Impuestos Especiales de Fabricación
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (mensual). Junio 2026.592(T1)
Impuestos medioambientales
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (mensual). Junio 2026.592(T1)
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (trimestral). 2º trim. 2026.592(T1)
Impuesto especial sobre los envases de plástico no reutilizables. Solicitud de devolución. 2º trim. 2026.A22(T1)
Hasta el 31
Otras declaraciones
Regímenes especiales de ventanilla única. Junio 2026.369I(T1)
Regímenes especiales de ventanilla única.2º trim. 2026.369U(T1)
Operaciones tarjetas crédito o débito (Declaración mensual).Junio 2026.170
Operaciones de entidades inscritas en Registros Públicos. Junio 2026.038
Cuentas u operaciones cuyos titulares no han facilitado el NIF.2º trim. 2026.195
Impuesto sobre Sociedades
Retenciones a cuenta. Resumen mensual. Capital mobiliario. Junio 2026.196
Tasas fiscales sobre el juego e impuesto sobre actividades de juego
Impuesto sobre actividades de juego en los supuestos de actividades anuales o plurianuales. 2º trim. 2026.763