
|
El pago de deudas tributarias por transferencia, ¿qué ocurre cuando los importes no coinciden?

El pago mediante transferencia bancaria es un medio de pago admitido por la normativa tributaria, especialmente relevante para obligados tributarios no residentes que no disponen de cuenta en entidades colaboradoras en España. Sin embargo, la gestión técnica de este medio de pago impone requisitos de validación muy estrictos que, en la práctica, pueden generar situaciones de indefensión y el inicio indebido de periodos ejecutivos.
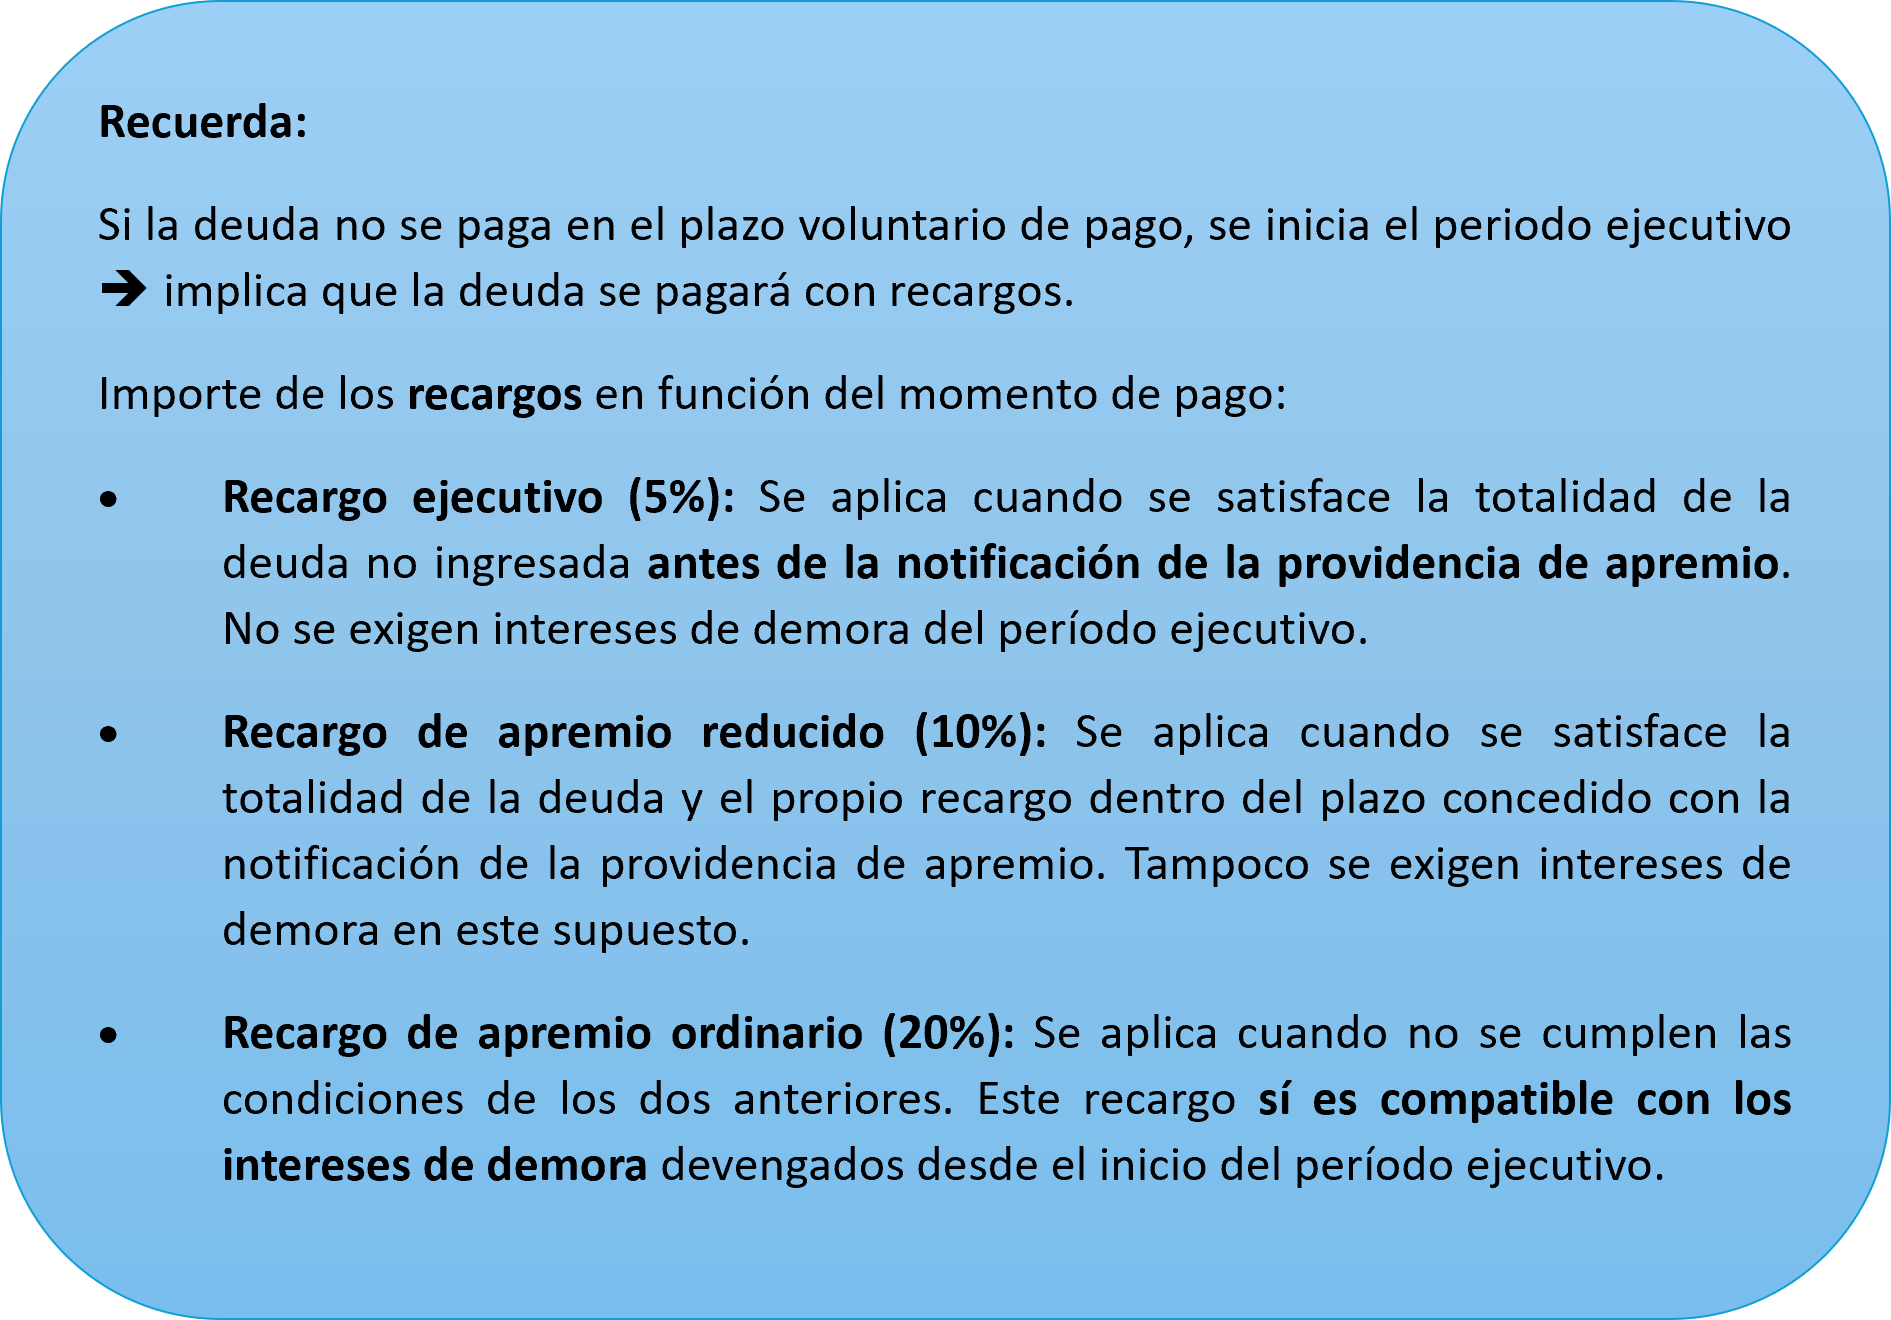
En una reciente resolución, de 17 de julio de 2026, RG 10131/2022, el TEAC ha aclarado qué efectos se producen cuando el importe ordenado por transferencia por el contribuyente es superior al importe real de la deuda tributaria que correspondía pagar.
Se trata de un supuesto en el que el contribuyente ordenó la transferencia en periodo voluntario por importe superior en 124,83 € al de la deuda tributaria. La entidad bancaria, ante dicha discrepancia, devolvió la transferencia lo que originó que la AEAT dictara providencia de apremio, considerando así la totalidad de la deuda impagada en plazo.
¿Cuándo se entiende efectuado el pago?
La clave de la controversia reside en el momento en que se entiende efectuado el pago y el obligado queda liberado. Según la normativa aplicable, el pago se entiende efectuado en la fecha en que haya tenido entrada el importe correspondiente en la entidad que, en su caso, preste el servicio de caja, quedando el obligado liberado desde ese momento por la cantidad ingresada.
En relación con el pago parcial, recuerda el TEAC la posibilidad de satisfacer total o parcialmente las deudas en periodo voluntario, iniciándose el periodo ejecutivo respecto de la cantidad no pagada.
La exigencia de coincidencia exacta
La Resolución de 18 de enero de 2021 de la AEAT establece que las entidades colaboradoras deben contrastar los datos y que, si el importe recibido no coincide con el del documento de ingreso, la transferencia será devuelta al emisor.
Esta rigidez procedimental ha llevado a la Administración a considerar que, si una transferencia es devuelta por la entidad colaboradora (ya sea por ser inferior o superior al importe debido), el pago nunca se produjo, permitiendo así el inicio del periodo ejecutivo y el dictado de providencias de apremio con sus correspondientes recargos.
4. La posición del TEAC
El TEAC rechaza de plano la tesis sostenida por la AEAT basándose en los siguientes argumentos:
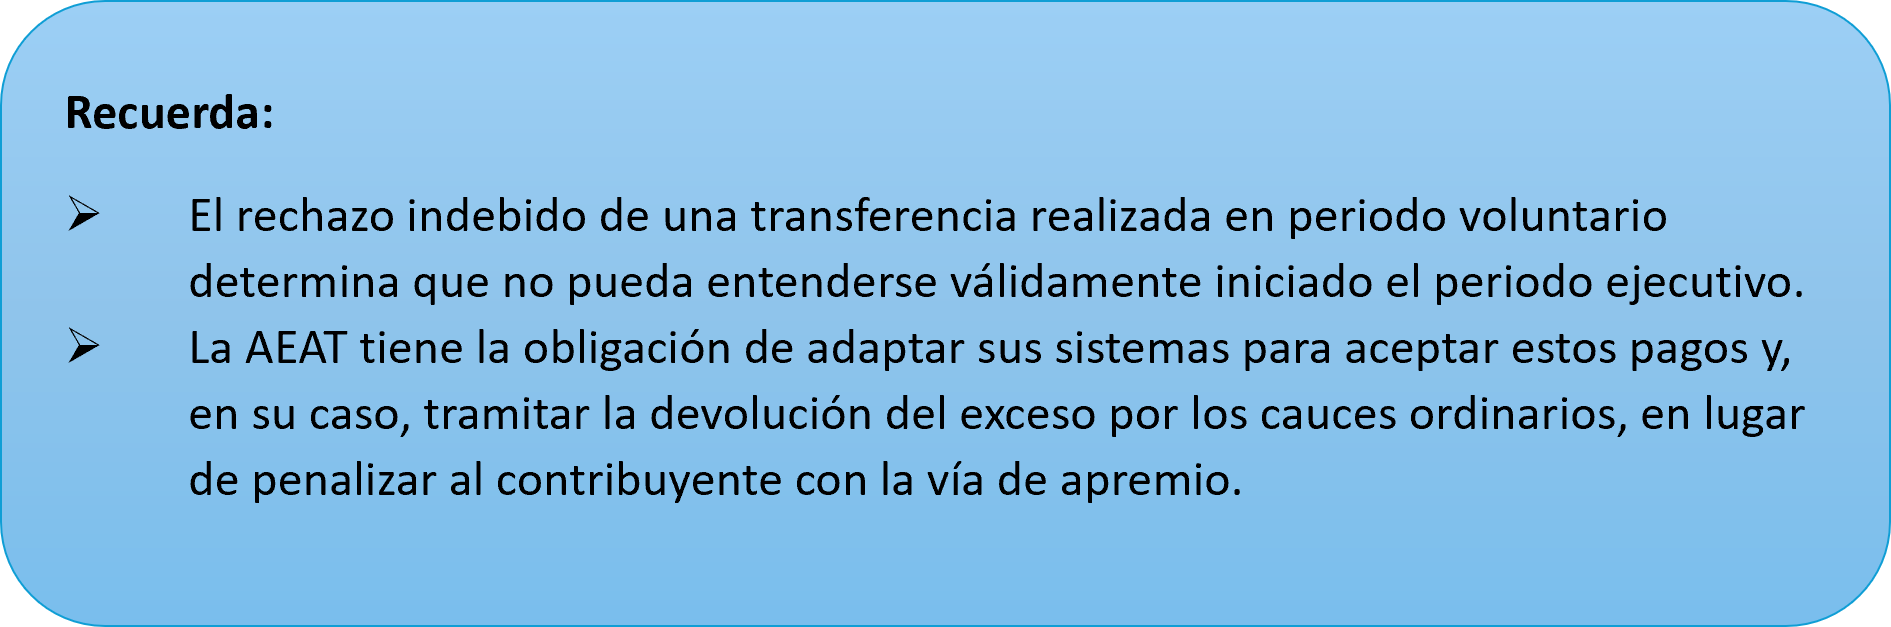
➠ La habilitación para establecer condiciones telemáticas no permite a la AEAT dejar sin efecto lo dispuesto en la propia normativa. Es decir, si el dinero entró en la entidad colaboradora en periodo voluntario, el efecto liberatorio se produjo por el importe de la deuda.
➠ Tratamiento del exceso como ingreso indebido: La normativa tributaria ya contempla el procedimiento para gestionar ingresos excesivos: el procedimiento para el reconocimiento del derecho a la devolución de ingresos indebidos.
➠ El TEAC, aunque no culpa a la entidad colaboradora (que se limita a seguir instrucciones técnicas), dirige una crítica severa a la AEAT por la configuración de sus sistemas y procedimientos al no permitir aceptar estas transferencias por el importe coincidente con el de la autoliquidación y sugiere que se adopten medidas para garantizar la aceptación de dichos pagos en el caso de ingreso mediante transferencia bancaria.
Consecuencias prácticas
➠ Anulación de providencias de premio: Si se ha realizado una transferencia en periodo voluntario y esta ha sido rechazada por falta de coincidencia exacta (especialmente si el importe era superior), la providencia de apremio es improcedente.
➠ Efecto liberatorio: El ingreso posterior de la deuda (tras la devolución de la primera transferencia) debe entenderse efectuado en periodo voluntario si la primera orden se dio en plazo.
➠ Devolución de recargos: Procede la anulación y devolución de cualquier recargo de apremio (incluso el reducido del 10%) que se haya ingresado como consecuencia de este rechazo indebido.
Zonas de mercado residencial tensionado: Novedades y Efectos Fiscales para Propietarios de Vivienda en Alquiler
¿Qué ha ocurrido?
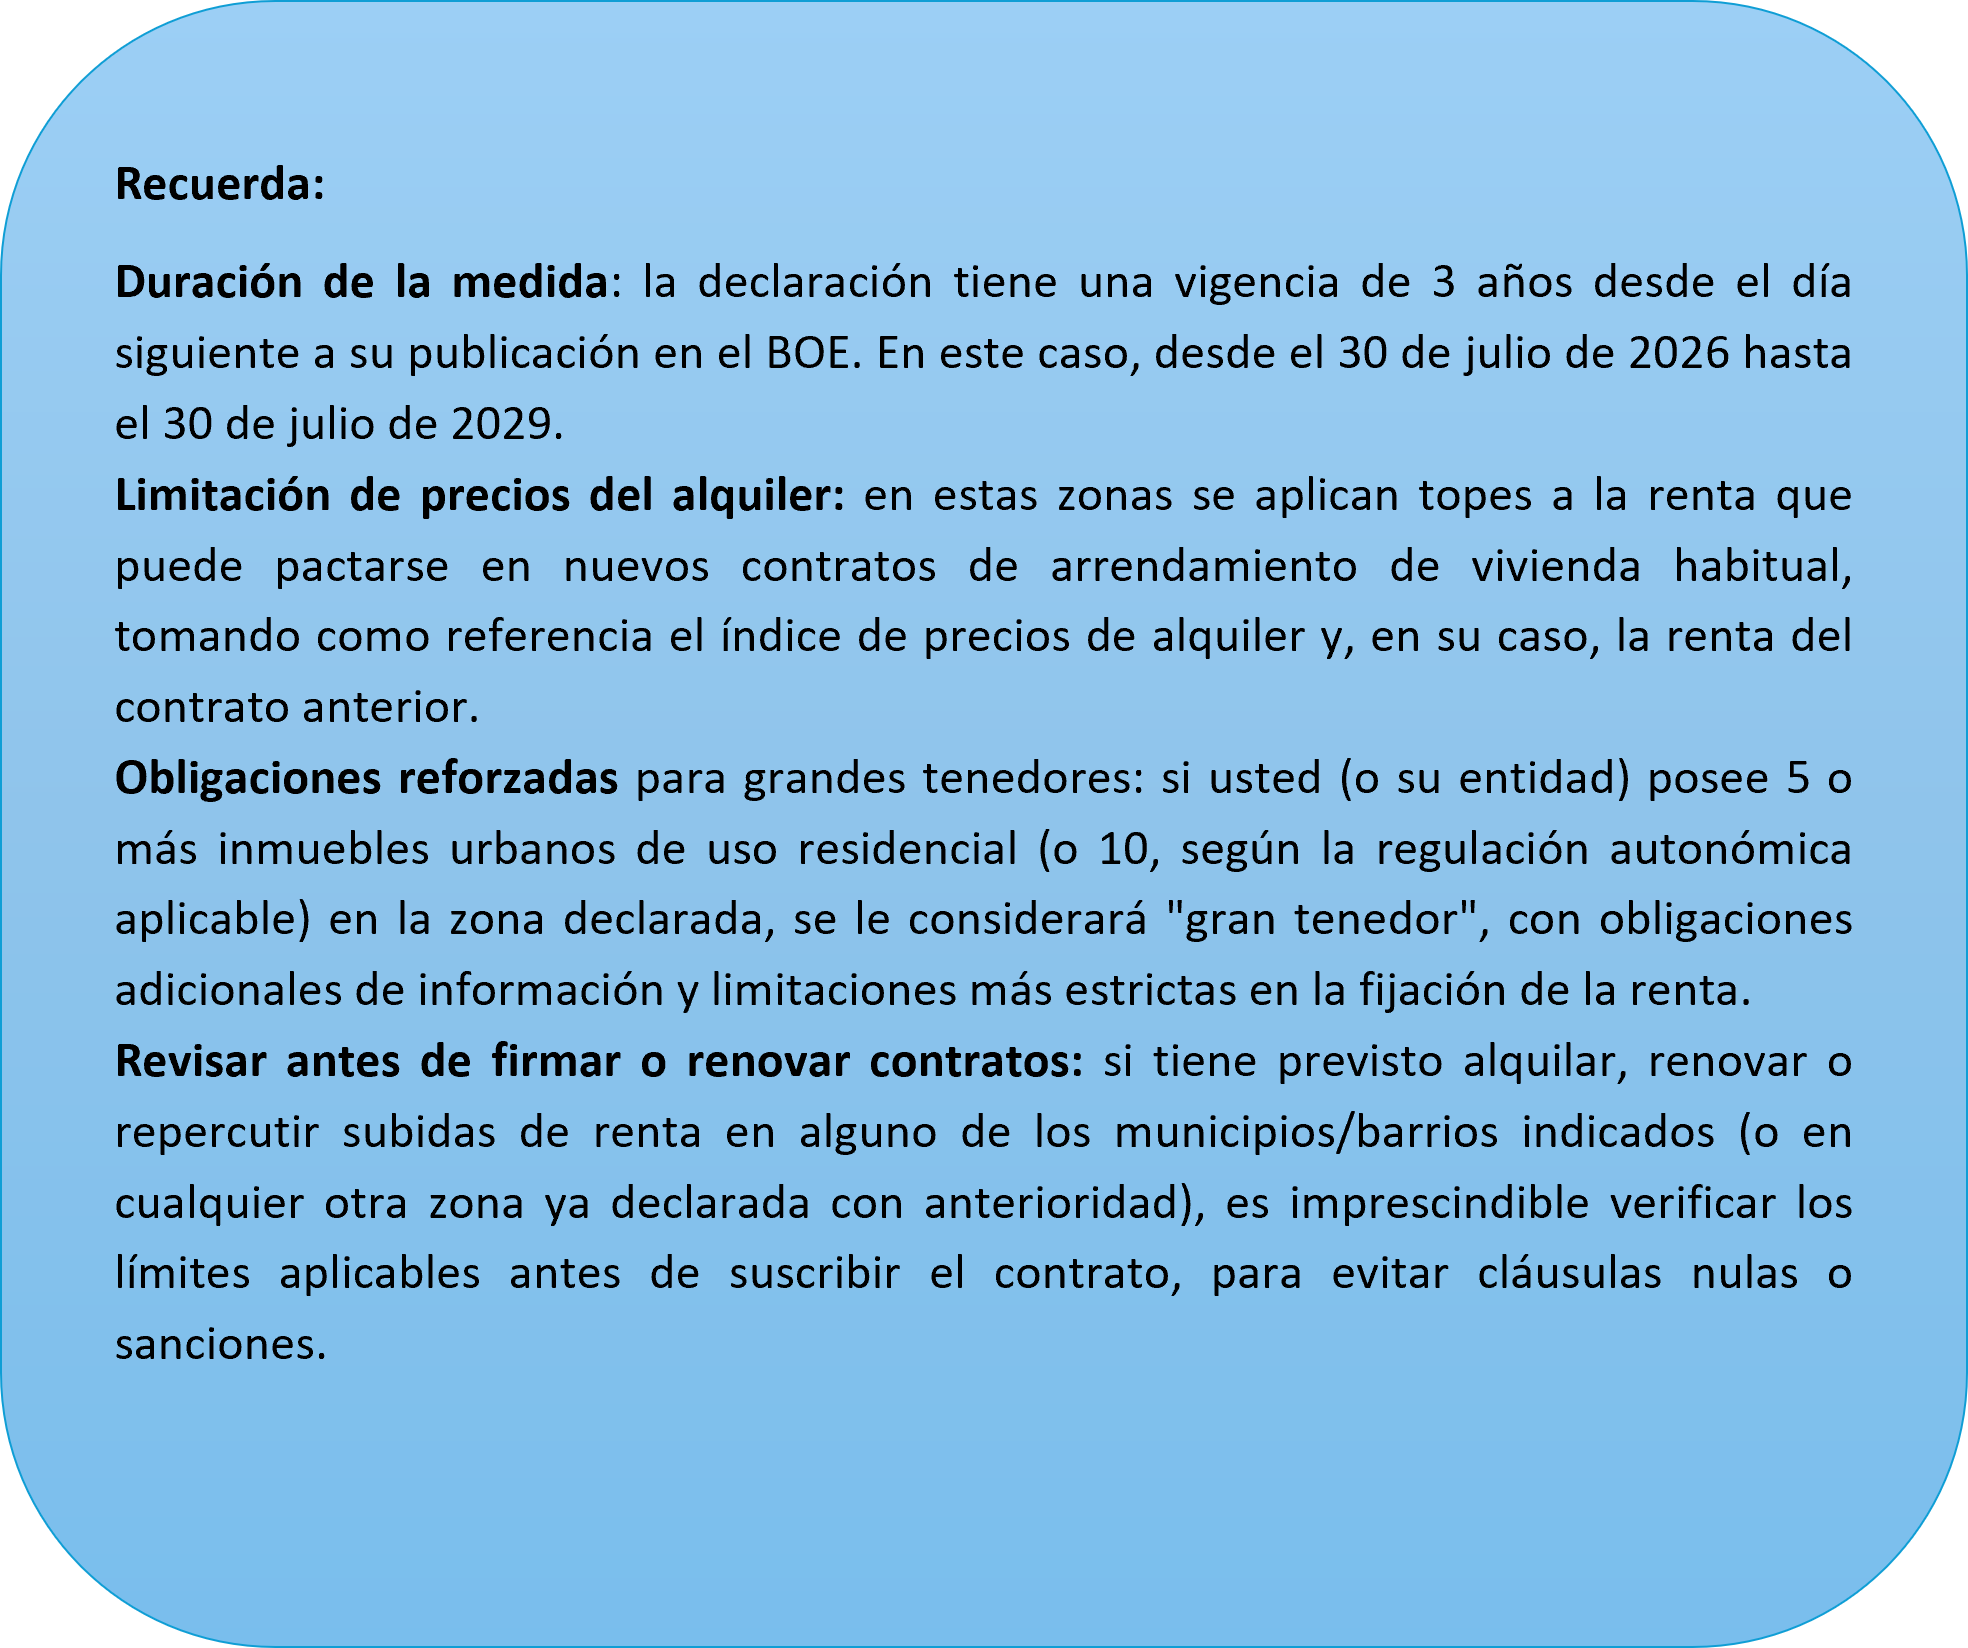
El pasado 29 de julio de 2026 se publicó en el BOE la Resolución de 24 de julio de 2026, por la que se amplía el listado de "zonas de mercado residencial tensionado". Esta declaración, que puede afectar directamente a los propietarios que tengan viviendas arrendadas (o piensen arrendarlas) en estas zonas, conlleva importantes consecuencias tanto en materia de limitación de rentas de alquiler como en el ámbito fiscal.
En este segundo trimestre de 2026 se han incorporado las siguientes zonas:
|
Comunidad Autónoma |
Municipios/Zonas afectadas |
|---|---|
|
Principado de Asturias |
Llanes; Gijón (barrios de La Arena y Cimadevilla); Avilés (barrio de La Magdalena); Gozón (Luanco) |
|
Galicia |
Santiago de Compostela |
|
País Vasco |
Basauri |
¿Qué es una "zona tensionada" y por qué debe importarle?
La Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, creó esta figura para identificar áreas donde resulta especialmente difícil acceder a una vivienda, ya sea en compra o en alquiler, debido al desajuste entre oferta y demanda.
Cuando un municipio (o un barrio concreto) es declarado zona tensionada, esta calificación no es simbólica: activa de forma automática un conjunto de medidas que afectan directamente a los propietarios e inversores inmobiliarios.
¿Cuál es el impacto en el IRPF?
-
Reducción por alquiler: la calificación como zona tensionada es determinante para poder aplicar las reducciones incrementadas en el rendimiento neto del capital inmobiliario (hasta el 90% en determinados supuestos: nuevos contratos con rebaja de renta, arrendamiento a jóvenes entre 18 y 35 años, vivienda rehabilitada, etc.). Si su inmueble está en una de estas zonas y firma un nuevo contrato, conviene revisar con su asesor qué porcentaje de reducción le corresponde antes de formalizarlo.
-
Aspecto temporal: la reducción fiscal aumentada solo resulta aplicable a los contratos de arrendamiento firmados a partir de la entrada en vigor de la declaración de la zona como tensionada. Los contratos anteriores mantienen su régimen.
Mapa acumulado de zonas tensionadas declaradas hasta la fecha
Desde la entrada en vigor de la Ley 12/2023, se han ido publicando sucesivas resoluciones trimestrales. Un resumen de lo declarado hasta ahora:
|
Resolución |
Comunidad Autónoma |
Vigencia |
|---|---|---|
|
1T 2024 (BOE 15/03/2024) |
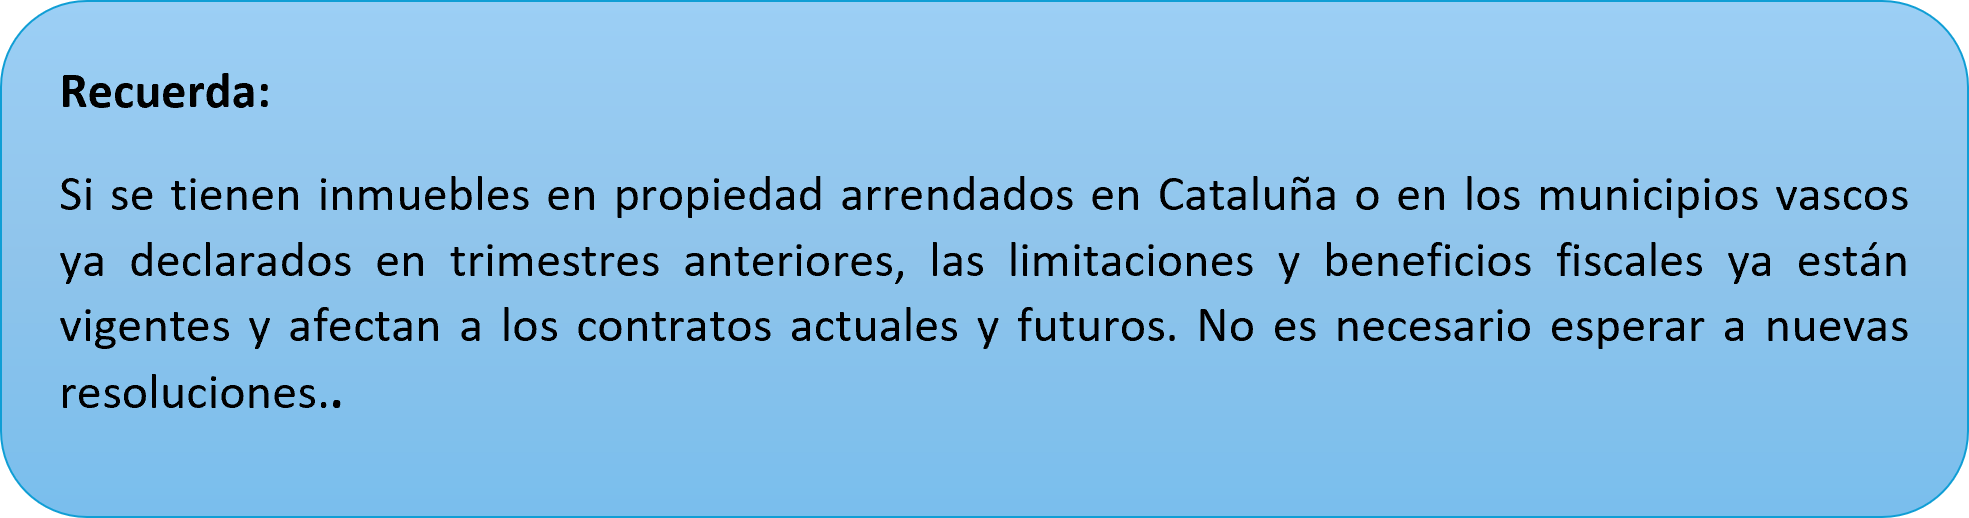
Cataluña (Abrera, Alella, Amposta, Arenys de Mar, Arenys de Munt, Argentona, Badalona, Badia del Vallès, Balaguer, Banyoles, Barberà del Vallès, Barcelona,Berga, laBisbal d'Empordà, Blanes, Cabrera de Mar, Cabrils, Caldes de Montbui, Caldes d'Estrac, Calella, Calldetenes, Cambrils, Canet de Mar, la Canonja, Canovelles, Cardedeu, Castellar del Vallès, Castellbisbal, Castelldefels, Cerdanyola del Vallès, Cervelló, Cervera, Corbera de Llobregat, Cornellà de Llobregat, Cubelles, Esparreguera, Esplugues de Llobregat, Falset, Figueres, les Franqueses del Vallès, la Garriga, Gavà, Girona, Granollers, Guissona, l'Hospitalet de Llobregat, Igualada, la Llagosta, Lleida, Llinars del Vallès, Lloret de Mar, Malgrat de Mar, Manlleu, Manresa, el Masnou, Matadepera, Mataró, Molins de Rei, Mollerussa, Mollet del Vallès, Montcada i Reixac, Montgat, Montmeló, Montornès del Vallès, Móra la Nova, Olesa de Montserrat, Olot, Palafolls, Palafrugell, Palamós, Palau-solità i Plegamans, el Papiol, Parets del Vallès, Pineda de Mar, Polinyà, Porqueres, el Prat de Llobregat, Premià de Dalt, Premià de Mar, Puigcerdà, Reus, Ripoll, Ripollet, la Roca del Vallès, Roquetes, Rubí, Sabadell, Salou, Salt, Sant Adrià de Besòs, Sant Andreu de Llavaneres, SantBoi de Llobregat, Sant Celoni, Sant Climent de Llobregat, Sant Cugat del Vallès, Sant Esteve Sesrovires, Sant Feliu de Guíxols, Sant Feliu de Llobregat, Sant Fost de Campsentelles, Sant Fruitós de Bages, Sant Joan Despí, Sant Just Desvern, Sant Pere de Ribes, Sant Pol de Mar, Sant Primer trimestre de 2024 Septiembre 2026 Gabinete de Estudios I 3 Quirze del Vallès, Sant Sadurní d'Anoia, Sant Vicenç de Montalt, Sant Vicenç dels Horts, Santa Coloma de Cervelló, Santa Coloma de Farners, Santa Coloma de Gramenet, Santa Margarida de Montbui, Santa Perpètua de Mogoda, Santa Susanna, Sarrià de Ter, la Seu d'Urgell, Sitges, Solsona, Sort, Tarragona, Tàrrega, Teià, Terrassa, Tiana, Tona, Torelló, Torredembarra, Torrelles de Llobregat, Tortosa, Tremp, Vallirana, Valls, el Vendrell, Vic, Viladecans, Vilafranca del Penedès, Vilanova del Camí, Vilanova i la Geltrú, Vilassar de Dalt, i Vilassar de Mar). |
16/03/2024 – 16/03/2027 |
|
2T 2024 |
— Sin declaraciones — |
— |
|
3T 2024 (BOE 09/10/2024) |
Cataluña (Aiguafreda, Albinyana, Alcanar, Alcarràs, Alcover, l'Aldea, Almacelles, Alpicat, Altafulla, l'Ametlla de Mar, l'Ametlla del Vallès, l'Ampolla, Anglès, l'Arboç, Arbúcies, Artés, Artesa de Segre, Bagà, Begues, Begur, Bellpuig, Bellver de Cerdanya, Besalú, Bigues i Riells del Fai, la Bisbal del Penedès, les Borges Blanques, Breda, Cadaqués, Calaf, Calafell, Caldes de Malavella, Calonge i Sant Antoni, Canyelles, Cassà de la Selva, Castellet i la Gornal, Castellgalí, Castelló d'Empúries, Castell d'Aro, Platja d'Aro i S'Agaró, Castellterçol, Celrà, Centelles, Creixell, Cunit, Deltebre, Dosrius, l'Escala, l'Esquirol, Folgueroles, Fornells de la Selva, Gelida, Gironella, Hostalric, Linyola, Llançà, Lliçà d'Amunt, Lliçà de Vall, Maçanet de la Selva, Masquefa, Moià, Monistrol de Montserrat, Montblanc, Montbrió del Camp, Mont-roig del Camp, Móra d'Ebre, el Morell, Navàs, Òdena, Olèrdola, Olesa de Bonesvalls, Olivella, Pallejà, la Palma de Cervelló, Pals, Peralada, Piera, la Pobla de Montornès, el Pont de Suert, Ponts, Prats de Lluçanès, Puig-reig, la Ràpita, Riells i Viabrea, Riudarenes, Riudoms, Roda de Berà, Roda de Ter, Roses, Sant Antoni de Vilamajor, Sant Cebrià de Vallalta, Sant Esteve de Palautordera, Sant Feliu de Codines, Sant Hipòlit de Voltregà, Sant Jaume dels Domenys, Sant Jaume d'Enveja, Sant Joan deVilatorrada, Sant JuliàdeRamis, Sant Llorenç d'Hortons, Septiembre 2026 Gabinete de Estudios I 4 Sant Llorenç Savall, Sant Martí Sarroca, Sant Pere de Riudebitlles, Sant Pere de Torelló, Sant Pere de Vilamajor, Sant Pere Pescador, Sant Quirze de Besora, Santa Bàrbara, Santa Coloma de Queralt, Santa Cristina d'Aro, Santa Eulàlia de Ronçana, Santa Maria de Palautordera, Santa Oliva, Santpedor, la Selva del Camp, la Sénia, Sentmenat, Seva, Sils, Súria, Taradell, Torrelles de Foix, Torroella de Montgrí, Tossa de Mar, Ulldecona, Vacarisses, Vallgorguina, Vidreres, Vielha e Mijaran, Viladecavalls, Vilafant, Vilanova del Vallès, Vilobí d'Onyar, Vinyols i els Arcs). |
10/10/2024 – 10/10/2027 |
|
4T 2024 (BOE 30/01/2025) |
País Vasco: Errenteria |
31/01/2025 – 31/01/2028 |
|
1T 2025 |
País Vasco: Lasarte-Oria, Irún, Zumaia, Barakaldo |
01/05/2025 - 01/05/2028 |
|
2T 2025 |
Navarra: Pamplona/Iruña, Tudela, Valle de Egüés/Eguesibar, Burlada/Burlata, Barañáin/Barañain, Zizur Mayor, Estella-Lizarra, Aranguren, Berriozar, Tafalla, Ansoáin/Antsoain, Villava/Atarrabia, Corella, Valle de Elorz/Elortzibar, Cintruénigo, Baztán, Altsasu/Alsasua, Huarte/Uharte, Berrioplano/Berriobeiti, San Adrián, Peralta/Azkoien. Galicia: La Coruña. País Vasco: Galdakao (distrito 2), Donosti/San Sebastián, Astigarraga, Bilbao, Usurbil, Vitoria-Gasteiz, excepto la zona rural constituida por entidades locales menores no incluida en la trama urbana, Hernani, Tolosa y Lezo. |
30/07/2025 - /30/07/2028 |
|
2T 2026 (BOE 29/07/2026) |
Asturias (Llanes, Gijón, Avilés, Gozón), Galicia (Santiago de Compostela), País Vasco (Basauri) |
30/07/2026 – 30/07/2029 |
¿Qué le recomendamos hacer ahora?
➠ Revise la ubicación exacta de sus inmuebles en alquiler: comprobar si el municipio, e incluso el barrio (como en el caso de Gijón o Avilés), está afectado.
➠ Consulte antes de firmar cualquier nuevo contrato de arrendamiento en estas zonas, especialmente si es titular de varios inmuebles y puede tener la consideración de gran tenedor.
➠ Analice con su asesor fiscal el porcentaje de reducción aplicable en su próxima declaración de IRPF, ya que un error en su aplicación puede derivar en una regularización posterior.
➠ Esté atento a las próximas resoluciones trimestrales, ya que el listado de zonas tensionadas sigue ampliándose progresivamente.
Hipotética inversa: Claves fiscales para el titular y sus herederos
La hipoteca inversa se regula específicamente en la disposición adicional primera de la Ley 41/2007, de 7 de diciembre. Esta norma establece las condiciones de la operación y recoge algunas de sus ventajas fiscales. A partir de ella, analizamos qué impuestos debe tener en cuenta el titular y cómo puede afectar la deuda a sus herederos.
¿Qué es la hipoteca inversa?
La hipoteca inversa es un préstamo o crédito garantizado con una hipoteca sobre la vivienda del propietario que le permite obtener dinero sin tener que venderla ni dejar de vivir en ella. El importe puede recibirse de una sola vez o mediante pagos periódicos.
A diferencia de una hipoteca habitual, el titular no va devolviendo el capital mediante cuotas mensuales, por lo que la deuda aumenta a medida que recibe las cantidades pactadas y se generan intereses. Con carácter general, la entidad solo puede exigir su devolución cuando fallece el prestatario o, si así se ha pactado, el último de los beneficiarios designados.
Si el titular decide vender la vivienda antes de ese momento, la entidad puede declarar el vencimiento anticipado del préstamo, salvo que se sustituya la garantía por otra suficiente.
¿Qué requisitos debe cumplir?
Para acogerse al régimen especial de la Ley 41/2007 deben cumplirse los siguientes requisitos:
-
Vivienda habitual. El inmueble hipotecado debe constituir la vivienda habitual del solicitante, estar tasado y contar con un seguro de daños.
-
Edad, dependencia o discapacidad. El solicitante y los beneficiarios que designe deben tener al menos 65 años, encontrarse en situación de dependencia o tener reconocido un grado de discapacidad igual o superior al 33 %.
-
Forma de recibir el dinero. El préstamo o crédito debe permitir disposiciones únicas o periódicas.
-
Momento de devolución. La deuda solo puede ser exigible al fallecimiento del prestatario o, si así se pacta, del último beneficiario.
-
Entidad concedente. La operación debe ser concedida por una entidad de crédito, un establecimiento financiero de crédito o una aseguradora autorizada para operar en España.
¿Qué información debe recibir antes de contratar?
La comercialización de la hipoteca inversa está sometida a reglas específicas de transparencia. La entidad debe poner a disposición del solicitante una ficha de información precontractual (FIPRE) con las características del producto y entregarle una ficha de información personalizada (FIPER) ajustada a la operación que se le ofrece. Esta última debe facilitarse con antelación suficiente para que pueda comparar las condiciones y valorar sus consecuencias antes de comprometerse.
Además, la Ley 41/2007 prevé que las entidades que conceden hipotecas inversas proporcionen asesoramiento independiente, teniendo en cuenta la situación financiera del solicitante y los riesgos de la operación. Antes de decidir, conviene revisar no solo cuánto se va a cobrar y durante cuánto tiempo, sino también los intereses, los gastos y cómo puede crecer la deuda pendiente.
¿Hay que declarar en el IRPF el dinero recibido?
La disposición adicional decimoquinta de la Ley del IRPF establece que no tienen la consideración de renta las cantidades percibidas mediante la disposición de la vivienda habitual por personas mayores de 65 años o en situación de dependencia severa o gran dependencia, siempre que la operación se ajuste a la regulación financiera aplicable. Por tanto, las cantidades recibidas en esos supuestos no se incluyen como ingresos en la declaración del IRPF, tanto si se cobran de una vez como si se reciben periódicamente.
¿Qué ocurre con Actos Jurídicos Documentados?
La Ley 41/2007 declara exentas de la cuota gradual de documentos notariales de Actos Jurídicos Documentados las escrituras de constitución, subrogación, novación modificativa y cancelación de las hipotecas inversas acogidas a su disposición adicional primera. Asimismo, establece reglas específicas para calcular los honorarios notariales y registrales de esas operaciones. La exención del impuesto no significa que la formalización carezca de gastos.
¿Cómo afecta a los herederos?
Si los herederos adquieren la vivienda, deberán incluirla al liquidar el Impuesto sobre Sucesiones y Donaciones y, a estos efectos, la hipoteca no reduce por sí misma el valor fiscal del inmueble. Lo que puede deducirse, si se cumplen los requisitos legales, es la deuda que el fallecido dejó pendiente, siempre que se acrediten su existencia y su importe.
Por ejemplo, si el valor fiscal de la vivienda es de 200.000 euros y el fallecido deja una deuda pendiente por la hipoteca inversa de 60.000 euros, debidamente acreditada y deducible, la vivienda se incluirá en la herencia por 200.000 euros y la deuda se restará por separado. El valor neto de estas dos partidas sería de 140.000 euros. Para calcular lo que corresponde declarar a cada heredero habrá que tener en cuenta, además, el resto de los bienes y deudas de la herencia y la parte que reciba cada uno.
En cuanto al préstamo, los herederos podrán cancelarlo en el plazo estipulado, pagando las cantidades vencidas y sus intereses, sin que la entidad pueda exigirles una compensación por la cancelación. Si deciden no reembolsar la deuda, el acreedor solo podrá cobrar hasta donde alcancen los bienes de la herencia. Estas reglas también se aplican cuando, por haberse pactado así, la deuda resulte exigible al fallecimiento del último beneficiario designado.
El Tribunal Supremo se pronunciará sobre si basta con un empleado a jornada completa para que el alquiler de inmuebles sea "actividad económica"
El Tribunal Supremo, mediante Auto de 20 de julio de 2026 (rec. núm. 6926/2025), ha admitido a trámite un recurso de casación que puede tener un impacto muy relevante para todos los contribuyentes que arriendan inmuebles y aplican (o quieren aplicar) el régimen de actividad económica en el IRPF, con todas las ventajas fiscales que ello conlleva.
La cuestión no es menor, el Alto Tribunal deberá aclarar si cumplir los requisitos del artículo 27.2 de la Ley del IRPF (local afecto y empleado a jornada completa) es suficiente por sí solo para calificar el arrendamiento como actividad económica, o si, además, la Administración puede exigir que se justifique que esa infraestructura era realmente necesaria en función del volumen de trabajo.
¿Cuál es el caso que va a analizar el Tribunal?
-
Una comunidad de bienes se dedicaba al arrendamiento de inmuebles.
-
Disponía de un local afecto a la gestión y de un empleado con contrato laboral a jornada completa, cumpliendo formalmente los requisitos del art. 27.2 LIRPF.
-
Sin embargo, la Inspección entendió que, en la práctica, la carga de trabajo era muy reducida (básicamente, un único inmueble arrendado a largo plazo) y que la estructura de local y empleado no estaba justificada económicamente.
-
Tanto la Inspección como después la Audiencia Nacional negaron la existencia de actividad económica real, pese a reconocer que los requisitos formales de la norma se cumplían.
Lo anterior es un escenario que se repite con frecuencia en comprobaciones a comunidades de bienes, sociedades patrimoniales y particulares con varios inmuebles arrendados.
¿Cuál es la importancia de este auto?
¿"Puerto seguro" o no? El Tribunal Supremo va a determinar si el artículo 27.2 LIRPF actúa como un "puerto seguro": es decir, si basta con cumplir los dos requisitos legales (local + empleado a jornada completa) para que, automáticamente y sin más exigencias, el arrendamiento se considere actividad económica.
Hasta ahora, en la práctica inspectora, no es infrecuente que la AEAT cuestione la "sustancia económica" de la contratación del empleado o del local, aunque se cumplan los requisitos formales. Este criterio, de confirmarse, generaría una enorme inseguridad jurídica, ya que el contribuyente nunca sabría con certeza si su estructura es "suficiente" a ojos de la Administración.
Ya existe un precedente favorable al contribuyente, pero en otro impuesto. El propio Tribunal Supremo, en su Sentencia de 14 de julio de 2025, ya declaró, referido al Impuesto sobre Sucesiones y Donaciones, que basta con acreditar los requisitos del art. 27.2 LIRPF, sin necesidad de justificar económicamente la contratación del empleado.
Ahora se abre la puerta a extender o no ese mismo criterio al IRPF, lo que dotaría de coherencia al sistema tributario en su conjunto.
Sanciones y "interpretación razonable". El Auto también obliga al Supremo a pronunciarse sobre si puede excluirse la sanción (art. 179.2.d LGT) cuando el contribuyente ha aplicado una interpretación jurídica razonable de una norma que genera dudas objetivas. Esto es especialmente relevante en casos como este, donde existe una controversia jurídica real y no una conducta negligente.
¿Qué efecto práctico tendría una sentencia favorable al contribuyente?
Si el Tribunal Supremo confirma que el artículo 27.2 LIRPF constituye un verdadero "puerto seguro", las consecuencias prácticas serían muy significativas:
-
Mayor seguridad jurídica, pues bastaría con acreditar documentalmente el local afecto y el contrato laboral a jornada completa del empleado para defender la calificación de actividad económica, sin tener que demostrar además que la carga de trabajo "justificaba" esos medios.
-
Menor litigiosidad, al reducirse drásticamente el margen de la Inspección para cuestionar, caso por caso y de forma discrecional, si la infraestructura empleada era "proporcionada" al volumen del negocio.
-
Ventajas fiscales más seguras puesto que la calificación como actividad económica permite, entre otros beneficios aplicar, por ejemplo, la exención en el Impuesto sobre el Patrimonio para el negocio (si se cumplen el resto de requisitos), o aplicar la reducción en el Impuesto sobre Sucesiones y Donaciones por transmisión de "empresa familiar", en línea con la STS de 14/07/2025.
-
Protección frente a sanciones: si además se confirma la doctrina sobre interpretación razonable, los contribuyentes que hayan actuado siguiendo un criterio jurídico defendible no podrían ser sancionados, aunque posteriormente la Administración no comparta esa interpretación.
Si el Supremo respalda la tesis de la Administración, se abriría la puerta a que la Administración tributaria pueda cuestionar sistemáticamente estructuras de arrendamiento que, pese a cumplir los requisitos legales, tengan un único inmueble o pocos inmuebles arrendados, especialmente en comunidades de bienes y estructuras familiares con un solo empleado.
¿Un nuevo gravamen para los patrimonios superiores a 50 millones de euros?
Se ha presentado en el Congreso una Proposición de Ley para crear un nuevo Gravamen sobre la Concentración de Riqueza, que estaría dirigida exclusivamente a personas físicas con un patrimonio neto superior a 50 millones de euros y aplicaría un tipo del 3 % sobre la parte que exceda de dicha cuantía.
La propuesta también prevé su coordinación con el Impuesto sobre el Patrimonio y con el Impuesto Temporal de Solidaridad de las Grandes Fortunas, así como destinar la recaudación obtenida a financiar un Fondo de Protección a la Infancia. Por el momento se trata únicamente de una iniciativa parlamentaria y, por tanto, el nuevo gravamen no está en vigor.
Nos encontramos, por tanto, ante una propuesta que debe continuar su tramitación parlamentaria y cuyo contenido podría modificarse antes de una eventual aprobación definitiva.
¿Qué es el Gravamen sobre la Concentración de Riqueza?
Se propone crear una nueva figura estatal aplicable a las personas físicas cuyo patrimonio neto supere los 50 millones de euros. Aunque su funcionamiento presenta numerosas similitudes con un impuesto, la propuesta lo configura jurídicamente como una prestación patrimonial pública de carácter no tributario, de carácter estatal, personal y periódico.
¿A quién afectaría?
A las personas físicas cuyo patrimonio neto supere los 50 millones de euros.
En el caso de los residentes fiscales en España, se tendría en cuenta, con carácter general, la totalidad de sus bienes y derechos, con independencia del país en el que estén situados. Para los no residentes, el gravamen se exigiría respecto de determinados bienes y derechos situados o ejercitables en España.
La propuesta incorpora además una regla particular para quienes trasladen su residencia fuera de España pues, con carácter general, seguirían sujetos al gravamen por obligación personal durante los cinco ejercicios siguientes, salvo que resulte aplicable un convenio internacional o que pueda acreditarse que el traslado responde a motivos económicos válidos y no tiene como finalidad principal evitar este gravamen.
¿Cómo se calcularía el patrimonio?
Como punto de partida se tendría en cuenta el valor de los bienes y derechos de contenido económico de la persona, descontando determinadas cargas, gravámenes, deudas y obligaciones.
La propia Proposición contiene reglas específicas para valorar los distintos tipos de bienes. Por ejemplo, en el caso de los inmuebles se atendería al mayor entre el valor catastral, el valor comprobado por la Administración y el precio o valor de adquisición.
También se contemplan determinados bienes exentos. Entre ellos se encuentra la vivienda habitual, aunque únicamente hasta un importe máximo de 300.000 euros.
¿Se pagaría sobre todo el patrimonio?
No. El umbral de 50 millones de euros funcionaría como una franquicia; la base liquidable estaría constituida únicamente por la parte del patrimonio computable que exceda de esa cantidad.
Por tanto, una persona con un patrimonio neto computable de 60 millones de euros tendría una base liquidable de 10 millones de euros. Si el patrimonio no superase los 50 millones de euros, la base liquidable sería cero.
¿Cuál sería el tipo del gravamen?
El tipo sería único: el 3 % sobre la parte que exceda de 50 millones de euros.
Siguiendo el ejemplo anterior, si la base liquidable fuera de 10 millones de euros, la cuota íntegra del nuevo gravamen sería, antes de aplicar las deducciones que correspondan, de 300.000 euros.
¿Se pagaría además del Impuesto sobre el Patrimonio y del Impuesto de Grandes Fortunas?
La propuesta prevé mecanismos para coordinar las tres figuras.
De la cuota del nuevo gravamen podrían deducirse las cantidades efectivamente satisfechas por el Impuesto sobre el Patrimonio y por el Impuesto Temporal de Solidaridad de las Grandes Fortunas, en la medida en que correspondan a bienes y derechos incluidos también en la base de este nuevo gravamen.
Asimismo, para los residentes se contempla una deducción por determinados gravámenes personales satisfechos en el extranjero.
En ningún caso estas deducciones podrían generar una devolución pues, como máximo, reducirían la cuota del nuevo gravamen hasta cero.
¿Cuándo se calcularía?
El gravamen se devengaría el 31 de diciembre de cada año, atendiendo al patrimonio existente en esa fecha. Además, estarían obligadas a presentar declaración las personas cuya base del gravamen excediese de 50 millones de euros, incluso aunque, como consecuencia de las deducciones aplicables, la cuota final fuese inferior o pudiera llegar a ser cero.
¿Para qué se destinaría la recaudación?
Una de las particularidades de la propuesta es que la recaudación tendría un destino específico.
Se crearía un Fondo de Protección a la Infancia, al que se afectaría el rendimiento obtenido con el nuevo gravamen. Sus recursos se destinarían prioritariamente a financiar una futura prestación universal de crianza para menores de 18 años.
¿Se modificaría también el Impuesto sobre el Patrimonio?
Sí. La iniciativa no se limita a crear el nuevo gravamen, ya que también propone modificar el Impuesto sobre el Patrimonio para establecer que, cuando la base liquidable supere los 50 millones de euros, el tipo marginal aplicable sobre la parte que exceda de esa cantidad no pueda ser superior al 3,5 %.
La propuesta mantiene, no obstante, las restantes competencias normativas de las Comunidades Autónomas en este impuesto.
¿Está ya en vigor?
No. A fecha actual nos encontramos ante una Proposición de Ley que acaba de iniciar su tramitación parlamentaria. Por tanto, su contenido puede ser objeto de enmiendas y modificaciones e incluso la iniciativa podría no llegar a aprobarse definitivamente.
Si finalmente fuese aprobada en los términos actualmente propuestos, entraría en vigor al día siguiente de su publicación en el BOE. El primer devengo se produciría, con carácter general, el 31 de diciembre del ejercicio siguiente al de su entrada en vigor, salvo que esta se produjera antes del 30 de junio, en cuyo caso el primer devengo tendría lugar el 31 de diciembre de ese mismo año.
Tu hijo empieza a trabajar en el negocio familiar: Claves fiscales de su incorporación
Cuando un hijo empieza a trabajar en el negocio familiar y se acuerda su retribución por su trabajo conviene definir qué funciones va a desempeñar, en qué consistirá esa retribución y quién es el titular de la actividad, ya que de ello dependerá tanto la tributación de las cantidades que perciba como la posibilidad de deducirlas como gasto. En este último aspecto, las reglas serán distintas según el negocio lo ejerza directamente uno de los progenitores o esté organizado a través de una sociedad.
SI EL NEGOCIO ESTÁ A NOMBRE DE UNO DE LOS PROGENITORES
Si el progenitor ejerce la actividad como empresario individual, el tratamiento fiscal de los pagos al hijo dependerá, en primer lugar, de su edad y del método por el que se determine el rendimiento del negocio. Las siguientes reglas sobre la deducción del sueldo y las cuotas corresponden a la estimación directa, tanto en su modalidad normal como en la simplificada, de acuerdo con el artículo 30.1 de la Ley del IRPF.
Hijo mayor de edad: ¿cuándo pueden deducirse el sueldo y las cuotas?
La Dirección General de Tributos (DGT) examina este supuesto en la consulta V3075-20, de 14 de octubre de 2020, relativa a un hijo mayor de edad que trabaja durante las vacaciones en el café bar de su padre. Según la DGT, en estos casos se aplican los requisitos generales de deducción del gasto, pues el artículo 28.1 de la Ley del IRPF remite a las normas del Impuesto sobre Sociedades (IS) para determinar el rendimiento neto de la actividad. Por ello, el titular deberá poder acreditar lo siguiente:
-
Trabajo efectivo y relación con la actividad. El hijo debe realizar las tareas por las que se le retribuye, de modo que el gasto esté vinculado a la actividad económica.
-
Justificación y registro. Las cantidades satisfechas deben poder acreditarse y figurar en la contabilidad o en los libros registro que corresponda llevar al titular.
-
Imputación temporal. El gasto debe atribuirse al período que proceda conforme a las reglas fiscales aplicables, entre ellas las previstas en el artículo 11 de la Ley del IS.
Si se cumplen estos requisitos, la DGT admite la deducción tanto del sueldo como de las cuotas del Régimen General o, en su caso, del RETA satisfechas en relación con ese trabajo. De ahí que convenga conservar la documentación de las funciones desempeñadas, la retribución acordada, los pagos y las cotizaciones que haya soportado el titular.
Ahora bien, para que el progenitor pueda deducir las cuotas del RETA del hijo que decida satisfacer, estas deben estar instrumentadas contractualmente como retribución en especie para el hijo, con su reflejo en la nómina o retribución pactada y el correspondiente ingreso a cuenta. Si el progenitor las paga directamente sin dicho reflejo, la AEAT podrá rechazar la deducción del gasto por considerarlo una liberalidad, ya que se trataría del pago de una deuda ajena: el sujeto pasivo del RETA es, a título personal, el hijo.
¿Y si el hijo es menor de edad?
Aquí sí existe una regla específica, recogida en el artículo 30.2. 2.ª de la Ley del IRPF. Para deducir la retribución, el titular deberá acreditar que el hijo convive con él, trabaja habitualmente y con continuidad en la actividad, que existe el oportuno contrato laboral y que está afiliado al régimen correspondiente de la Seguridad Social. Además, la cantidad pactada no podrá superar la de mercado para su cualificación y el trabajo realizado, pues el exceso no será deducible. Cuando se cumplan estas condiciones, las cantidades deducidas por el progenitor tendrán la consideración de rendimientos del trabajo para el hijo.
SI EL NEGOCIO PERTENECE A UNA SOCIEDAD
En este supuesto será la sociedad quien pague al hijo y quien, si se cumplen los requisitos legales, deduzca la retribución en el IS. Para ello habrá que acreditar que el gasto responde al trabajo que efectivamente presta a la empresa, que está justificado y contabilizado y que se imputa al ejercicio que corresponde, conforme a los artículos 10.3 y 11 de la Ley del IS.
Además, cuando exista vinculación entre el hijo y la sociedad, la retribución deberá valorarse a precio de mercado, es decir, atendiendo a lo que se habría pactado entre personas independientes en circunstancias comparables. El artículo 18 de la Ley del IS incluye entre los posibles supuestos de vinculación la relación de la entidad con los descendientes de sus socios o administradores. Así, cuando la vinculación derive de la condición de socio, su participación deberá alcanzar al menos el 25 %.
La consulta V2018-21, de 6 de julio de 2021, analiza el caso de un hijo mayor de edad que trabaja en una sociedad participada por sus padres. La DGT admite que su retribución sea deducible si responde al trabajo efectivamente prestado, cumple los requisitos fiscales del gasto y se valora a mercado. Para que la sociedad pueda deducir las cuotas del RETA del hijo que decida satisfacer, es necesario que dicho pago esté expresamente pactado en el contrato de trabajo o acuerdo retributivo y se declare en su IRPF. Como advirtió el TEAR de Madrid, en su resolución de 18 de noviembre de 2025, el pago directo de estas cuotas por la empresa sin su debida consideración como ingreso del trabajo para el perceptor determina la no deducibilidad del gasto en el Impuesto sobre Sociedades de la entidad, al calificarse como una mera liberalidad.
¿QUÉ OCURRE SI EL PROGENITOR TRIBUTA POR MÓDULOS?
Cuando el progenitor tributa en estimación objetiva, la incorporación del hijo puede influir en el cálculo del rendimiento de la actividad, ya que entre los módulos aplicables puede figurar el personal que trabaja en el negocio. Para saber cómo debe computarse, hay que atender a las reglas de la orden de módulos correspondiente al ejercicio.
La consulta V0518-25, de 28 de marzo de 2025, examina precisamente el caso de un empresario que tributa por módulos y cuyo hijo mayor de edad trabaja con él como autónomo colaborador. La DGT concluye que, a efectos del cálculo por módulos, el progenitor se computa como personal no asalariado y el hijo como personal asalariado. Esta consideración se fundamenta en que cualquier persona que trabaje en la actividad, salvo el empresario titular, se considera asalariada. Además, las cantidades que este percibe constituyen rendimientos del trabajo en su IRPF, dado que no ejerce una actividad económica por cuenta propia.
Territorio Común
Octubre 2026
Hasta el 13 de octubre
INTRASTAT - Estadística Comercio Intracomunitario
-
Septiembre 2026. Obligados a suministrar información estadística
Hasta el 20 de octubre
Renta y Sociedades
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las Instituciones de Inversión Colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas y, de rentas de no residentes obtenidas sin establecimiento permanente.
-
Septiembre 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
-
Tercer trimestre 2026: 111, 115, 117, 123, 124, 126, 128, 136, 210, 216
Pagos fraccionados Renta
-
Tercer trimestre 2026:
-
Estimación directa: 130
-
Estimación objetiva: 131
Pagos fraccionados Sociedades y Establecimientos Permanentes de no Residentes
-
Ejercicio en curso:
-
Régimen general: 202
-
Régimen de consolidación fiscal (grupos fiscales): 222
IVA
-
Septiembre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
-
Tercer trimestre 2026. Autoliquidación: 303
-
Tercer trimestre 2026. Declaración-liquidación no periódica: 309
-
Tercer trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
-
Tercer trimestre 2026. Operaciones asimiladas a las importaciones: 380
-
Solicitud de devolución de cuotas reembolsadas a viajeros por empresarios en recargo de equivalencia: 308
-
Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
-
Reintegro de compensaciones en el régimen especial de la agricultura, ganadería y pesca: 341
Impuesto sobre las Primas de Seguros
-
Septiembre 2026: 430
Impuestos Especiales de Fabricación
-
Julio 2026. Grandes empresas: 561, 562, 563
-
Septiembre 2026: 548, 566, 581
-
Septiembre 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
-
Tercer trimestre 2026: 521, 522, 547
-
Tercer trimestre 2026. Actividades V1, F1: 553 (establecimientos autorizados para la llevanza de la contabilidad en soporte papel)
-
Tercer trimestre 2026. Solicitudes de devolución: 506, 507, 508, 524, 572
-
Declaración de operaciones por los destinatarios registrados y representantes fiscales: 510
Impuesto Especial sobre la Electricidad
-
Septiembre 2026. Grandes empresas: 560
-
Tercer trimestre 2026. Excepto grandes empresas: 560
Impuestos Medioambientales
-
Septiembre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
-
Tercer trimestre 2026. Impuesto sobre los gases fluorados de efecto invernadero. Autoliquidación: 587. Solicitud de devolución: A23. Presentación contabilidad de existencias
-
Tercer trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592. Solicitud de devolución: A22
-
Año 2026. Impuesto sobre el almacenamiento de combustible nuclear gastado y residuos radiactivos en instalaciones centralizadas. Tercer pago fraccionado: 585
-
Año 2026. Impuesto sobre el Valor de la Extracción de Gas, Petróleo y Condensados. Pago fraccionado: 589
Impuesto Especial sobre el Carbón
-
Tercer trimestre 2026: 595
Impuesto sobre las Transacciones Financieras
-
Septiembre 2026: 604
Aportación a realizar por los prestadores del servicio de comunicación audiovisual televisivo y por los prestadores del servicio de intercambio de vídeos a través de plataforma de ámbito geográfico estatal o superior al de una Comunidad Autónoma
-
Pago a cuenta 3P 2026: 793
Hasta el 30 de octubre
IVA
-
Septiembre 2026. Autoliquidación: 303
-
Septiembre 2026. Grupo de entidades, modelo individual: 322
-
Septiembre 2026. Grupo de entidades, modelo agregado: 353
-
Septiembre 2026. Operaciones asimiladas a las importaciones: 380
Impuestos Medioambientales
-
Tercer trimestre 2026. Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación: 593
Hasta el 31 de octubre
IVA
-
Septiembre 2026. Ventanilla única - Régimen de importación: 369
-
Tercer trimestre 2026. Ventanilla única - Regímenes exterior y de la Unión: 369
Canarias
Octubre 2026
Hasta el día 15
AIEM
450 Régimen general/simplificado. Autoliquidación trimestral
Con domiciliación bancaria: trimestre anterior
Combustibles
434 Bonificación del precio de determinados combustibles en las islas no capitalinas
Mes anterior
IGIC
420 Régimen general
Con domiciliación bancaria: trimestre anterior
421 Régimen simplificado
Con domiciliación bancaria: trimestre anterior
Juego
045 Máquinas recreativas tipo B y C
Con domiciliación bancaria: trimestre anterior
046 Máquinas recreativas tipo B y C
Con domiciliación bancaria: trimestre anterior
Tabaco
460 Autoliquidación
Con domiciliación bancaria: trimestre anterior
Hasta el día 20
AIEM
450 Régimen general/simplificado. Autoliquidación trimestral
Trimestre anterior
IGIC
420 Régimen general
Trimestre anterior
421 Régimen simplificado
Trimestre anterior
422 Régimen de agricultura y ganadería
Compensación trimestre anterior
Juego
042 Autoliquidación bingo electrónico
Período anterior: mensual/trimestral
044 Casinos de juego
Trimestre anterior
045 Máquinas recreativas tipo B y C
Trimestre anterior
046 Máquinas recreativas tipo B y C
Trimestre anterior: presentación telemática
047 Autoliquidación apuestas externas
Mes anterior
Tabaco
460 Autoliquidación
Trimestre anterior
461 Declaración operaciones accesorias al modelo 460
Trimestre anterior
Transmisiones patrimoniales y actos jurídicos documentados
610 Pago en metálico del impuesto que grava los documentos negociados por Entidades Colaboradoras
Mes anterior
615 Pago en metálico del impuesto que grava la emisión de documentos que lleven aparejada acción cambiaria o sean endosables a la orden
Mes anterior
Hasta el día 28
Combustibles
430 Autoliquidación del Impuesto sobre combustibles derivados del petróleo
Con domiciliación bancaria: mes anterior
IGIC
412 Autoliquidación ocasional
Con domiciliación bancaria: mes anterior
417 Suministro Inmediato de Información
Con domiciliación bancaria: mes anterior
419 Régimen especial del grupo de entidades - Autoliquidación agregada
Con domiciliación bancaria: mes anterior
Residuos
593 Autoliquidación
Con domiciliación bancaria: trimestre anterior
Tabaco
460 Autoliquidación
Con domiciliación bancaria: mes anterior
Álava
Octubre 2026
Hasta el día 20
IMPUESTO SOBRE SOCIEDADES
Pagos fraccionados Sociedades y Establecimientos permanentes
Segundo pago a cuenta, empresas con volumen de operaciones en el Territorio Histórico de Álava que tributan bajo normativa común
-
Régimen General............................. ………………………………………………………………………………202
-
Régimen de consolidación fiscal (grupos fiscales).................. …………………………………………222
Hasta el día 26
IMPUESTO SOBRE SOCIEDADES
Pagos fraccionados Sociedades y Establecimientos permanentes
Pago fraccionado a cuenta del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes sometidos a normativa foral
-
Régimen General............................. ………………………………………………………………………………203
-
Régimen de consolidación fiscal (grupos fiscales).................. …………………………………………223
RENTA, SOCIEDADES Y NO RESIDENTES (con establecimiento permanente)
Retenciones e ingresos a cuenta rendimientos del trabajo, de actividades económicas, premios, arrendamiento de inmuebles urbanos, ganancias patrimoniales y capital mobiliario
-
Tercer trimestre 2026............... ………………………………110, 115-A, 117, 123, 124, 126, 128, 230
-
Septiembre 2026. Grandes Empresas............. …………………111, 115-A, 117, 123, 124, 126, 128
NO RESIDENTES (sin establecimiento permanente)
Retenciones e ingresos a cuenta
-
Tercer trimestre 2026....................... …………………………………………………………………......117, 216
-
Septiembre 2026. Grandes Empresas..................... …………………………………………………117, 216
IVA
-
Septiembre 2026. Régimen General. Autoliquidación............... ………………………………...……303
-
Septiembre 2026. Grupo de entidades. Modelo individual............. ………………………………...322
-
Septiembre 2026. Grupo de entidades. Modelo agregado.............. ………………………………...353
-
Septiembre 2026. Declaración recapitulativa de operaciones intracomunitarias…………349
-
Tercer trimestre 2026. Régimen General. Autoliquidación.............. …………………………………303
-
Tercer trimestre 2026. Régimen Simplificado.................... ………………………………………………310
-
Tercer trimestre 2026. Declaración-Liquidación no periódica............... ……………………………309
-
Tercer trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias…349
-
Solicitud devolución Recargo de Equivalencia y otros sujetos ocasionales............ ……………308
-
Reintegro de compensaciones en el R.E.A.G. y P.................... …………………………………………341
-
Septiembre 2026. Ventanilla Única - Régimen de importación............. ……………………………369
-
Tercer trimestre 2026. Ventanilla Única - Regímenes exterior y de la Unión……………369
TRIBUTO SOBRE EL JUEGO
-
Juego mediante apuestas. Tercer trimestre 2026........................................................... 048
-
Bingo Electrónico. Tercer trimestre 2026.................................................................... 043E
-
Máquinas o aparatos automáticos. Tercer trimestre 2026.............................................. 045
IMPUESTO SOBRE ACTIVIDADES DE JUEGO
-
Tercer trimestre 2026................................................................................................ 763
IMPUESTO SOBRE LAS PRIMAS DE SEGURO
-
Septiembre 2026...................................................................................................... 430
IMPUESTO SOBRE DETERMINADOS SERVICIOS DIGITALES
-
Tercer trimestre 2026................................................................................................ 490
IMPUESTO SOBRE TRANSACCIONES FINANCIERAS
-
Septiembre 2026...................................................................................................... 604
IMPUESTOS ESPECIALES DE FABRICACIÓN
-
Julio 2026. Grandes Empresas…………………………………………………….561, 562, 563
-
Septiembre 2026. Todas las empresas………………………………………………….566, 581
-
Septiembre 2026. Impuestos de Fabricación. Declaración informativa de cuotas repercutidas………………………………………………………………………………………548
-
Tercer trimestre 2026…………………………………………………………………………...553
-
Tercer trimestre 2026. Relación trimestral de primeras materias entregadas…………….521
-
Tercer trimestre 2026. Parte trimestral de productos art. 108 ter Rgto. IIEE………………522
-
Tercer trimestre 2026. Solicitudes de devolución:
-
Consumos de alcohol y bebidas alcohólicas…………………………………………………524
-
Consumo de hidrocarburos……………………………………………………………………572
-
Introducción en depósito fiscal, envíos garantizados y ventas a distancia…….506, 507, 508
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
-
Tercer trimestre 2026. Excepto grandes empresas......................................................... 560
-
Septiembre 2026. Grandes Empresas.......................................................................... 560
IMPUESTOS MEDIOAMBIENTALES
Impuesto sobre los gases fluorados de efecto invernadero
-
Tercer trimestre 2026................................................................................................ 587
-
Tercer trimestre 2026. Solicitud de devolución............................................................. A23
Impuesto sobre los envases de plástico no reutilizables
-
Tercer trimestre 2026................................................................................................ 592
-
Tercer trimestre 2026. Solicitud de devolución............................................................. A22
-
Septiembre 2026...................................................................................................... 592
Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos
-
Tercer trimestre 2026................................................................................................ 593
Bizkaia
Octubre 2026
Hasta el 13 de octubre
ACTIVIDADES ECONOMICAS
-
Mod. Recibo IAE - Impuesto sobre Actividades Económicas/Recurso Cameral Permanente.
BIENES INMUEBLES
-
Mod. Recibo IBI - Impuesto sobre Bienes Inmuebles gestionados por Diputación.
Hasta el 20 de octubre
SOCIEDADES
-
Mod. 218 - Pago fraccionado a cuenta del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes correspondiente a establecimientos permanentes y entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en territorio español para los contribuyentes que tengan la consideración de gran empresa. (Normativa estatal).
-
Mod. 222 - Pago fraccionado a cuenta del Impuesto sobre Sociedades para los contribuyentes que tengan la consideración de grupos fiscales, incluidos los de cooperativas. (Normativa estatal).
Hasta el 26 de octubre
DECLARACIONES INFORMATIVAS
-
Mod. 379 - Declaración informativa sobre pagos transfronterizos. Servicio web.
IMPUESTOS ESPECIALES
-
Mod. 506 - Solicitud de devolución por introducción en depósito fiscal.
-
Mod. 507 - Solicitud de devolución en el sistema de envíos garantizados.
-
Mod. 508 - Solicitud de devolución por el sistema de ventas a distancia.
-
Mod. 510 - Declaración de operaciones de recepción del resto de UE.
-
Mod. 524 - Solicitud de devolución de los impuestos especiales sobre el alcohol y las bebidas alcohólicas.
-
Mod. 548 - Declaración informativa de cuotas repercutidas de los Impuestos especiales de Fabricación.
-
Mod. 553 - Declaración de operaciones en fábricas y depósitos fiscales de vinos y bebidas fermentadas.
-
Mod. 554 - Declaración de operaciones en fábricas y depósitos fiscales de alcohol.
-
Mod. 555 - Declaración de operaciones para el Impuesto de productos intermedios en fábricas y depósitos fiscales de productos intermedios.
-
Mod. 557 - Declaración de operaciones en fábricas y depósitos fiscales de bebidas derivadas.
-
Mod. 558 - Declaración de operaciones en fábricas y depósitos fiscales de cerveza.
-
Mod. 560 - Declaración-liquidación del Impuesto sobre la electricidad.
-
Mod. 561 - Declaración-liquidación del Impuesto sobre la Cerveza.
-
Mod. 562 - Declaración-liquidación del Impuesto sobre productos intermedios.
-
Mod. 563 - Declaración-liquidación del Impuesto sobre el alcohol y bebidas derivadas.
-
Mod. 566 - Declaración-liquidación del Impuesto sobre labores del tabaco.
-
Mod. 570 - Declaración de operaciones en fábricas y depósitos fiscales de hidrocarburos.
-
Mod. 572 - Solicitud de devolución del Impuesto sobre Hidrocarburos.
-
Mod. 573 - Impuesto sobre los líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco. Autoliquidación.
-
Mod. 580 - Declaración de operaciones en fábrica y depósitos fiscales de labores de tabaco.
-
Mod. 581 - Autoliquidación del Impuesto sobre Hidrocarburos.
-
Mod. 587 - Autoliquidación del Impuesto sobre los gases fluorados de efecto invernadero.
-
Mod. 592 - Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación.
-
Mod. 593 - Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación.
-
Mod. A22 - Impuesto especial sobre los envases de plástico no reutilizables. Solicitud de devolución.
-
Mod. A23 - Impuesto sobre los Gases Fluorados de Efecto Invernadero. Solicitud de devolución.
-
Mod. A24 - Impuesto sobre los líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco.
-
Mod. Gasóleo agrícola - Solicitud de devolución parcial de las cuotas del Impuesto sobre Hidrocarburos soportadas por los agricultores y ganaderos por adquisiciones de gasóleo para el 2020.
IRPF Y PATRIMONIO
-
Mod. 130 - Pago fraccionado. Renta de las Personas Físicas. Empresarios y profesionales.
IVA
-
Mod. 303 - Autoliquidación del Impuesto sobre el Valor Añadido.
-
Mod. 308 - Devolución para sujetos pasivos ocasionales y en recargo de equivalencia.
-
Mod. 309 - Declaración-Liquidación no periódica. Adquisiciones intracomunitárias de medios de transporte nuevos por personas o Entidades no empresarios o profesionales.
-
Mod. 310 - Régimen simplificado de IVA.
-
Mod. 322 - Grupo de entidades. Modelo individual. Autoliquidación mensual del Impuesto sobre el Valor Añadido.
-
Mod. 341 - Compensación en el régimen especial de agricultura, ganadería y pesca.
-
Mod. 349 - Resumen de operaciones intracomunitarias.
-
Mod. 353 - Grupo de entidades. Modelo agregrado. Autoliquidación mensual del Impuesto sobre el Valor Añadido.
JUEGO
-
Mod. 042-C - Tasa casinos de juego.
-
Mod. 043-E - Tributo sobre el Juego. Bingo electrónico.
-
Mod. 043-G - Autoliquidación del Recargo del tributo sobre el Juego.
-
Mod. 043-J - Impuesto sobre actividades de juego en los supuestos de actividades anuales o plurianuales.
-
Mod. 043-M - Autoliquidación del Tributo sobre el Juego.
-
Mod. 048 - Declaración-Liquidación. Tasa Fiscal sobre el Juego. Apuestas.
NO RESIDENTES
-
Mod. 215 - Declaración colectiva de rentas obtenidas por no residentes sin establecimiento permanente.
PRIMAS DE SEGURO
-
Mod. 430 - Declaración-liquidación del Impuesto sobre Primas de Seguro.
RETENCIONES
-
Mod. 110 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas, sobre rendimientos del trabajo, de determinadas actividades económicas y de premios.
-
Mod. 111 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas, sobre rendimientos del trabajo, de determinadas actividades económicas y de premios.
-
Mod. 115 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rendimientos procedentes del arrendamiento de bienes inmuebles urbanos a cuenta del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 117 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas o ganancias patrimoniales obtenidas como consecuencia de las transmisiones o reembolsos de acciones y participaciones representativas del capital o del patrimonio de las Instituciones de Inversión Colectiva, del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 123 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario, a efectos del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 124 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario derivados de la transmisión, amortización, reembolso, canje o conversión de cualquier clase de activos representativos de la captación y utilización de capital es ajenos, a efectos del Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 126 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos explícitos del capital mobiliario obtenidos de cuentas en toda clase de instituciones financieras, incluyendo las basadas en operaciones sobre activos financieros, a efectos del Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 128 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario procedentes de operaciones de capitalización y de contratos de seguros de vida o invalidez a efectos de lo dispuesto en el Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 216 - Declaración-Liquidación de retenciones a no residentes sin establecimiento permanente.
-
Mod. 230 - Retenciones e Ingresos a Cuenta del gravamen especial sobre los Premios de determinadas Loterías y Apuestas.
SERVICIOS DIGITALES
-
Mod. 490 - Impuesto sobre determinados Servicios Digitales.
SOCIEDADES
-
Mod. 203 - Pago fraccionado a cuenta del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes. (Normativa foral) .
-
Mod. 223 - Pago fraccionado a cuenta del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes. Régimen de consolidación fiscal. (Normativa foral).
TRANSACCIONES FINANCIERAS
-
Mod. 604 - Impuesto sobre las transacciones financieras.
TRANSMISIONES PATRIMONIALES Y A.J.D
-
Mod. 603 - Transmisiones Patrimoniales y Actos Jurídicos Documentados. Transmisión de bienes muebles usados.
-
Mod. 610 - Pago en metálico de AJD por documentos negociados por entidades de crédito.
-
Mod. 615 - Pago en metálico del impuesto que grava la emisión de documentos que llevan aparejada acción cambiaria o sean endosables a la orden.
VEHICULOS NUEVOS, MATRICULACION
-
Mod. 568 - Solicitud de devolución por reventa y envío de medios de transporte fuera del Territorio.
Hasta el 31 de octubre
IVA
-
Mod. 369 - Régimen de importación - Regímenes especiales aplicables a sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes.
-
Mod. 369 - Régimen de la Unión - Regímenes especiales aplicables a sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes Régimen de la Unión.
Vencimiento Superior al Mes
ACTIVIDADES ECONOMICAS
-
Mod. 840 - Declaración del Impuesto sobre Actividades Económicas. - (Del 1/1 al 31/12)
-
Mod. 848 - Comunicación relativa al volumen de operaciones.
El ejercicio del alta de actividad en IAE, un mes desde la presentación del modelo 840 de alta; y posteriores ejercicios anualmente del 1 al 31 de enero.
DECLARACIONES INFORMATIVAS
-
Mod. 170 - Declaración de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de tarjetas de crédito o de débito. Servicio web. - (Del 1/10 al 2/11)
-
Mod. 196 - Declaración informativa mensual de cuentas en toda clase de instituciones financieras. Servicio web. - (Del 1/10 al 2/11)
-
Mod. 231 - Declaración de información país por país. Servicio web. - (Del 1/1 al 30/12)
OTROS
-
Mod. 038 - Relación de operaciones realizadas por entidades inscritas en registros públicos. Constitución, establecimiento modificación o extinción inscritas durante el mes anterior en registros públicos. - (Del 1/10 al 2/11)
Gipuzkoa
Octubre 2026
1 octubre
Tributos locales. Impuesto sobre actividades económicas Descargar (iCalendar)
Inicio campaña recibos IAE
5 octubre
Tributo sobre el juego Descargar (iCalendar)
El plazo de solicitud de alta, modificación o baja en el sistema de domiciliación del pago del tributo sobre el juego mediante máquinas o aparatos automáticos finaliza el 5 de octubre para que la domiciliación surta efectos desde el tercer trimestre del año natural (julio-septiembre) • Modelo 44D
7 octubre
Impuestos especiales de fabricación Descargar (iCalendar)
Septiembre 2026. • Modelo SCP
20 octubre
Impuesto sobre sociedades e impuesto sobre la renta de no residentes Descargar (iCalendar)
Solo deberán presentarlo las entidades a las que sea de aplicación la normativa estatal:
Pagos fraccionados. Impuesto sobre Sociedades e Impuesto sobre la Renta de no Residentes (establecimiento permanente) • Modelo 202
Pagos fraccionados. Impuesto sobre Sociedades. Régimen de consolidación fiscal • Modelo 222
26 octubre
Renta, sociedades y no residentes con establecimiento permanente Descargar (iCalendar)
Retenciones e ingresos a cuenta:
Tercer trimestre 2026 • Modelos 110, 115, 117, 123, 124, 126, 128, 230
Septiembre 2026. Grandes empresas • Modelos 111, 115, 117, 123, 124, 126, 128
(Volumen de ingresos superior a 6.010.121,04 euros)
Impuesto sobre sociedades e impuesto sobre la renta de no residentes Descargar (iCalendar)
Anual 2025
Pagos Fraccionados. Impuesto sobre Sociedades. Impuesto sobre la Renta de no Residentes (Establecimiento permanente) • Modelo 203
Pagos Fraccionados. Impuesto sobre Sociedades. Régimen consolidado • Modelo: 223
No residentes sin establecimiento permanente Descargar (iCalendar)
Retenciones e ingresos a cuenta:
Tercer trimestre 2026 • Modelos 117, 216, 230
Septiembre 2026. Grandes empresas • Modelos 117, 216
Gravamen especial sobre los premios de determinadas loterias y apuestas, autoliquidación Descargar (iCalendar)
Tercer trimestre 2026 . Modelo 136
Impuestos especiales de fabricación Descargar (iCalendar)
Julio 2026. Grandes empresas • Modelos 561, 562, 563
Septiembre 2026. Todas las empresas • Modelos 566, 581
Septiembre 2026. Todas las empresas • Modelos 510, 548
Tercer trimestre 2026. Todas las empresas • Modelos 553, 521
Solicitud de devolución. Tercer trimestre 2026 • Modelos 506, 507, 508, 524, 572
Impuestos especiales sobre la electricidad y el carbón Descargar (iCalendar)
Septiembre 2026. Grandes empresas • Modelo 560
Tercer trimestre 2026. Excepto grandes empresas • Modelo 560
Tercer trimestre 2026. Todas las empresas. • Modelos 595
Impuesto sobre primas de seguro Descargar (iCalendar)
Septiembre 2026 • Modelo 430
Impuesto sobre el valor añadido Descargar (iCalendar)
Tercer trimestre 2026:
Régimen general • Modelo 300
Recargo de equivalencia. Solicitud de devolución • Modelo 308
Contribuyentes que no presentan declaraciones-liquidaciones periódicas del IVA y han efectuado, entre otras, adquisiciones intracomunitarias de bienes u operaciones con inversión del sujeto pasivo • Modelo 309
Régimen simplificado • Modelo 310
Régimen especial de agricultura, ganadería y pesca. Solicitud de devolución • Modelo 341
Declaración resumen recapitulativo de operaciones con sujetos pasivos de la UE • Modelo 349
Régimen general + régimen simplificado • Modelo 370
Septiembre 2026:
Grandes empresas, titulares de depósitos fiscales y/o las que extraen productos de depósitos fiscales • Modelo 320
Grupo de entidades. Modelo individual. Modelo 322
Autoliquidación mensual de IVA. Registro de devoluciones mensuales • Modelo 330
Declaración resumen recapitulativo de operaciones con sujetos pasivos de la UE • Modelo 349
Grupo de entidades. Modelo agregado. Modelo 353
Tributo sobre el juego Descargar (iCalendar)
Bingo electrónico. Tercer trimestre 2026 • Modelo 40E
Casinos de juego. Tercer trimestre 2026 • Modelo 042
Juego mediante apuestas. Tercer trimestre 2026 • Modelo 048
Impuesto sobre actividades de juego. Tercer trimestre 2026 • Modelo 763
Máquinas recreativas. Tercer trimestre 2026 • Modelo 044
Impuesto sobre transmisiones patrimoniales y actos jurídicos documentados Descargar (iCalendar)
Actos Jurídicos Documentados. Documentos negociados por entidades colaboradoras. Septiembre 2026 • Modelo 610
Tributos medioambientales Descargar (iCalendar)
Impuesto sobre los gases fluorados de efecto invernadero. Tercer trimestre 2026 • Modelo 587
Impuesto especial sobre los envases de plástico no reutilizables. Tercer trimestre 2026 • Modelo 592
Impuesto especial sobre los envases de plástico no reutilizables. Septiembre 2026 • Modelo 592
Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Tercer trimestre 2026 • Modelo 593
IVA. Comercio electrónico Descargar (iCalendar)
Autoliquidación de los regímenes especiales aplicables a los sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes
Tercer trimestre 2026:
OSS Régimen de la Unión: • Modelo 369
Septiembre 2026:
OSS Régimen de importación: • Modelo 369
Impuesto sobre determinados servicios digitales Descargar (iCalendar)
Tercer trimestre 2026: • Modelo 490
Impuesto sobre las Transacciones Financieras Descargar (iCalendar)
Septiembre 2026: • Modelo 604
Navarra
Octubre 2026
Hasta el 7
Impuestos Especiales de Fabricación
Suministro Gasóleo en Instalaciones de Consumo Propio. Septiembre 2026. G04(T1)
Hasta el 20
Otras declaraciones
Impuesto sobre la eliminación en vertedero y la incineración de residuos. 3º trim. 2026. 366 500(T1)
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación Régimen General. 3º trim. 2026. F69 713(T2)
Otras declaraciones
Retenciones a cuenta sobre incrementos de patrimonio (trimestral). 3º trim. 2026. 781 781
Primas de seguros
Declaración mensual. Septiembre 2026. 430(T1) 753
Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD)
Pago del impuesto sobre recibos-pagarés. Mensuales. Septiembre 2026. 610 779
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación Régimen Simplificado. 3º trim. 2026. F69(T2) 713
Tasas fiscales sobre el juego e impuesto sobre actividades de juego
Declaración sobre Explotación de máquinas o aparatos automáticos. 3º trim. 2026. J10
Declaración sobre Salas de bingo. 3º trim. 2026. J20
Declaración sobre Rifas, tómbolas, apuestas y combinaciones aleatorias, en la modalidad de apuestas. 3º trim. 2026. J50
Comunicación de premios de apuestas superiores a 3.000 euros. Septiembre 2026. J60
Impuesto sobre la Renta de las Personas Físicas (IRPF)
Pago fraccionado (Empresarios-Profesionales). 3º trim. 2026. 130(T2) 717
Impuesto sobre la Renta de las Personas Físicas (IRPF). Retenciones a cuenta
Resumen anual. Capital mobiliario. 3º trim. 2026. 716
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios. 3º trim. 2026. 715
Capital mobiliario. 3º trim. 2026. 716
Impuesto sobre el Valor Añadido (IVA)
Declaración no periódica. 3º trim. 2026. 309(T2) 727
Impuesto sobre la Renta de las Personas Físicas (IRPF). Retenciones a cuenta
Arrendamientos de inmuebles urbanos. 3º trim. 2026. 759
Impuesto sobre la Renta de No Residentes (IRNR)
Retenciones e ingresos a cuenta (trimestral). 3º trim. 2026. 216 782
Impuesto sobre Sociedades
Pago a cuenta (normativa de Navarra). Octubre 2026. S91(T1) 720
Pago a cuenta (normativa del Estado). Octubre 2026. S91(T1) 720
Impuesto sobre Sociedades. Retenciones a cuenta
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios. 3º trim. 2026. 715
Capital mobiliario. 3º trim. 2026. 716
Impuesto sobre el Valor Añadido (IVA)
Declaración Recapitulativa de Operaciones Intracomunitarias. General. Septiembre 2026. 349(T1)
Impuesto sobre Sociedades. Retenciones a cuenta
Capital mobiliario
Nota: Empresas con una facturación superior a 6.010.121,04 €. 3º trim. 2026. 210
Arrendamientos de inmuebles urbanos. 3º trim. 2026. 759
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. 3º trim. 2026. 760
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. 3º trim. 2026. 760 760
Impuestos Especiales de Fabricación
Declaración operaciones Vino y Bebidas fermentadas (cuando el tipo sea 0). 3º trim. 2026. 553
Impuesto sobre el Valor Añadido (IVA)
Declaración Recapitulativa de Operaciones Intracomunitarias. Trimestral. 3º trim. 2026. 349(T1)
Impuestos Especiales de Fabricación
Declaración operaciones
Nota: En los mismos plazos que los establecidos para la correspondiente declaración mensual o trimestral. Julio 2026. 554, 555, 557, 558, 570, 580
Impuesto sobre la electricidad (mensual). Septiembre 2026. 560(T1) 752
Impuesto sobre la electricidad (trimestral). 3º trim. 2026. 560(T1) 761
Declaración-liquidación Cerveza (mensual). Julio 2026. 561(T1) 755
Declaración-liquidación productos intermedios (mensual). Julio 2026. 562(T1) 757
Declaración-liquidación productos intermedios (mensual). Julio 2026. 562(T1) 757
Declaración-liquidación Alcohol y Bebidas Derivadas (mensual). Julio 2026. 563(T1) 719
Declaración-liquidación labores del Tabaco. Septiembre 2026. 566(T1) 751
Declaración-liquidación hidrocarburos. Septiembre 2026. 581(T1) 750
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (mensual). Septiembre 2026. 592(T1)
Impuestos medioambientales
Gases fluorados de efecto invernadero. 3º trim. 2026. 587(T1) 791
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (mensual). Septiembre 2026. 592(T1)
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (trimestral). 3º trim. 2026. 592(T1)
Impuesto especial sobre los envases de plástico no reutilizables. Solicitud de devolución. 3º trim. 2026. A22(T1)
Otras declaraciones
Impuesto sobre las Transacciones Financieras. Autoliquidación. Septiembre 2026. 604(T1)
Hasta el 26
Impuesto sobre Sociedades
Pago a cuenta (normativa de País Vasco). Octubre 2026. S91(T1) 720
Hasta el 30
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación incluidos en Régimen de devolución mensual y empresas con facturación superior a 6.010.121,04 euros. Septiembre 2026. F66(T1) 714
Otras declaraciones
Impuesto sobre determinados servicios digitales. 3º trim. 2026. 490(T2) 505
Retenciones a cuenta sobre incrementos de patrimonio (mensual). Septiembre 2026. 780 780
Retenciones a cuenta por operaciones de capitalización y seguros de vida (mensual). Septiembre 2026. 785 785
Impuesto sobre la Renta de las Personas Físicas (IRPF). Retenciones a cuenta
Resumen anual. Capital mobiliario. Septiembre 2026. 716
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 745
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 745 745
Capital mobiliario
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 746 / 747 / 748
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 760
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 760 760
Impuesto sobre la Renta de No Residentes (IRNR)
Retenciones e ingresos a cuenta (mensual). Septiembre 2026. 216 782
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación Grupo Entidades. Individual. Septiembre 2026. 322(T1)
Impuesto sobre Sociedades. Retenciones a cuenta
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 745
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 745 745
Arrendamientos de inmuebles urbanos. Septiembre 2026. 759
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 760
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Septiembre 2026. 760 760
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación Grupo Entidades. Agregado. Septiembre 2026. 353 714(T1)