
|
Cuidado con la donación de participaciones: Hacienda aplicar el método FIFO para el cálculo de la ganancia patrimonial

Donar participaciones de la empresa familiar a los hijos es una operación habitual para preparar el relevo generacional. Si la donación cumple los requisitos de la reducción por empresa familiar del Impuesto sobre Donaciones (artículo 20.6 de su Ley), no se computa ganancia patrimonial en el IRPF de quien dona (artículo 33.3.c de la Ley del IRPF). Pero si no se cumplen, la donación puede generar una ganancia patrimonial para el donante. El Tribunal Económico-administrativo Central (TEAC) ha confirmado un criterio que ya venía manteniendo la Dirección General de Tributos (DGT) y que el propio TEAC había sostenido en una resolución anterior: la aplicación del método FIFO también a las donaciones de participaciones sociales homogéneas.
Esta identificación de valores según el método FIFO, la contempla expresamente la Ley de IRPF, pero en relación con transmisiones onerosas de participaciones. Tratándose de transmisiones lucrativas, la norma nada establece al respecto.
Pues bien, esta es precisamente la controversia que gira en torno a esta cuestión: la extensión de la regla de identificaciones de valores homogéneos también a la donación de participaciones, aún en el caso de que en la escritura se haga constar cuales son las participaciones que se dona.
Argumentos del TEAC:
➠ No hay motivo que justifique tratar de forma distinta la identificación de valores según la transmisión sea onerosa o lucrativa.
➠ El hecho de que en algunos territorios forales haya regulado de forma expresa la aplicación de FIFO a la donación de participaciones es un motivo adicional para aplicar la regla también en territorio común.
➠ Se considera irrelevante que el Legislador no haya modificado la Ley de IRPF para adecuarla a la doctrina de la DGT, pues la inacción del legislador no implica que el precepto deba limitarse a las transmisiones onerosas.
El criterio administrativo tiene un objetivo antielusión evidente. Si el donante pudiera elegir, donaría los lotes de coste más alto, sin ganancia, y conservaría los de coste bajo. Esa ganancia latente podría no tributar nunca si las participaciones se transmiten después por causa de muerte. Otra cosa es que la literalidad de la norma permita esta interpretación.
|
Un ejemplo Ana constituyó una sociedad en 2005 y suscribió 1.000 participaciones por 10.000 euros. En 2018 compró otras 1.000 participaciones a un socio que se retiraba, por 200.000 euros. En 2026 dona 1.000 participaciones a su hija, valoradas en 210.000 euros.
Esa ganancia tributa en la base del ahorro del IRPF de Ana, aunque ella no haya cobrado nada por la donación. |
Un matiz importante
En las donaciones de participaciones entre cónyuges u de padres a hijos, por ejemplo, si la sociedad y los socios cumplen los requisitos para aplicar la reducción por donación de empresa familiar en el Impuesto sobre Donaciones, la ganancia patrimonial no tributa en el IRPF del donante. Para que esto sea así, deben cumplirse, escrupulosamente, determinados requisitos, como que la sociedad realice actividad económica, que se cumplan determinados porcentajes de participación, mantenimiento por parte del donatario durante un plazo, etc.
Hay que tener en cuenta que, en este caso, el donatario se subroga en los valores y fechas de adquisición del donante, de forma que la ganancia patrimonial se difiere hasta una próxima transmisión.
Conviene recordar también que, si la donación generase una pérdida, esta no podría compensarse en el IRPF.
Consejos prácticos
➠ Reconstruir la cartera histórica antes de donar. Debe documentarse cada lote de participaciones con su fecha y coste de adquisición: fundación, ampliaciones, compras a otros socios y adquisiciones lucrativas previas.
➠ Calcular la ganancia con FIFO, no con la numeración escriturada. La identificación en escritura sigue siendo necesaria a efectos mercantiles y del ISD, pero no determina el coste fiscal del donante en IRPF.
➠ Revisar la homogeneidad. Conviene comprobar si existen bloques no homogéneos: clases distintas, participaciones privilegiadas o diferente régimen de titularidad, como privativas frente a gananciales. En esos casos FIFO opera dentro de cada bloque.
➠ Antes de firmar una donación de participaciones, consulte con su asesor. Una buena planificación previa puede marcar una diferencia muy importante en el coste fiscal de la operación.
Custodia compartida y pensión de alimentos: el Supremo abre la puerta a una doble ventaja fiscal en el IRPF
El Tribunal Supremo ha dado la razón a los progenitores con custodia compartida que, además, pagan una pensión de alimentos a sus hijos fijada por el juez. En su reciente sentencia 1054/2026, de 23 de septiembre (recurso de casación 2595/2025), declara que pueden aplicar en la misma declaración de la renta el mínimo por descendientes y el régimen especial de las anualidades por alimentos.
Hasta ahora, Hacienda solo permitía aplicar el mínimo por descendientes y rechazaba la ventaja fiscal de la pensión. El cambio de criterio puede suponer un ahorro en el IRPF y abre la puerta a reclamar lo pagado de más en ejercicios no prescritos.
Dos ventajas fiscales en juego
La Ley del IRPF tiene en cuenta los gastos que supone mantener a los hijos a través de dos mecanismos distintos:
➠ El mínimo por descendientes. Es una parte de la renta que no tributa por cada hijo menor de 25 años (o con discapacidad) que conviva con el contribuyente: 2.400 euros por el primero, 2.700 por el segundo, 4.000 por el tercero y 4.500 por el cuarto y siguientes, más 2.800 euros si es menor de tres años.
➠ El régimen de las anualidades por alimentos a los hijos. Quien paga una pensión de alimentos fijada judicialmente no puede restarla de su base imponible, pero sí aplica la escala del impuesto por separado: por un lado al importe de la pensión y por otro al resto de su renta. Así, se evita la progresividad del impuesto en dichas cuantías.
El problema surge con la reforma de la Ley 26/2014. Desde 2015, el régimen de anualidades por alimentos solo se aplica a quienes pagan alimentos a sus hijos "sin derecho a la aplicación por estos últimos del mínimo por descendientes". En la custodia exclusiva no hay dudas: quien convive con los hijos aplica el mínimo y quien paga la pensión aplica el régimen de alimentos. Pero en la custodia compartida en los que además se satisface una con pensión, el progenitor que paga convive con sus hijos parte del tiempo y tiene derecho al 50 % del mínimo, ¿pierde por ello la ventaja de la pensión?
El caso y la posición de la Administración
El contribuyente, residente en Alicante, tenía la custodia compartida de su hija por semanas alternas y pagaba una pensión de alimentos fijada en la sentencia de divorcio: 7.800 euros en 2019. En su declaración de ese año aplicó el 50 % del mínimo por descendientes y, además, el régimen especial de las anualidades por alimentos por esos 7.800 euros.
La Agencia Tributaria le abrió una comprobación limitada y eliminó la ventaja de la pensión. Su argumento: con custodia compartida ambos progenitores conviven con la hija, ambos aplican el mínimo al 50 % y ninguno puede aplicar el régimen de alimentos. Este criterio lo respaldaban la Dirección General de Tributos y el Tribunal Económico-Administrativo Central.
Qué dice el Tribunal Supremo
El Supremo desestima el recurso de la Administración y fija esta doctrina:
En los supuestos de custodia compartida los progenitores que paguen anualidades por alimentos en favor de los hijos por decisión judicial podrán aplicar en el mismo período impositivo el mínimo por descendientes y el régimen especial de anualidades por alimentos (aplicación separada de la escala de gravamen), en función del tiempo en que exista una efectiva convivencia entre progenitor y descendiente, de manera que ambos regímenes no se solapan.
Sus razones principales son cuatro:
➠ Los dos beneficios cubren tiempos distintos. El mínimo por descendientes corresponde al tiempo en que el hijo convive con el progenitor; el régimen de alimentos, al tiempo en que no convive con él y le paga la pensión. Por eso no hay una doble ventaja por lo mismo: su aplicación es sucesiva, no simultánea.
➠ Quien tiene custodia compartida no disfruta del mínimo completo. Solo aplica una parte (el 50 %), por lo que no puede considerarse excluido del art. 64. Este precepto debe leerse junto con el art. 61, que regula el prorrateo.
➠ La finalidad de la norma y la protección de la familia. Ambos beneficios buscan aliviar los gastos derivados del deber de asistencia a los hijos. La exposición de motivos de la Ley 26/2014 no dice en ningún momento que quisiera excluir la custodia compartida, una reforma cuyo objetivo era mejorar la fiscalidad de las familias.
➠ La igualdad de trato. Negar la ventaja dejaría al progenitor con custodia compartida que paga alimentos en peor situación que al que paga alimentos sin convivir nunca con sus hijos.
En la práctica, el Supremo confirma la declaración del contribuyente: 50 % del mínimo por descendientes más el régimen especial sobre la totalidad de la pensión pagada.
Recomendaciones
Si tiene la custodia compartida de sus hijos y paga una pensión de alimentos fijada por el juez o en un convenio regulador formalizado, conviene tener en cuenta:
➠ Revisar sus declaraciones no prescritas. Si aplicó solo el mínimo por descendientes en ejercicios aún no prescritos (2022 a 2025, puede reclamar la devolución de lo pagado de más, con intereses.
➠ Aplicar ambos beneficios en sus próximas declaraciones. La parte proporcional del mínimo por descendientes y el régimen especial sobre la pensión pagada.
➠ Hacer valer la doctrina en procedimientos abiertos. Si tiene una comprobación, una reclamación o un recurso en curso sobre este punto, la sentencia es un argumento decisivo. Si la liquidación ya es firme, su revisión es mucho más difícil y debe estudiarse caso a caso.
➠ Conservar la documentación. La sentencia o el convenio que fija la pensión y los justificantes de su pago efectivo (transferencias bancarias). Hacienda puede exigir que acredite que la pensión se ha pagado realmente.
La sentencia no perjudica al otro progenitor, que mantiene su parte del mínimo por descendientes. Supone un alivio fiscal para quien comparte la custodia y además asume una pensión, situación hasta ahora tratada peor que la de quien paga alimentos sin convivir con sus hijos.
El TEAC aclara hasta dónde puede llegar Hacienda al regularizar una reorganización empresarial
La reorganización de una empresa puede responder a distintas necesidades, como facilitar su gestión, incorporar nuevos socios, separar actividades o planificar su crecimiento. Para favorecer estas operaciones, la normativa del Impuesto sobre Sociedades contempla un régimen fiscal especial que permite aplazar la tributación de determinadas ganancias.
Este régimen, conocido como régimen de fusiones, escisiones, aportaciones de activos y canje de valores (FEAC), se regula en los artículos 76 y siguientes de la Ley del Impuesto sobre Sociedades (LIS). Sin embargo, su aplicación tiene límites. El artículo 89.2 de la LIS establece que este régimen no puede utilizarse cuando la operación tenga como principal objetivo el fraude o la evasión fiscal.
Ahora bien, ¿qué consecuencias tiene que Hacienda considere abusiva una operación de este tipo? Esta es precisamente la cuestión que aborda El Tribunal Económico-Administrativo Central (TEAC), en su resolución de 8 de octubre de 2026 (RG 417/2023), ha aclarado los límites que debe respetar la Administración al regularizar estas operaciones.
EL CASO ANALIZADO POR EL TEAC
El caso tiene su origen en una operación en la que una persona aportó a una sociedad holding de nueva creación las participaciones que poseía en otras dos empresas. Una de las operaciones se realizó mediante un canje de valores y la otra mediante una aportación no dineraria, ambas acogidas al régimen fiscal especial.
Posteriormente, una de esas empresas repartió dividendos a la holding, que se benefició de la exención prevista en el artículo 21 de la LIS.
Hacienda consideró que las operaciones se habían realizado principalmente para obtener una ventaja fiscal indebida, evitando la tributación que habría correspondido al socio en su IRPF si hubiera recibido directamente esos beneficios. Por ello, rechazó la aplicación del régimen especial y exigió tributar por las ganancias generadas en ambas aportaciones.
Sin embargo, al revisar el caso, el TEAC llegó a conclusiones diferentes respecto de las dos empresas:
-
En la aportación de las participaciones de TW, anuló la regularización porque Hacienda no había identificado suficientemente una ventaja fiscal abusiva que justificara rechazar el régimen especial.
-
En el canje de participaciones de XZ, consideró que sí existía una finalidad fiscal abusiva, relacionada con el posterior reparto de dividendos a la holding. Sin embargo, anuló la liquidación practicada en 2015, ya que la ventaja fiscal abusiva se materializó posteriormente, en 2016 y, en su caso, en 2017, ejercicios a los que debía referirse la regularización.
¿QUÉ HA ESTABLECIDO EL TEAC?
A partir de este caso, el TEAC establece una serie de criterios que delimitan las consecuencias fiscales de aplicar la cláusula antiabuso:
-
Hacienda debe justificar la existencia de una ventaja fiscal abusiva. No basta con que la operación permita pagar menos impuestos, sino que debe acreditarse su finalidad abusiva.
-
La regularización debe ser proporcional. No puede exigirse automáticamente la tributación de toda la ganancia acumulada en las participaciones aportadas.
-
El momento de la regularización es importante. Debe atenderse al ejercicio en el que se materializa la ventaja fiscal abusiva y no necesariamente al año de la operación.
-
No todos los beneficios quedan afectados. La regularización debe distinguir entre los beneficios generados antes y después del canje. También pueden tenerse en cuenta los procedentes de operaciones realizadas antes de la reorganización, aunque todavía no se hubieran contabilizado.
Además, el TEAC aclara que Hacienda no puede eliminar directamente la exención aplicada a los dividendos recibidos por la holding, ya que esta no es un beneficio propio del régimen de reestructuraciones. La regularización debe centrarse, en su caso, en el aplazamiento de la tributación derivado del canje, en la medida necesaria para corregir el abuso.
En definitiva, Hacienda puede corregir una operación de reestructuración abusiva, pero debe identificar la ventaja fiscal obtenida y limitar su actuación a lo necesario para eliminarla.
¿QUÉ CONVIENE TENER EN CUENTA EN UNA REORGANIZACIÓN EMPRESARIAL?
-
Justificar los motivos de la reorganización. Es importante que la operación responda a necesidades empresariales reales, como mejorar la gestión, separar actividades o facilitar el crecimiento.
-
Documentar adecuadamente la operación. Conviene conservar los acuerdos, informes y demás documentos que permitan acreditar las razones que justificaron la reestructuración.
-
Revisar los beneficios acumulados antes del canje. Su posterior distribución a una sociedad holding puede ser relevante para determinar si existe una ventaja fiscal abusiva.
-
Analizar el destino de los dividendos. Conviene comprobar si los fondos recibidos por la holding se destinan a nuevas actividades empresariales o permanecen en ella como inversiones financieras, ya que esta circunstancia puede ser relevante para apreciar una finalidad abusiva.
-
Comprobar el alcance de cualquier regularización. Si Hacienda cuestiona la operación, es importante verificar que ha identificado correctamente la ventaja fiscal abusiva y que los ajustes se limitan a corregirla.
7 cosas que debes saber sobre la exención por reinversión en vivienda habitual
Vender nuestra vivienda habitual para comprar otra puede tener importantes consecuencias fiscales. Con carácter general, cuando vendemos un inmueble por un precio superior al que pagamos por él, obtenemos una ganancia patrimonial que debe declararse en el Impuesto sobre la Renta de las Personas Físicas (IRPF). Sin embargo, si destinamos el importe obtenido a adquirir una nueva vivienda habitual, podemos quedar exentos de tributar por esa ganancia, siempre que cumplamos determinados requisitos.
Esta exención, regulada en el artículo 38 de la Ley del IRPF y en el artículo 41 de su Reglamento, plantea algunas dudas en la práctica. ¿Cuánto tiempo tenemos para comprar la nueva vivienda? ¿Qué ocurre si dejamos de vivir en ella antes de venderla? ¿Y si la compramos junto con nuestro cónyuge?
Además, los últimos pronunciamientos de los tribunales han aclarado algunas cuestiones importantes que conviene conocer. A continuación, repasamos siete aspectos fundamentales para aplicar correctamente este beneficio fiscal.
1. PARA QUE UNA VIVIENDA SEA HABITUAL, NO BASTA CON VIVIR EN ELLA
El primer requisito para aplicar la exención es que tanto la vivienda que vendemos como la que adquirimos tengan la consideración de vivienda habitual.
Como regla general, el artículo 41 bis del Reglamento del IRPF exige haber residido en la vivienda durante un período continuado de, al menos, tres años. No obstante, existen circunstancias que permiten considerar cumplido este requisito, aunque no haya transcurrido dicho plazo, siempre que hagan necesario el cambio de domicilio. Entre ellas se encuentran el matrimonio, la separación matrimonial, el traslado laboral o la obtención del primer empleo, entre otras situaciones justificadas.
Además, la nueva vivienda debe ocuparse de manera efectiva y permanente dentro de los doce meses siguientes a su adquisición o a la finalización de las obras, salvo las excepciones previstas legalmente.
2. TIENES DOS AÑOS PARA REINVERTIR, PERO TAMBIÉN PUEDES COMPRAR ANTES DE VENDER
Uno de los requisitos fundamentales para aplicar la exención es respetar el plazo establecido para realizar la reinversión.
La normativa permite destinar el importe obtenido a la adquisición de una nueva vivienda habitual durante los dos años anteriores o posteriores a la venta. Esto significa que no es necesario vender primero y comprar después, sino que también podemos adquirir la nueva vivienda y vender la anterior dentro de los dos años siguientes.
Por ejemplo, si vendemos nuestra vivienda habitual el 15 de octubre de 2026, podremos reinvertir el importe obtenido hasta el 15 de octubre de 2028. Del mismo modo, si hubiéramos adquirido la nueva vivienda en octubre de 2025, también podríamos beneficiarnos de la exención, siempre que cumplamos los restantes requisitos.
Además, cuando la reinversión se realice en ejercicios posteriores al de la venta, debemos comunicar en nuestra declaración de la Renta la intención de reinvertir.
Pero ¿qué ocurre si compramos una vivienda sobre plano y la promotora no nos entrega las llaves dentro de esos dos años?
3. ¿QUÉ OCURRE SI DEJAS TU VIVIENDA HABITUAL POR UN TRASLADO LABORAL?
Cambiar de residencia por motivos laborales puede obligarnos a abandonar nuestra vivienda habitual sin tener previsto venderla inmediatamente. Sin embargo, aunque hayamos vivido en ella durante muchos años, retrasar su venta puede hacernos perder la posibilidad de aplicar la exención por reinversión.
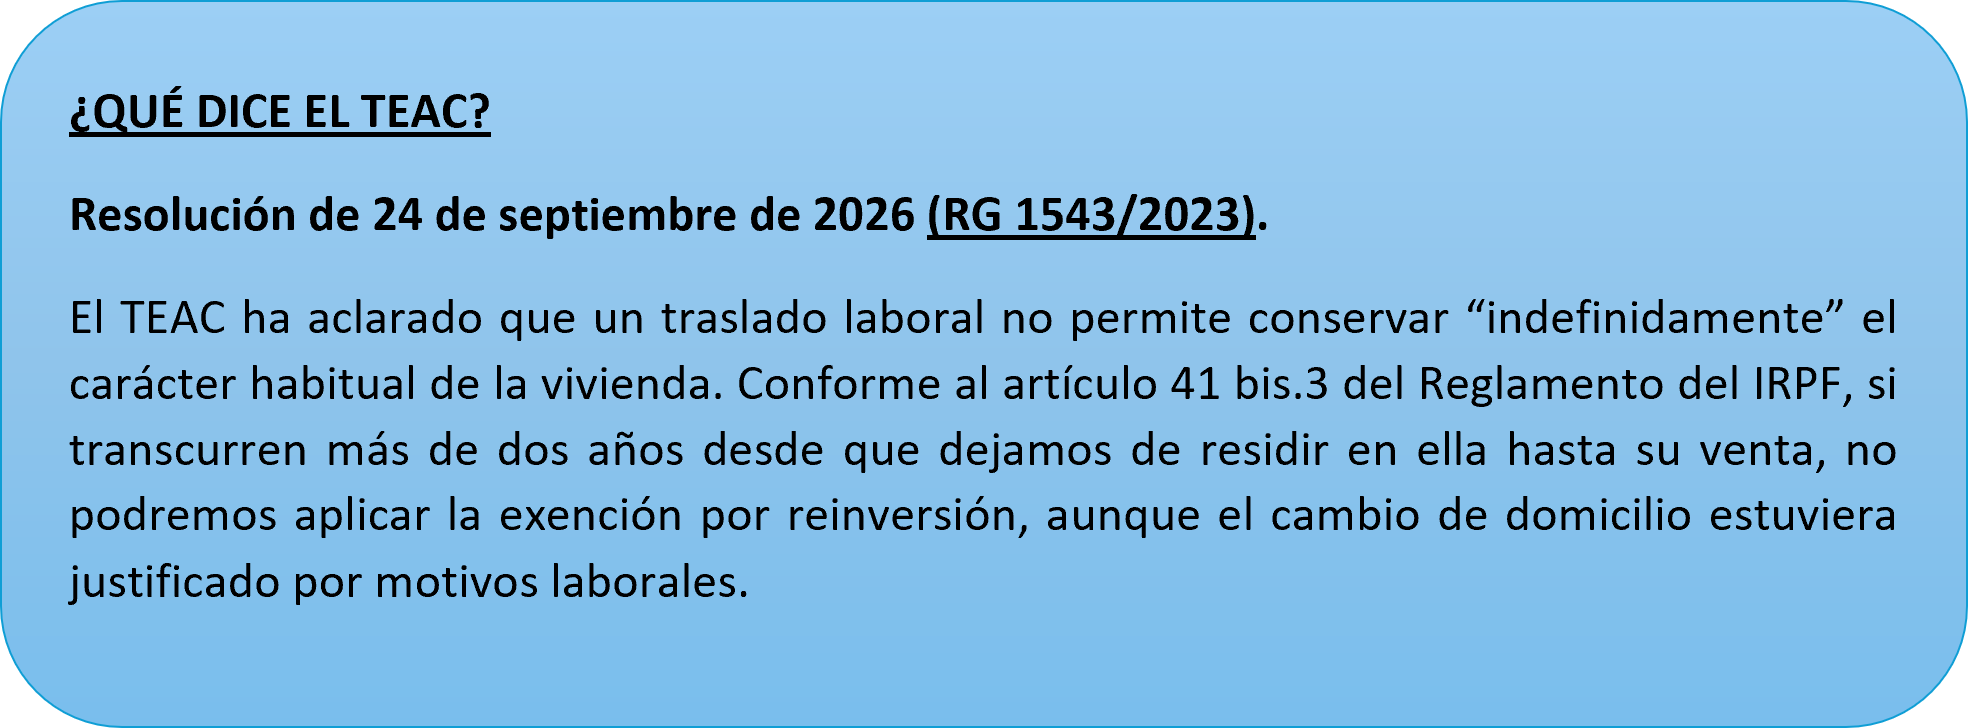
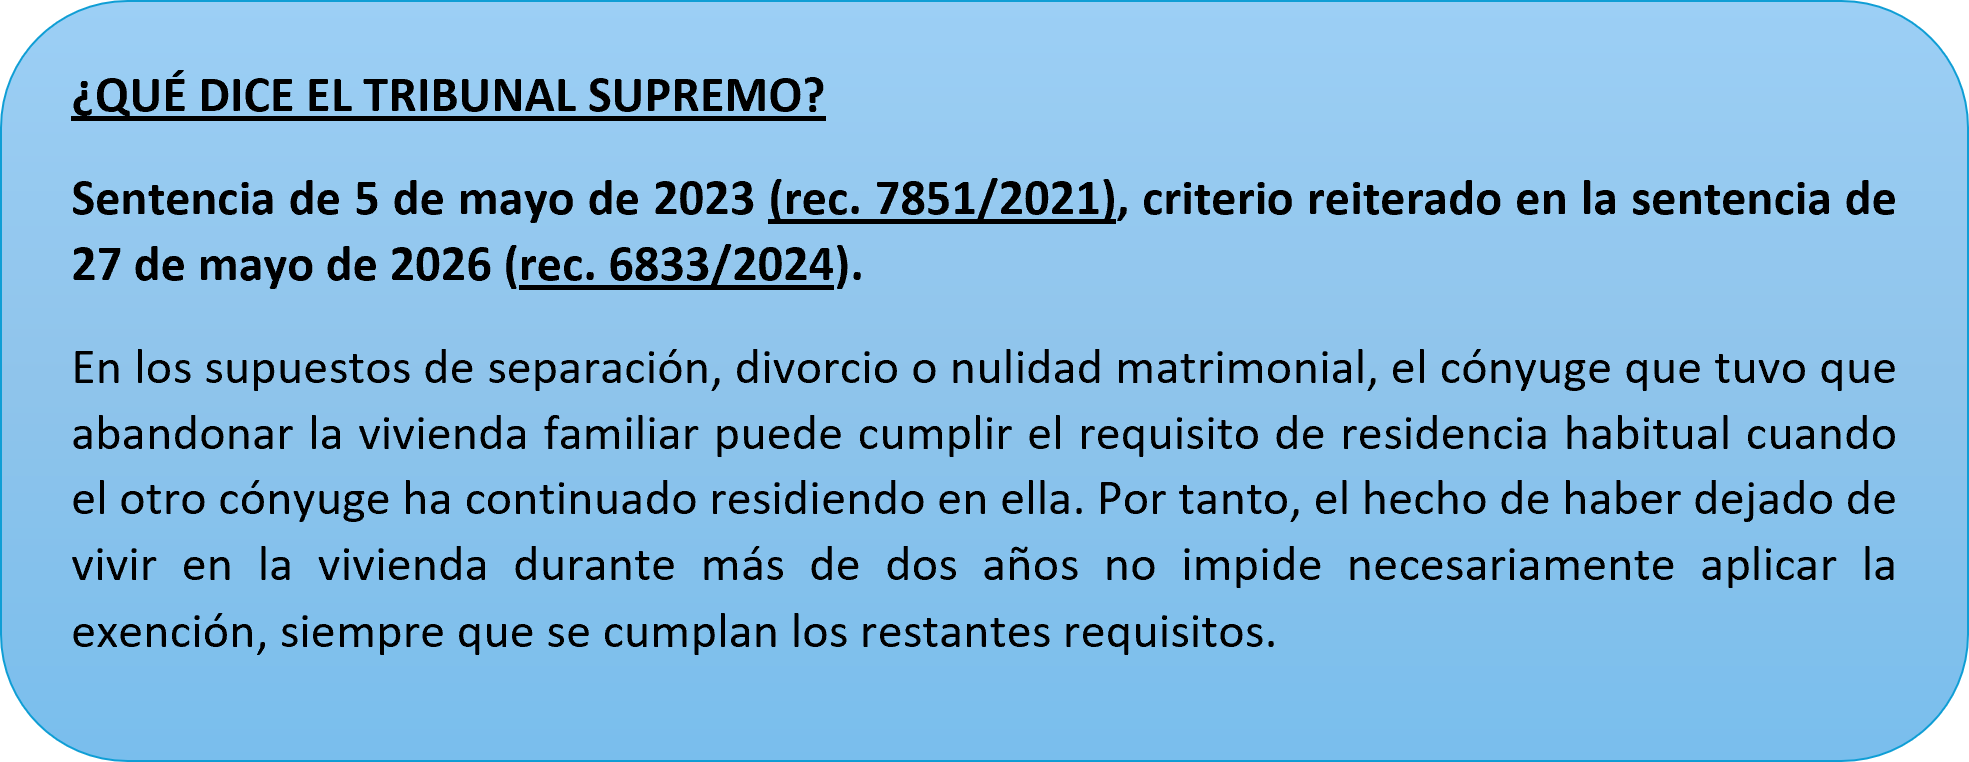
4. EN CASO DE SEPARACIÓN O DIVORCIO, ABANDONAR LA VIVIENDA NO SIEMPRE IMPLICA PERDER LA EXENCIÓN
Una situación diferente se produce cuando uno de los cónyuges abandona la vivienda familiar como consecuencia de una separación o divorcio, mientras que el otro continúa residiendo en ella.
En estos casos, es habitual que la vivienda permanezca durante años en propiedad de ambos, aunque solo uno de ellos siga utilizándola como residencia habitual. Esta circunstancia puede generar dudas cuando finalmente deciden venderla y reinvertir el importe obtenido en otra vivienda.
A diferencia de lo que sucede con los traslados laborales, los tribunales han establecido un criterio más favorable para estas situaciones.
5. SI VENDES UNA VIVIENDA PRIVATIVA Y COMPRAS OTRA EN GANANCIALES, ATENCIÓN A TU PORCENTAJE DE PROPIEDAD
Otra cuestión que puede generar dudas aparece cuando una persona vende una vivienda que le pertenece exclusivamente y utiliza el dinero obtenido para comprar otra junto con su cónyuge.
¿Puede considerar reinvertido todo el dinero de la venta, aunque la nueva vivienda pertenezca a ambos?
La respuesta no depende únicamente de cuánto dinero se haya destinado a la compra, sino también del porcentaje de propiedad que se adquiere en la nueva vivienda.
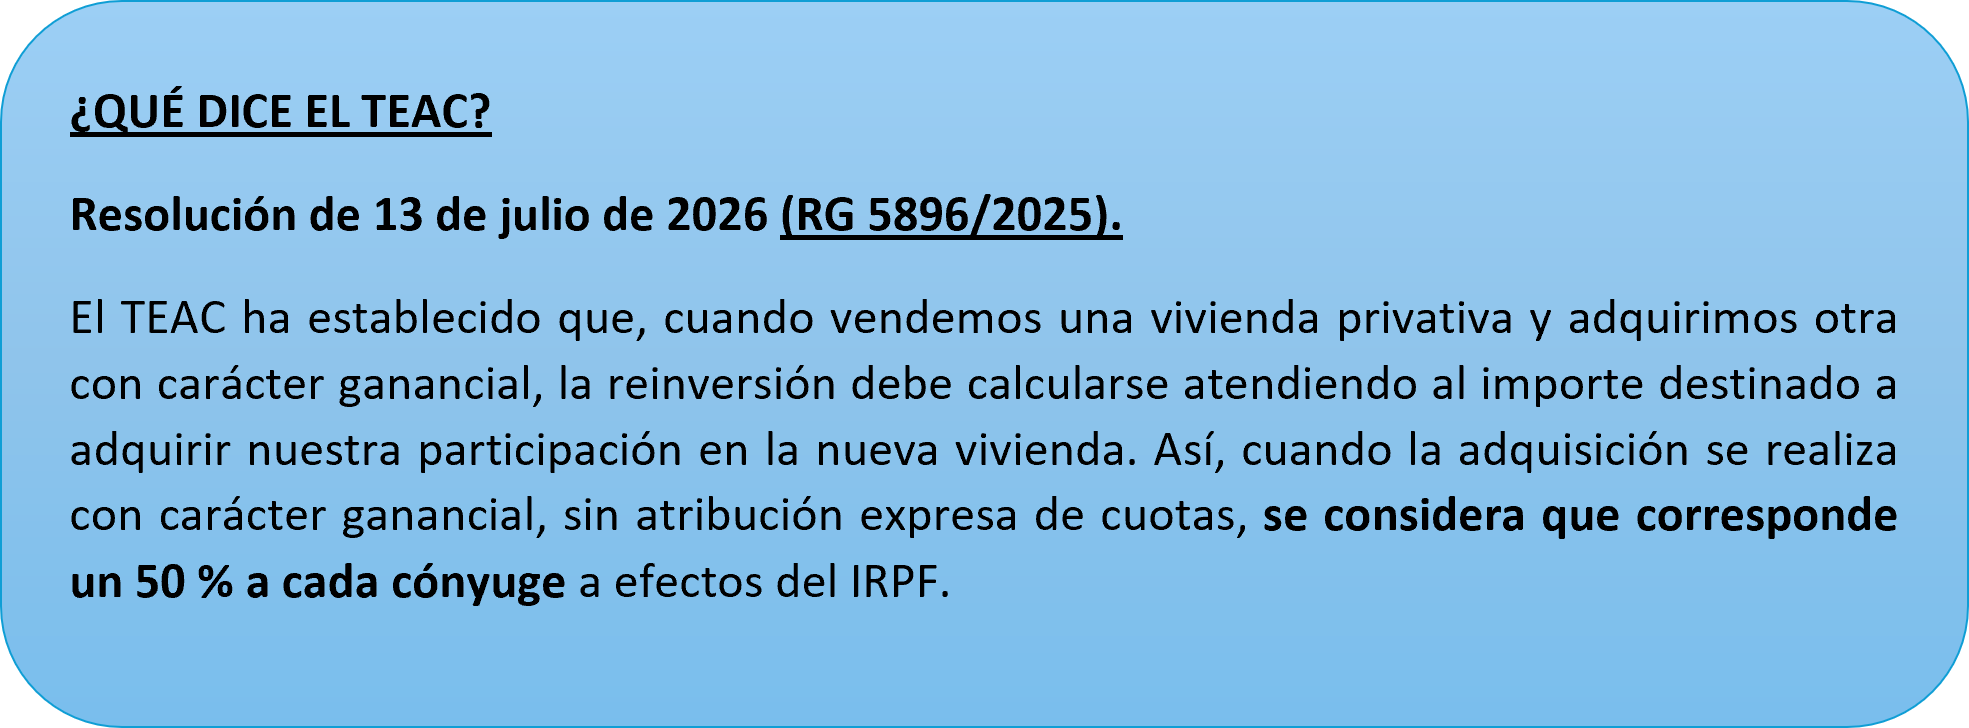
Por ejemplo: si una persona vende su vivienda privativa y obtiene un importe de 200.000 euros que destina íntegramente a comprar una nueva vivienda ganancial por ese mismo precio, la reinversión computable para aplicar la exención será, en principio, de 100.000 euros, correspondiente al 50 % de la nueva vivienda. En consecuencia, si no existe préstamo pendiente ni otras circunstancias que alteren el cálculo, únicamente quedaría exento el 50 % de la ganancia patrimonial obtenida.
Por ello, antes de adquirir una nueva vivienda junto con nuestro cónyuge, conviene valorar cómo se va a formalizar la titularidad del inmueble, ya que esta circunstancia puede determinar el alcance del beneficio fiscal.
6. NO ES NECESARIO UTILIZAR EXACTAMENTE EL DINERO DE LA VENTA Y LA EXENCIÓN PUEDE SER PARCIAL
Es habitual pensar que, para disfrutar de la exención, debemos utilizar exactamente el dinero recibido por la venta de nuestra antigua vivienda para pagar la nueva. Sin embargo, no es así.
Podemos adquirir la nueva vivienda mediante financiación ajena, por ejemplo, solicitando una hipoteca, sin que ello impida aplicar el beneficio fiscal. Lo importante es que la inversión realizada cumpla los requisitos establecidos por la normativa.
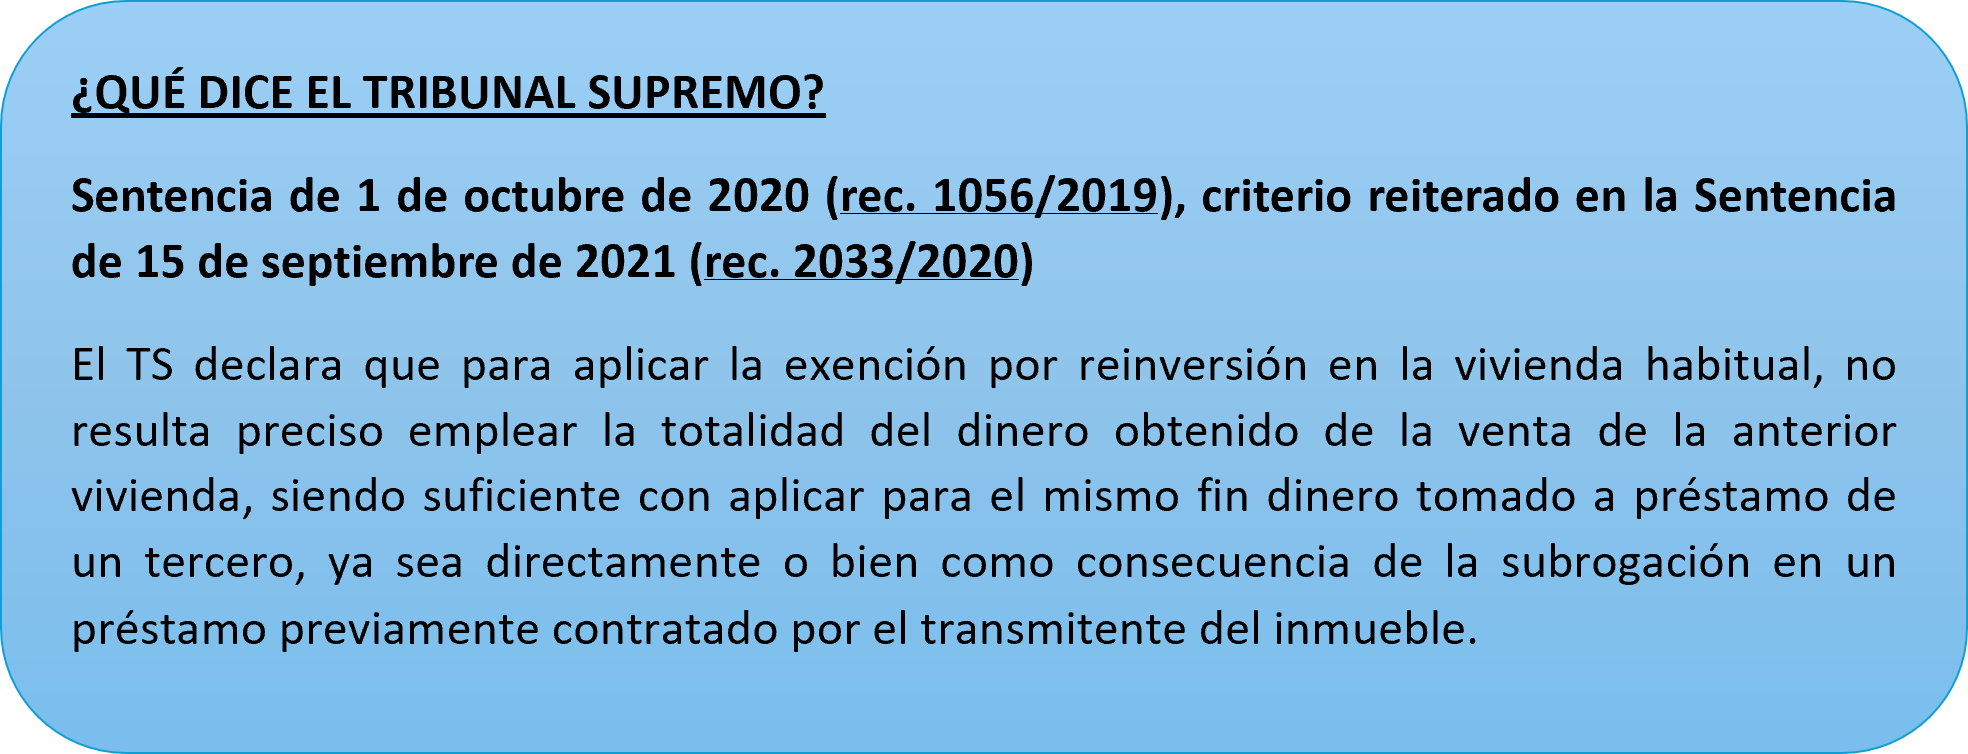
Por ejemplo: imaginemos que vendemos nuestra vivienda habitual por 250.000 euros y que, en ese momento, tenemos pendiente una hipoteca de 70.000 euros. Si el valor de transmisión, una vez considerados los gastos y tributos correspondientes, fuera de 240.000 euros, el importe que deberíamos reinvertir para aplicar la exención total sería de 170.000 euros.
¿Y qué ocurre si reinvertimos menos de lo exigido? En ese caso, no perdemos necesariamente todo el beneficio fiscal, sino que la exención se aplica proporcionalmente a la parte de la ganancia correspondiente al importe efectivamente reinvertido.
7. SI OLVIDASTE APLICAR LA EXENCIÓN EN TU DECLARACIÓN DE LA RENTA, TODAVÍA PUEDES ESTAR A TIEMPO
Puede ocurrir que hayamos vendido nuestra vivienda habitual, adquirido otra y presentado la declaración de la Renta sin aplicar la exención, a pesar de cumplir todos los requisitos.
Una de las dudas que se planteaban era si, una vez finalizado el plazo de presentación de la declaración, todavía era posible solicitar la aplicación de este beneficio fiscal.
Esto significa que, si hemos tributado por una ganancia patrimonial que podría haber quedado exenta, podemos solicitar la rectificación de nuestra declaración de la Renta y, en su caso, recuperar las cantidades ingresadas indebidamente.
Retribución flexible: cobrar lo mismo y pagar menos IRPF
¿Qué es un Plan de Retribución Flexible y por qué le interesa a tu empresa?
Un Plan de Retribución Flexible (PRF) es un sistema que permite a los empleados modificar la composición de su paquete retributivo, sustituyendo una parte de su salario en metálico (sueldo bruto) por la entrega de determinados bienes o servicios exentos de tributación en el IRPF.
La gran ventaja de este sistema es que no supone un mayor coste salarial para la empresa, pero incrementa el salario neto disponible del trabajador gracias a las exenciones fiscales previstas en la Ley del IRPF. En un entorno donde la atracción y retención del talento es prioritaria, ofrecer una retribución flexible se ha convertido en una herramienta estratégica de política retributiva.
Conviene conocer qué retribuciones pueden quedar exentas y cuales son las reglas de aplicación. Bien aplicada es una ventaja legal; mal aplicada, puede generar regularizaciones.
Cómo funciona y qué límites hay
El trabajador acuerda con la empresa sustituir una parte de su salario en dinero por determinados servicios que la empresa contrata. Hay dos límites laborales que deben respetarse:
➠ El salario en especie no puede superar el 30 % de las percepciones salariales del trabajador.
➠ No puede reducir el salario mínimo interprofesional, que debe cobrarse íntegro en dinero.
Lo que se paga a través del plan no tributa en IRPF hasta el límite de cada exención; el exceso sí tributa como retribución en especie.
Principales productos flexibles con ventajas fiscales en el IRPF
1.- Tarjeta o ticket restaurante: Estarán exentos los entregados para servicios de restauración con un límite legal de 11 euros diarios. Se aplica tanto al trabajo presencial como a los días en que el empleado desarrolle su prestación mediante teletrabajo.
2.- Tarjeta transporte: Solo puede utilizarse para pagar el servicio público de transporte colectivo de viajeros (metro, autobús, tranvía o tren para desplazarse entre la vivienda y el centro de trabajo). No se admiten entregas de dinero en efectivo ni reembolsos al trabajador, debe ser nominativa e intransferible y la empresa debe llevar un registro con las tarjetas entregadas a cada empleado.
3.- Seguro médico: Exención de las primas satisfechas por la empresa para la cobertura de enfermedad del empleado, pudiendo alcanzar también a su cónyuge y descendientes. Limite anual: 500 € al año por persona (1.500 € si tiene discapacidad)
4.- Guardería (primer ciclo de educación infantil): La prestación del servicio de primer ciclo de educación infantil para los hijos de los trabajadores, ya sea mediante guarderías contratadas por la empresa o fórmulas indirectas (cheques guardería), está totalmente exenta sin límite cuantitativo.
5.- Acciones o participaciones de la empresa: Entrega gratuita o a precio rebajado de acciones de la entidad o del grupo, con un límite general de 12.000 euros anuales (que se eleva a 50.000 euros anuales en el caso de startups o empresas emergentes). Se exige:
➠ Oferta igual para toda la plantilla;
➠ participación máxima del 5 %;
➠ mantenerlas al menos 3 años
|
Un ejemplo para verlo claro Supongamos una trabajadora con un salario bruto de 35.000 € anuales y un tipo marginal de IRPF del 30 % (es una hipótesis: el tipo real depende de la renta y de la comunidad autónoma). Cada año gasta en comida, transporte y seguro médico, y decide pagarlo a través del plan:
Esos 4.400 € (un 12,6 % del salario, por debajo del 30 %) dejan de tributar en el IRPF. Con un tipo marginal del 30 %, el ahorro ronda los 1.320 € al año, por gastos que iba a tener igualmente. La cotización a la Seguridad Social no varía. |
Lo que conviene tener en cuenta
➠ La Seguridad Social no cambia. La retribución en especie cotiza con carácter general, aunque esté exenta de IRPF.
➠ Sigue siendo salario. La parte en especie forma parte del salario a efectos laborales; no es una paga extra ni un regalo.
➠ Guardería y deducción por maternidad. Los gastos de guardería que ya estén exentos como retribución en especie no pueden usarse además para el incremento de la deducción por maternidad por gastos de custodia.
Factura electrónica y Verifactu: dos obligaciones distintas, un mismo horizonte
La factura electrónica entre empresas ya tiene fecha. Verifactu, en cambio, vuelve a retrasarse.
Durante el mes de octubre se han anunciado dos novedades importantes que afectan a la factura electrónica y a Verifactu.
Factura electrónica obligatoria
Se ha aprobado al la Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica (SPFE)
Con ella se completa la normativa iniciada por la Ley Crea y Crece y desarrollada por el Real Decreto 238/2026, y se fija, por fin, el calendario.
La Orden entró en vigor el 6 de octubre de 2026, y desde ese día empiezan a contar los plazos:
-
6 de octubre de 2027: empresas y profesionales con un volumen de operaciones superior a 8 millones de euros en el año anterior.
Implica obligación de expedir, remitir y recibir factura electrónica, y obligación de informar sobre los estados de la factura y los pagos.
-
6 de octubre de 2028: el resto de empresas y autónomos, es decir, la gran mayoría de pymes tendrán obligación de expedir, remitir y recibir factura electrónica.
Para las personas jurídicas con volumen inferior o igual a 8 millones de euros: también la obligación de informar sobre los estados de las facturas y pagos.
-
6 de octubre de 2029: autónomos (personas físicas) y entidades en régimen de atribución de rentas que facturen menos de 8 millones tendrán, además, que empezar a informar del estado de pago de sus facturas.
¿A quien afecta la factura electrónica obligatoria?
Afecta a operaciones comerciales entre empresas y autónomos (B2B) dentro de España. Quedan excluidas las operaciones con consumidores finales (B2C) y aquellas en las que ninguna de las partes tenga sede o establecimiento en España.
Debe concurrir:
➠ Que la operación esté sujeta a la obligación de expedir y entregar factura.
➠ Que se realice en el desarrollo de actividad empresarial o profesional.
➠ Que el destinatario sea una empresario o profesional establecido en España.
Para emitir y recibir estas facturas podrá optar por dos vías:
-
La solución pública y gratuita de la Agencia Tributaria,
-
Una plataforma privada o su programa de facturación, siempre que esté adaptado e interconectado con el sistema público.
VERI*FACTU
Aunque la normativa se encuentra aun pendiente de aprobación y publicación, el Ministerio de Hacienda ha anunciado que se retrasaran las obligaciones derivadas del Reglamento de sistemas informáticos de facturación (VERI*FACTU) con el objetivo de favorecer la máxima convergencia posible con las obligaciones de factura electrónica.
De este modo, se considera conveniente alinear los calendarios de implantación.
Según la normativa vigente, existen 2 fechas en las que los obligados tributarios deben tener sus sistemas informáticos de facturación (SIF) adaptados:
-
1 de enero de 2027: Veri*factu obligatorio para las entidades que presenten el Impuesto sobre Sociedade (IS).
-
1 de julio de 2027: para el resto de empresas y autónomos.
Sin embargo, el Ministerio de Hacienda ha anunciado que retrasará esas obligaciones hasta octubre de 2028, para que coincidan con la llegada de la factura electrónica para pymes y autónomos. El objetivo es que ambos sistemas encajen técnicamente y que las empresas solo tengan que adaptarse una vez.
Territorio Común
Noviembre 2026
Hasta el 2 de noviembre
Número de Identificación Fiscal
Tercer trimestre 2026. Cuentas y operaciones cuyos titulares no han facilitado el NIF a las entidades de crédito: 195
Impuestos sobre Determinados Servicios Digitales
Tercer trimestre 2026: 490
Impuestos Medioambientales
Septiembre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Tercer trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
Septiembre 2026: 170
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
Septiembre 2026: 196
Declaración informativa de actualización de determinados mecanismos transfronterizos comercializables
Tercer trimestre 2025: 235
Declaración informativa trimestral de operaciones de comercio de bienes corporales realizadas en la zona especial canaria sin que las mercancías transiten por territorio canario
Tercer trimestre 2026: 281
Declaración informativa sobre pagos transfronterizos
Tercer trimestre 2026: 379
Cuenta Corriente Tributaria
Solicitud de inclusión para el año 2027: CCT (Cuenta Corriente Tributaria)
Hasta el 5 de noviembre
Renta
Ingreso del segundo plazo de la declaración anual de 2025, si se fraccionó el pago: 102
Hasta el 12 de noviembre
INTRASTAT - Estadística Comercio Intracomunitario
Octubre 2026. Obligados a suministrar información estadística
Hasta el 20 de noviembre
Renta y Sociedades
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las Instituciones de Inversión Colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas y, de rentas de no residentes obtenidas sin establecimiento permanente.
Octubre 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
IVA
Octubre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
Impuesto sobre las Primas de Seguros
Octubre 2026: 430
Impuestos Especiales de Fabricación
Agosto 2026. Grandes empresas: 561, 562, 563
Octubre 2026: 548, 566, 581
Octubre 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
Tercer trimestre 2026. Excepto grandes empresas: 561, 562, 563
Declaración de operaciones por los destinatarios registrados y representantes fiscales: 510
Impuesto Especial sobre la Electricidad
Octubre 2026. Grandes empresas: 560
Impuestos Medioambientales
Octubre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
Año 2026. Impuesto sobre el valor de la producción de la energía eléctrica. Tercer pago fraccionado: 583
Impuesto sobre las Transacciones Financieras
Octubre 2026: 604
Hasta el 30 de noviembre
IVA
Octubre 2026. Autoliquidación: 303
Octubre 2026. Grupo de entidades, modelo individual: 322
Octubre 2026. Grupo de entidades, modelo agregado: 353
Octubre 2026.Ventanilla única - Régimen de importación: 369
Octubre 2026. Operaciones asimiladas a las importaciones: 380
Solicitud de inscripción/baja. Registro de devolución mensual: 036
Solicitud aplicación régimen de deducción común para sectores diferenciados para 2027: sin modelo
SII. Renuncia a la llevanza electrónica de los libros registro: 036
Impuestos Medioambientales
Octubre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Año 2025. Impuesto sobre el valor de la producción de la energía eléctrica. Autoliquidación anual: 583
Año 2026: Impuesto sobre el valor de la producción de la energía eléctrica. Autoliquidación anual por cese de actividad de enero a octubre de 2025: 588
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
Octubre 2026: 170
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
Octubre 2026: 196
Declaración informativa de operaciones vinculadas y de operaciones y situaciones relacionadas con países o territorios calificados como paraísos fiscales
Año 2025: Entidades cuyo período impositivo coincida con el año natural: 232
Resto de entidades: en el mes siguiente a los diez meses posteriores al fin del período impositivo.
Canarias
Noviembre 2026
Hasta el día 3
Combustibles
430 Autoliquidación del Impuesto sobre combustibles derivados del petróleo
Mes de septiembre anterior
431 Declaración informativa de suministro de gasóleo industrial
Mes de septiembre anterior
IGIC
412 Autoliquidación ocasional
Mes de septiembre anterior
417 Suministro Inmediato de Información
Mes de septiembre anterior
418 Régimen especial del grupo de entidades - Autoliquidación individual
Mes de septiembre anterior
419 Régimen especial del grupo de entidades - Autoliquidación agregada
Mes de septiembre anterior
Residuos
593 Autoliquidación del Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos
Tercer trimestre de 2025
Tabaco
460 Autoliquidación
Mes de septiembre anterior
461 Declaración operaciones accesorias al modelo 460
Mes de septiembre anterior
468 Comunicación de los precios medios ponderados de venta real
Mes de septiembre anterior
Hasta el día 16
Combustibles
434 Bonificación del precio de determinados combustibles en las islas no capitalinas
Mes anterior
Hasta el día 20
Juego
042 Autoliquidación bingo electrónico
Mes anterior
047 Autoliquidación apuestas externas
Mes anterior
Transmisiones patrimoniales y actos jurídicos documentados
610 Pago en metálico del impuesto que grava los documentos negociados por Entidades Colaboradoras
Mes anterior
615 Pago en metálico del impuesto que grava la emisión de documentos que lleven aparejada acción cambiaria o sean endosables a la orden
Mes anterior
Hasta el día 25
Combustibles
430 Autoliquidación del Impuesto sobre combustibles derivados del petróleo
Con domiciliación bancaria: mes anterior
IGIC
412 Autoliquidación ocasional
Con domiciliación bancaria: mes anterior
417 Suministro Inmediato de Información
Con domiciliación bancaria: mes anterior
419 Régimen especial del grupo de entidades - Autoliquidación agregada
Con domiciliación bancaria: mes anterior
Tabaco
460 Autoliquidación
Con domiciliación bancaria: mes anterior
Hasta el día 30
Combustibles
430 Autoliquidación del Impuesto sobre combustibles derivados del petróleo
Mes anterior
431 Declaración informativa de suministro de gasóleo industrial
Mes anterior
IGIC
412 Autoliquidación ocasional
Mes anterior
417 Suministro Inmediato de Información
Mes anterior
418 Régimen especial del grupo de entidades - Autoliquidación individual
Mes anterior
419 Régimen especial del grupo de entidades - Autoliquidación agregada
Mes anterior
Tabaco
460 Autoliquidación
Mes anterior
461 Declaración operaciones accesorias al modelo 460
Mes anterior
468 Comunicación de los precios medios ponderados de venta real
Mes anterior
Álava
Noviembre 2026
Hasta el día 2
CESIÓN DE VIVIENDAS PARA USO TURÍSTICO
-
Tercer trimestre 2026............................................................................................................. 179
NÚMERO DE IDENTIFICACIÓN FISCAL
Cuentas u operaciones cuyos titulares no han facilitado el NIF a las Entidades de Crédito
-
Tercer trimestre 2026............................................................................................................. 195
DECLARACIÓN INFORMATIVA SOBRE PAGOS TRANSFRONTERIZOS
-
Tercer trimestre 2026............................................................................................................. 379
Hasta el día 10
RENTA
Ingreso del 40% de la cuota de la Declaración anual, ejercicio 2025, para aquellos contribuyentes que optaron por la modalidad fraccionada.
Pagos fraccionados actividades empresariales/profesionales
-
Tercer trimestre 2026:
1. Pago fraccionado de oficio notificado al contribuyente.
2. Pago fraccionado en el supuesto de inicio de actividad en 2026: el contribuyente efectuará la autoliquidación en el modelo 130
Hasta el día 25
RENTA, SOCIEDADES Y NO RESIDENTES (con establecimiento permanente)
Retenciones e ingresos a cuenta de rendimientos del trabajo, de actividades económicas, premios, arrendamiento de inmuebles urbanos, ganancias patrimoniales y capital mobiliario
-
Octubre 2026. Grandes Empresas........................................... 111, 115-A, 117, 123, 124, 126, 128
NO RESIDENTES (sin establecimiento permanente)
Retenciones e ingresos a cuenta
-
Octubre 2026. Grandes Empresas................................................................................... 117, 216
IVA
-
Octubre 2026. Régimen General. Autoliquidación.................................................................... 303
-
Octubre 2026. Declaración recapitulativa de operaciones intracomunitarias............................. 349
-
Octubre 2026. Grupo de entidades. Modelo individual............................................................ 322
-
Octubre 2026. Grupo de entidades. Modelo agregado............................................................. 353
-
Octubre 2026. Ventanilla Única - Régimen de importación....................................................... 369
IMPUESTO SOBRE LAS PRIMAS DE SEGURO
-
Octubre 2026........................................................................................................................ 430
IMPUESTO SOBRE TRANSACCIONES FINANCIERAS
-
Octubre 2026........................................................................................................................ 604
IMPUESTOS ESPECIALES DE FABRICACIÓN
-
Agosto 2026. Grandes Empresas.............................................................................. 561, 562, 563
-
Octubre 2026. Todas las empresas.................................................................................. 566, 581
-
Octubre 2026. Impuestos de Fabricación. Declaración informativa de cuotas repercutidas......... 548
-
Tercer trimestre 2026. Excepto Grandes Empresas.................................................... 561, 562, 563
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
-
Octubre 2026. Grandes Empresas........................................................................................... 560
IMPUESTOS MEDIOAMBIENTALES
Impuesto sobre el Valor de la producción de la Energía Eléctrica
-
Tercer trimestre 2026. Pago fraccionado................................................................................. 583
-
Autoliquidación 2025............................................................................................................. 583
Impuesto sobre los envases de plástico no reutilizables
-
Octubre 2026........................................................................................................................ 592
Hasta el día 30
IVA
-
Solicitud de aplicación de un régimen de deducción común para los sectores diferenciados comprendidos en el art. 9, 1º c) a´) de la Norma del Impuesto para el año 2027........................................................ Sin modelo
-
Solicitud de alta y baja del Registro de devolución mensual del IVA para el año 2027 (Ver plazos de declaraciones no periódicas/declaraciones censales).................................................................................... 036, 037
-
Comunicación del alta o de la baja en la condición de revendedor de teléfonos móviles, consolas de videojuegos, ordenadores portátiles y tabletas digitales de acuerdo con el art. 84.1, 2º de la NF de IVA para el año 2027 036, 037
-
Para los sujetos pasivos no obligados a la aplicación del Suministro Inmediato de Información (SII): Renuncia a la aplicación de dicho sistema para el año 2027...................................................................... 036, 037
IMPUESTO SOBRE SOCIEDADES
-
Declaración informativa de operaciones vinculadas y de operaciones y situaciones relacionadas con países o territorios considerados como paraísos fiscales.......................................................................................... 232
NOTA: El plazo de presentación, para los ejercicios que coincidan con el año natural, se inicia el 1 de noviembre y finaliza el 30 de noviembre. Para el resto de los ejercicios que no coincidan con el año natural, la presentación se deberá realizar en el mes siguiente a los diez meses posteriores a la conclusión del período impositivo al que se refiera la información a suministrar.
Bizkaia
Noviembre 2026
Hasta el 2 de noviembre
DECLARACIONES INFORMATIVAS
-
Mod. 170 - Declaración de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de tarjetas de crédito o de débito. Servicio web.
-
Mod. 196 - Declaración informativa mensual de cuentas en toda clase de instituciones financieras. Servicio web.
OTROS
- Mod. 038 - Relación de operaciones realizadas por entidades inscritas en registros públicos. Constitución, establecimiento modificación o extinción inscritas durante el mes anterior en registros públicos.
Hasta el 25 de noviembre
IMPUESTOS ESPECIALES
-
Mod. 510 - Declaración de operaciones de recepción del resto de UE.
-
Mod. 548 - Declaración informativa de cuotas repercutidas de los Impuestos especiales de Fabricación.
-
Mod. 553 - Declaración de operaciones en fábricas y depósitos fiscales de vinos y bebidas fermentadas.
-
Mod. 554 - Declaración de operaciones en fábricas y depósitos fiscales de alcohol.
-
Mod. 555 - Declaración de operaciones para el Impuesto de productos intermedios en fábricas y depósitos fiscales de productos intermedios.
-
Mod. 557 - Declaración de operaciones en fábricas y depósitos fiscales de bebidas derivadas.
-
Mod. 558 - Declaración de operaciones en fábricas y depósitos fiscales de cerveza.
-
Mod. 560 - Declaración-liquidación del Impuesto sobre la electricidad.
-
Mod. 561 - Declaración-liquidación del Impuesto sobre la Cerveza.
-
Mod. 562 - Declaración-liquidación del Impuesto sobre productos intermedios.
-
Mod. 563 - Declaración-liquidación del Impuesto sobre el alcohol y bebidas derivadas.
-
Mod. 566 - Declaración-liquidación del Impuesto sobre labores del tabaco.
-
Mod. 570 - Declaración de operaciones en fábricas y depósitos fiscales de hidrocarburos.
-
Mod. 573 - Impuesto sobre los líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco. Autoliquidación.
-
Mod. 580 - Declaración de operaciones en fábrica y depósitos fiscales de labores de tabaco.
-
Mod. 581 - Autoliquidación del Impuesto sobre Hidrocarburos.
-
Mod. 583 - Impuesto sobre el Valor de la Producción de Energía Eléctrica. - (Pago Trimestral)
-
Mod. 592 - Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación.
-
Mod. A24 - Impuesto sobre los líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco.
IVA
-
Mod. 303 - Autoliquidación del Impuesto sobre el Valor Añadido.
-
Mod. 308 - Devolución para sujetos pasivos ocasionales y en recargo de equivalencia.
-
Mod. 322 - Grupo de entidades. Modelo individual. Autoliquidación mensual del Impuesto sobre el Valor Añadido.
-
Mod. 349 - Resumen de operaciones intracomunitarias.
-
Mod. 353 - Grupo de entidades. Modelo agregrado. Autoliquidación mensual del Impuesto sobre el Valor Añadido.
PRIMAS DE SEGURO
· Mod. 430 - Declaración-liquidación del Impuesto sobre Primas de Seguro.
RETENCIONES
-
Mod. 111 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas, sobre rendimientos del trabajo, de determinadas actividades económicas y de premios.
-
Mod. 115 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rendimientos procedentes del arrendamiento de bienes inmuebles urbanos a cuenta del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 117 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas o ganancias patrimoniales obtenidas como consecuencia de las transmisiones o reembolsos de acciones y participaciones representativas del capital o del patrimonio de las Instituciones de Inversión Colectiva, del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 123 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario, a efectos del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes.
-
Mod. 124 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario derivados de la transmisión, amortización, reembolso, canje o conversión de cualquier clase de activos representativos de la captación y utilización de capital es ajenos, a efectos del Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 126 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos explícitos del capital mobiliario obtenidos de cuentas en toda clase de instituciones financieras, incluyendo las basadas en operaciones sobre activos financieros, a efectos del Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 128 - Declaración-liquidación correspondiente a retenciones e ingresos a cuenta sobre rentas y rendimientos del capital mobiliario procedentes de operaciones de capitalización y de contratos de seguros de vida o invalidez a efectos de lo dispuesto en el Impuesto sobre la Renta de las personas Físicas, Impuesto sobre Sociedades y sobre la Renta de No Residentes.
-
Mod. 216 - Declaración-Liquidación de retenciones a no residentes sin establecimiento permanente.
TRANSACCIONES FINANCIERAS
· Mod. 604 - Impuesto sobre las transacciones financieras.
TRANSMISIONES PATRIMONIALES Y A.J.D
-
Mod. 603 - Transmisiones Patrimoniales y Actos Jurídicos Documentados. Transmisión de bienes muebles usados.
-
Mod. 610 - Pago en metálico de AJD por documentos negociados por entidades de crédito.
-
Mod. 615 - Pago en metálico del impuesto que grava la emisión de documentos que llevan aparejada acción cambiaria o sean endosables a la orden.
Hasta el 30 de noviembre
DECLARACIONES INFORMATIVAS
-
Mod. 170 - Declaración de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de tarjetas de crédito o de débito. Servicio web.
-
Mod. 196 - Declaración informativa mensual de cuentas en toda clase de instituciones financieras. Servicio web.
IMPUESTOS ESPECIALES
-
Mod. 583 - Impuesto sobre el Valor de la Producción de Energía Eléctrica.
-
Mod. 588 - Impuesto sobre el valor de la producción de energía eléctrica. Autoliquidación por cese de actividad de enero a octubre.
IVA
· Mod. 369 - Régimen de importación - Regímenes especiales aplicables a sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes.
OTROS
· Mod. 038 - Relación de operaciones realizadas por entidades inscritas en registros públicos. Constitución, establecimiento modificación o extinción inscritas durante el mes anterior en registros públicos.
Vencimiento Superior al Mes
ACTIVIDADES ECONOMICAS
-
Mod. 840 - Declaración del Impuesto sobre Actividades Económicas. - (Del 1/1 al 31/12)
-
Mod. 848 - Comunicación relativa al volumen de operaciones.
El ejercicio del alta de actividad en IAE, un mes desde la presentación del modelo 840 de alta; y posteriores ejercicios anualmente del 1 al 31 de enero.
DECLARACIONES INFORMATIVAS
- Mod. 231 - Declaración de información país por país. Servicio web. - (Del 1/1 al 30/12)
Gipuzkoa
Noviembre 2026
1 noviembre
Impuesto sobre sociedades: Descargar (iCalendar)
Informativos. Inicio del plazo de presentación
Operaciones vinculadas. Operaciones y situaciones relacionadas con paraísos fiscales 2025. • Modelo 232
El plazo de presentación de esta declaración será, en todo caso, el mes siguiente a los 10 meses posteriores a la conclusión del período impositivo al que se refiera la información a suministrar. Es decir, las empresas que cierran su ejercicio fiscal el 31 de diciembre lo presentarán a lo largo del mes de noviembre.
Declaracion censal Descargar (iCalendar)
IVA ( Inicio de plazo)
Solicitud de inclusión o baja en el Registro de devoluciones mensuales • Modelo 036
Opción y renuncia del cumplimiento de la obligación de expedir factura se realiza por los destinatarios o terceros. • Modelo 036
Comunicación de la condición de revendedor de teléfonos móviles, consolas de videojuegos, ordenadores portátiles y tabletas digitales • Modelo 036
2 noviembre
Otros modelos informativos Descargar (iCalendar)
Septiembre 2026.
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil • Modelo 170
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras • Modelo 196
Impuesto sobre sucesiones y donaciones e impuesto sobre transmisiones patrimoniales y actos jurídicos documentados Descargar (iCalendar)
Declaración informatizada trimestral de documentos autorizados por los notarios. Tercer trimestre 2026 • Modelo N60
Impuesto sobre el valor añadido Descargar (iCalendar)
Tercer trimestre 2026: Declaración informativa sobre pagos transfronterizos • Modelo 379
Identificación fiscal Descargar (iCalendar)
Tercer trimestre de 2026 • Modelo 195
9 noviembre
Impuestos especiales de fabricación Descargar (iCalendar)
Octubre 2026. • Modelo SCP
10 noviembre
Impuesto sobre la renta de las personas físicas Descargar (iCalendar)
Pagos fraccionados. Actividades económicas. Tercer trimestre 2026 • Modelo 130
Impuesto sobre la Renta de las Personas Físicas. Cargo en cuenta corriente del 2º plazo de pago del IRPF 2025 (40%)
Tributos locales. Impuesto sobre actividades económicas Descargar (iCalendar)
Fin de plazo de pago del ejercicio 2026
El periodo de pago de este Impuesto comienza el 1 de octubre de 2026 y finaliza el 10 de noviembre de 2026.
25 noviembre
Tributos medioambientales Descargar (iCalendar)
Impuesto sobre el valor de la producción de energía eléctrica. Pagos fraccionados enero a septiembre 2026. Independientemente del valor de producción • Modelo 583
Impuesto especial sobre los envases de plástico no reutilizables. Octubre 2026 • Modelo 592
IVA. Comercio electrónico Descargar (iCalendar)
Autoliquidación de los regímenes especiales aplicables a los sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, que efectúen ventas a distancia de bienes y ciertas entregas interiores de bienes
Octubre 2026
OSS Régimen de importación: • Modelo 369
Impuestos especiales de fabricación Descargar (iCalendar)
Impuestos especiales de fabricación
Agosto 2026. Grandes Empresas • Modelos 561, 562, 563
Tercer trimestre 2026. Excepto grandes empresas • Modelos 561, 562, 563
Octubre 2026. Todas las empresas • Modelos 566, 581
Octubre 2026. Todas las empresas • Modelos 510, 548
Impuestos especiales sobre la electricidad y el carbón Descargar (iCalendar)
Octubre 2026. Grandes empresas • Modelo 560
Impuesto sobre primas de seguro Descargar (iCalendar)
Octubre 2026 • Modelo 430
Impuesto sobre las Transacciones Financieras Descargar (iCalendar)
Octubre 2026: • Modelo 604
Impuesto sobre el valor añadido Descargar (iCalendar)
Grandes empresas, titulares de depósitos fiscales y/o las que extraen productos de depósitos fiscales. Octubre 2026 • Modelo 320
Grupo de entidades. Modelo individual. Octubre 2026 • Modelo 322
Autoliquidación mensual de IVA. Registro de devoluciones mensuales Octubre 2026 • Modelo 330
Declaración resumen recapitulativo de operaciones con sujetos pasivos de la UE. Octubre 2026 • Modelo 349
Grupo de entidades. Modelo agregado. Octubre 2026 • Modelo 353
Renta, sociedades y no residentes con establecimiento permanente Descargar (iCalendar)
Retenciones e ingresos a cuenta
Octubre 2026. Grandes empresas • Modelos 111, 115, 117, 123, 124, 126, 128
(Volumen de ingresos superior a 6.010.121,04 euros)
Impuesto sobre transmisiones patrimoniales y actos juridicos documentados Descargar (iCalendar)
Actos Jurídicos Documentados. Documentos negociados por entidades colaboradoras. Octubre 2026 • Modelo 610
No residentes sin establecimiento permanente Descargar (iCalendar)
Retenciones e ingresos a cuenta
Octubre 2026. Grandes empresas • Modelos 117, 216
30 noviembre
Impuesto sobre sociedades: informativos Descargar (iCalendar)
Operaciones vinculadas. Operaciones y situaciones relacionadas con paraísos fiscales 2025. • Modelo 232
El plazo de presentación de esta declaración será, en todo caso, el mes siguiente a los 10 meses posteriores a la conclusión del período impositivo al que se refiera la información a suministrar. Es decir, las empresas que cierran su ejercicio fiscal el 31 de diciembre lo presentarán a lo largo del mes de noviembre.
Tributos medioambientales Descargar (iCalendar)
Impuesto sobre el valor de la producción de energía eléctrica. Declaración anual 2025. Modelo 583
Impuesto sobre el valor de la producción de energía eléctrica. Declaración anual para el supuesto de cese entre enero y octubre del año en curso. Modelo 588
Declaracion censal Descargar (iCalendar)
IVA
Solicitud de inclusión o baja en el Registro de devoluciones mensuales • Modelo 036
Opción y renuncia del cumplimiento de la obligación de expedir factura se realiza por los destinatarios o terceros. • Modelo 036
Comunicación de la condición de revendedor de teléfonos móviles, consolas de videojuegos, ordenadores portátiles y tabletas digitales • Modelo 036
Navarra
Noviembre 2026
Hasta el 3
Otras declaraciones
Regímenes especiales de ventanilla única. Septiembre 2026. 369I(T1)
Regímenes especiales de ventanilla única. 3º trim. 2026. 369U(T1)
Operaciones tarjetas crédito o débito (Declaración mensual). Septiembre 2026. 170
Impuesto sobre Sociedades. Retenciones a cuenta
Resumen mensual. Capital mobiliario. Septiembre 2026. 196
Tasas fiscales sobre el juego e impuesto sobre actividades de juego
Impuesto sobre actividades de juego en los supuestos de actividades anuales o plurianuales. 3º trim. 2026. 763
Otras declaraciones
Operaciones de entidades inscritas en Registros Públicos. Septiembre 2026. 038
Cuentas u operaciones cuyos titulares no han facilitado el NIF. 3º trim. 2026. 195
Hasta el 9
Impuestos Especiales de Fabricación
Suministro Gasóleo en Instalaciones de Consumo Propio. Octubre 2026. G04(T1)
Hasta el 20
Otras declaraciones
Impuesto sobre Grandes Establecimientos Comerciales. Anual 2026. 910
Primas de seguros
Declaración mensual. Octubre 2026. 430(T1) 753
Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD)
Pago del impuesto sobre recibos-pagarés. Mensuales. Octubre 2026. 610 779
Tasas fiscales sobre el juego e impuesto sobre actividades de juego
Comunicación de premios de apuestas superiores a 3.000 euros. Octubre 2026. J60
Impuesto sobre el Valor Añadido (IVA)
Declaración Recapitulativa de Operaciones Intracomunitarias. General. Octubre 2026. 349(T1)
Impuestos Especiales de Fabricación
Declaración operaciones
Nota: En los mismos plazos que los establecidos para la correspondiente declaración mensual o trimestral. Agosto 2026. 554, 555, 557, 558, 570, 580
Impuesto sobre la electricidad (mensual). Octubre 2026. 560(T1) 752
Declaración-liquidación Cerveza (mensual). Agosto 2026. 561(T1) 755
Declaración-liquidación productos intermedios (mensual). Agosto 2026. 562(T1) 757
Declaración-liquidación productos intermedios (mensual). Agosto 2026. 562(T1) 757
Declaración-liquidación Alcohol y Bebidas Derivadas (mensual). Agosto 2026. 563(T1) 719
Declaración-liquidación labores del Tabaco. Octubre 2026. 566(T1) 751
Declaración-liquidación hidrocarburos. Octubre 2026. 581(T1) 750
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (mensual). Octubre 2026. 592(T1)
Impuestos medioambientales
Valor de la producción de la energía eléctrica. Pagos fraccionados. 3º trim. 2026. 583 767
Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación (mensual). Octubre 2026. 592(T1)
Otras declaraciones
Impuesto sobre las Transacciones Financieras. Autoliquidación. Octubre 2026. 604(T1)
Hasta el 30
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación incluidos en Régimen de devolución mensual y empresas con facturación superior a 6.010.121,04 euros. Octubre 2026. F66(T1) 714
Otras declaraciones
Regímenes especiales de ventanilla única. Octubre 2026. 369I(T1)
Retenciones a cuenta sobre incrementos de patrimonio (mensual). Octubre 2026. 780 780
Retenciones a cuenta por operaciones de capitalización y seguros de vida (mensual). Octubre 2026. 785 785
Impuesto sobre Sociedades. Retenciones a cuenta
Resumen mensual. Capital mobiliario. Octubre 2026. 196
Otras declaraciones
Operaciones tarjetas crédito o débito (Declaración mensual). Octubre 2026. 170
Impuesto sobre la Renta de las Personas Físicas (IRPF). Retenciones a cuenta
Resumen anual. Capital mobiliario. Octubre 2026. 716
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 745
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 745 745
Capital mobiliario
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 746 / 747 / 748
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 760
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 760 760
Impuesto sobre la Renta de No Residentes (IRNR)
Retenciones e ingresos a cuenta (mensual). Octubre 2026. 216 782
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación Grupo Entidades. Individual. Octubre 2026. 322(T1)
Impuesto sobre Sociedades. Retenciones a cuenta
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 745
Trabajo; Actividades Profesionales, agrícolas o ganaderas; Premios
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 745 745
Arrendamientos de inmuebles urbanos. Octubre 2026. 759
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 760
Arrendamientos de inmuebles urbanos
Nota: Empresas con una facturación superior a 6.010.121,04 euros. Octubre 2026. 760 760
Impuesto sobre el Valor Añadido (IVA)
Declaración-liquidación Grupo Entidades. Agregado. Octubre 2026. 353(T1) 714
Impuestos medioambientales
Valor de la producción de la energía eléctrica. Autoliquidación. Anual 2025. 583A(T1) 767
Valor de la producción de la energía eléctrica. Autoliquidación. Anual 2026. 583A(T1) 767
Otras declaraciones
Operaciones de entidades inscritas en Registros Públicos. Octubre 2026. 038