#

La Comunidad de Madrid ha aprobado la Ley 3/2026, de 30 de junio, de Apoyo a la Empresa Familiar publicada el 30 de junio en el BOCM, con el objetivo de reforzar el papel de la empresa familiar y facilitar el relevo generacional reduciendo, en la medida de lo posible, el impacto fiscal asociado a las transmisiones (principalmente en el Impuesto sobre Sucesiones y Donaciones – ISD).

La Comunidad de Madrid ha aprobado la Ley 3/2026, de 30 de junio, de Apoyo a la Empresa Familiar publicada el 30 de junio en el BOCM, con el objetivo de reforzar el papel de la empresa familiar y facilitar el relevo generacional reduciendo, en la medida de lo posible, el impacto fiscal asociado a las transmisiones (principalmente en el Impuesto sobre Sucesiones y Donaciones – ISD).

1. Reducción por adquisición de empresa individual o negocio profesional y participaciones en entidades

➠ Aplicable tanto a adquisición mortis causa como inter vivos.

➠ Se regula como reducción propia y no como mejora de la reducción estatal, como estaba regulada anteriormente. 

➠ Se incrementa el porcentaje de reducción aplicable, pasando del 95% al 99 %. 

➠ Se amplía el ámbito subjetivo de aplicación del beneficio fiscal a ascendientes, hermanos, tíos y sobrinos del causante también en los supuestos en que concurran con descendientes y a determinados miembros del Grupo IV, los colaterales de cuarto grado (primos hermanos, tíos abuelos y sobrinos nietos, tanto por consanguinidad como por afinidad (cónyuges de primos hermanos e hijos de tíos del cónyuge).

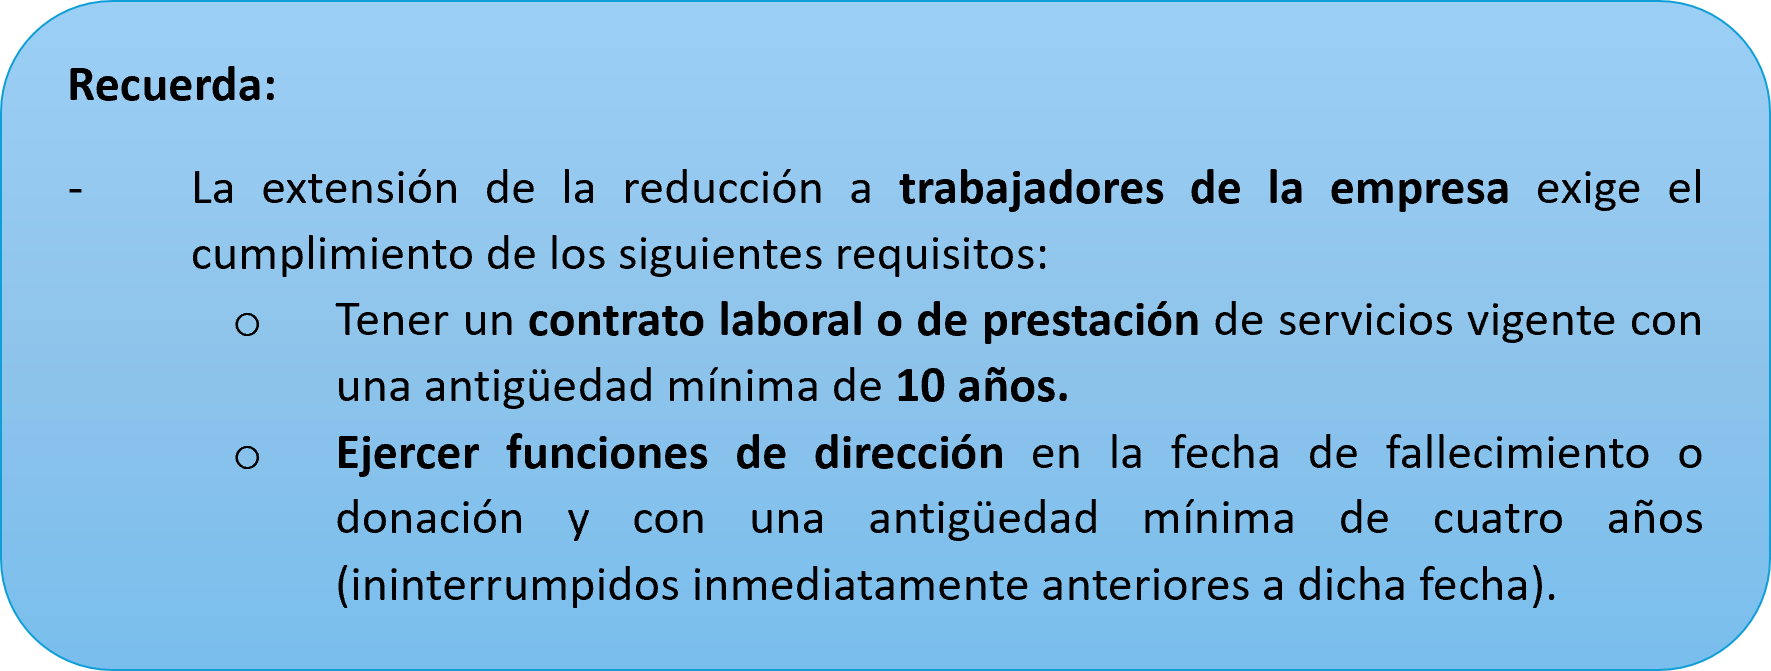
➠ Trabajadores sin vínculo de parentesco con función directiva también pueden aplicar la reducción.
➠ Transmisiones inter vivos. Se elimina el requisito de edad mínima o situación de incapacidad del donante para aplicar la reducción. Anteriormente, al aplicarse normativa estatal, la aplicación de la reducción se supeditaba a que el donante tuviera 65 años o más o se encontrase en situación de incapacidad permanente.

2. Flexibilización de otros requisitos

➠ Ejercicio de la actividad como principal fuente de renta.

  • Se estable que este requisito se cumple cuando los rendimientos netos de la actividad supongan más del 50 por 100 de los RT Y RAE en el IRPF. Este requisito podrá cumplirse tanto en el período que abarque desde 1 de enero hasta el día del fallecimiento como en el año natural anterior.

  • No se computan los rendimientos derivados del ejercicio de funciones de dirección.

  • Si el causante o donante se encontrase jubilado o en situación de incapacidad, los requisitos deberán cumplirse en cualquiera de los adquirentes.

➠ Participación en la entidad. Se mantiene el requisito, tanto en sucesiones como en donaciones, que estable un porcentaje mínimo de participación en el capital del 5% (individual) o 20% (conjuntamente con el grupo de parentesco), pero se amplían los parientes que forman parte de ese grupo de parentesco incluyéndose cónyuge, ascendientes, descendientes o colaterales hasta el cuarto grado, ya tenga su origen el parentesco en la consanguinidad, en la afinidad o en la adopción.

➠ Funciones de dirección. Las funciones de dirección pueden ser ejercidas por cualquier persona del grupo de parentesco, tenga o no participación en la entidad.

Esta flexibilización de los requisitos se regula tanto para sucesiones como para donaciones.

➠ En los casos de transmisión de participaciones, se especifica que la reducción se aplicará al valor de las participaciones, en la parte que corresponda a la proporción existente entre los activos necesarios para el ejercicio de la actividad empresarial o profesional. No obstante, la reducción también se aplica:

  • A la tesorería.

  • A los activos representativos de la participación en fondos propios de una entidad y de la cesión de capitales a terceros cuyo precio de adquisición no supere el importe de los beneficios no distribuidos obtenidos por la entidad, siempre que dichos beneficios provengan de la realización de actividades económicas, con el límite del importe de los beneficios obtenidos tanto en el propio ejercicio como en los diez ejercicios anteriores.
 

Veure contingut complet

ACTUALIDAD FISCAL
#

¿Qué ocurre si estoy de vacaciones o no disponible y recibo notificaciones por vía electrónica de Hacienda? ¿Cómo evitar que se tengan por notificadas? ¿Dispongo de algún tiempo de “descanso” durante el cual la AEAT no puede enviar notificaciones electrónicas? Esto es posible gracias a los días de cortesía.

¿Qué ocurre si estoy de vacaciones o no disponible y recibo notificaciones por vía electrónica de Hacienda? ¿Cómo evitar que se tengan por notificadas? ¿Dispongo de algún tiempo de “descanso” durante el cual la AEAT no puede enviar notificaciones electrónicas? Esto es posible gracias a los días de cortesía.

CÓMO SOLICITAR LOS DÍAS DE CORTESÍA

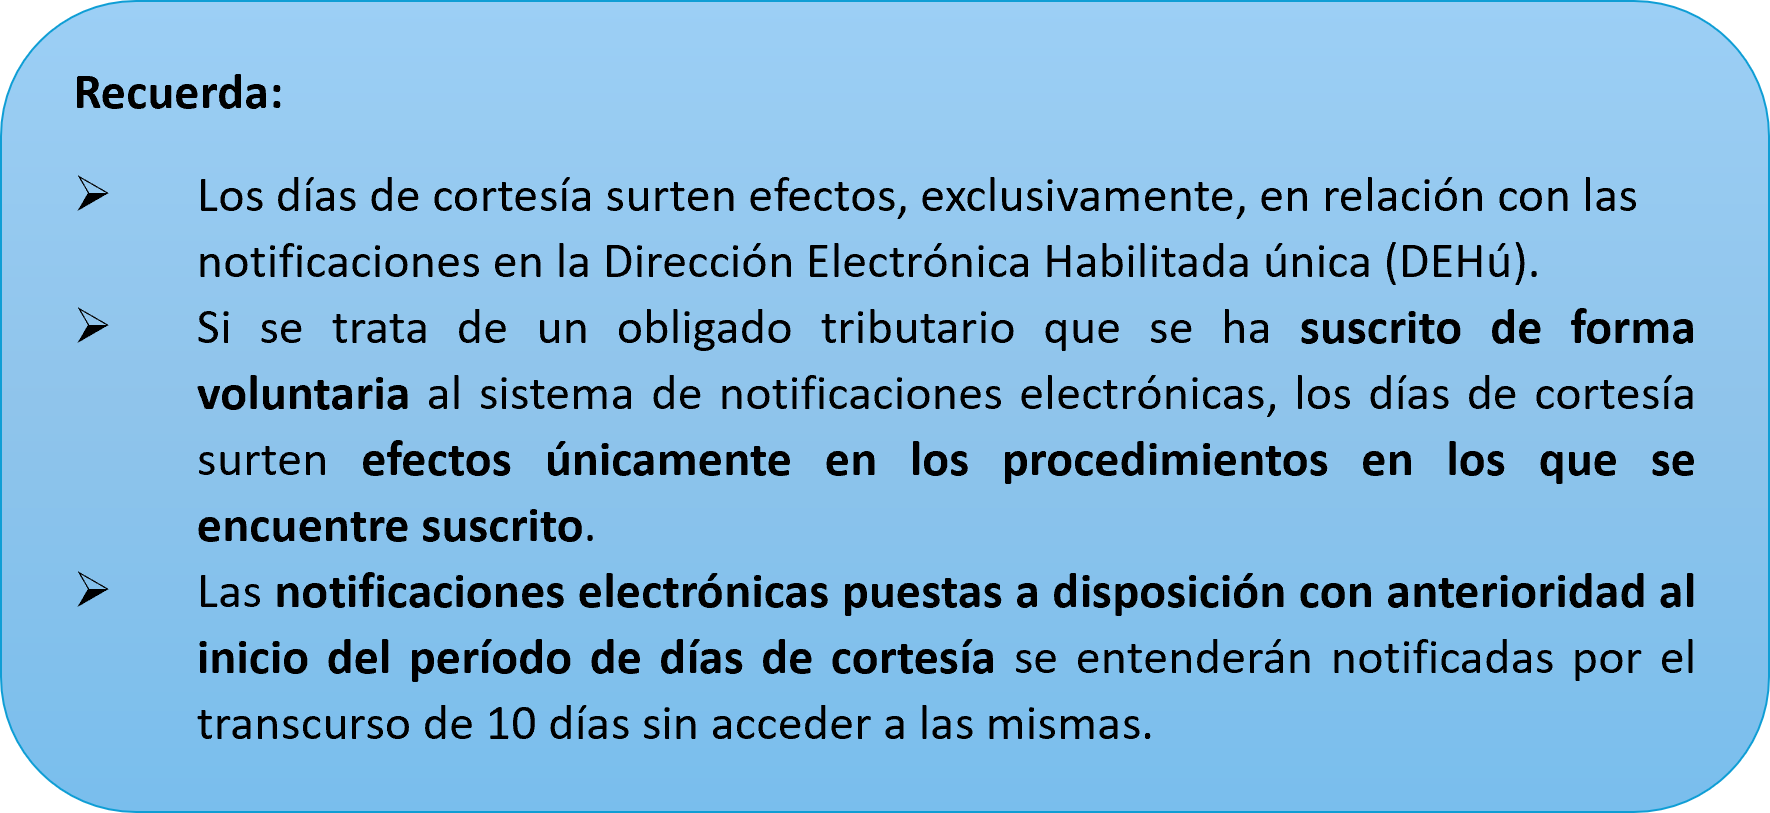
Ahora bien, es posible, configurar un periodo sin recepción de notificaciones electrónicas de la Agencia Tributaria, estos son los llamados “días de cortesía”. Consiste en un plazo de 30 días naturales en los que la Agencia no podrá poner notificaciones a su disposición

Para solicitar estos días conviene tener en cuenta determinados aspectos:

  • Deben solicitarse con un mínimo de 7 días naturales de antelación al comienzo del periodo deseado.

  • Si es un tercero la persona que va a gestionar tanto las notificaciones electrónicas como los días de cortesía, deberá estar apoderado ante la Agencia Tributaria en el trámite GENERALNOT y asegurarse de que se ha confirmado el apoderamiento.

  • Para solicitar los días de cortesía hay que acceder a la web de la Agencia Tributaria con un certificado electrónico.

  • Si el certificado electrónico seleccionado está suscrito al sistema de notificación electrónica, se mostrará el calendario del año natural en curso para señalar los días deseados, que serán naturales, debiéndose marcar también los sábados y domingos.

  • No existe periodo mínimo de días, el total de días de cortesía son 30 días al año pudiéndose elegir de una sola vez (seguidos) o en varios periodos durante el año natural.

  • Además, siempre que se realice con 7 días de antelación se puede cambiar o anular alguna de las fechas señaladas en la opción «Modificar».

ELECCIÓN DE DÍAS DE CORTESÍA EN LOS TEA

Los usuarios incluidos en el sistema de Notificaciones Electrónicas Obligatorias (NEO) o que se hayan suscrito voluntariamente al procedimiento para recepción de notificaciones en la sede electrónica de los TEA, podrán señalar hasta un máximo de 30 días en cada año natural durante los que los Tribunales Económico Administrativos no podrán poner notificaciones a su disposición en la Dirección Electrónica Habilitada única (DEHú).

Veure contingut complet

ACTUALIDAD FISCAL
#

La aplicación de los beneficios fiscales relativos a la empresa familiar está supeditada, entre otros requisitos, a que la actividad económica o profesional desarrollada por el contribuyente constituya su «principal fuente de renta». Este concepto, aparentemente sencillo, ha sido objeto de una intensa litigiosidad debido a la discrepancia entre la Administración Tributaria y los contribuyentes sobre qué magnitudes deben compararse para verificar dicho requisito.

La aplicación de los beneficios fiscales relativos a la empresa familiar está supeditada, entre otros requisitos, a que la actividad económica o profesional desarrollada por el contribuyente constituya su «principal fuente de renta». Este concepto, aparentemente sencillo, ha sido objeto de una intensa litigiosidad debido a la discrepancia entre la Administración Tributaria y los contribuyentes sobre qué magnitudes deben compararse para verificar dicho requisito.

Tradicionalmente, la Agencia Tributaria ha defendido que la comparación debe realizarse en términos de «rendimientos netos» (ingresos - gastos deducibles). Sin embargo, esta interpretación generaba una distorsión evidente cuando el contribuyente obtenía rentas calculadas mediante métodos distintos, como la estimación objetiva (módulos) para la actividad económica y la estimación directa para otras rentas (como pensiones o salarios).

La STS 3041/2026 fija el criterio, estableciendo que, para respetar el principio de capacidad económica y la finalidad de la norma, el cómputo debe realizarse atendiendo a los rendimientos íntegros o brutos. Este criterio dota de seguridad jurídica a los contribuyentes y alinea la normativa tributaria con la realidad del tejido empresarial español.

Marco Normativo Aplicable

Para comprender el alcance de esta doctrina, es preciso acudir al bloque normativo que regula la exención de la empresa familiar, compuesto por:

  • Impuesto sobre el Patrimonio: El Artículo 4.Ocho.Uno de la Ley 19/1991 (LIP) establece la exención de los bienes y derechos necesarios para el desarrollo de una actividad empresarial o profesional, siempre que ésta se ejerza de forma habitual, personal y directa por el sujeto pasivo y constituya su principal fuente de renta.

  • Impuesto sobre Sucesiones y Donaciones: El Artículo 20.6 de la Ley 29/1987 (LISD) regula la reducción del 95% en la base imponible para transmisiones inter vivos de empresas o participaciones, remitiendo a los requisitos de exención del IP.

  • Impuesto sobre la Renta de las Personas Físicas: El Artículo 33.3.c) de la Ley 35/2006 (LIRPF) dispone que no existe ganancia o pérdida patrimonial en las transmisiones lucrativas de empresas que cumplan los requisitos del artículo 20.6 de la LISD.

  • Desarrollo Reglamentario: El Artículo 3 de la Real Decreto 1704/1999 define la principal fuente de renta como aquella en la que al menos el 50% del importe de la base imponible del IRPF provenga de rendimientos netos de las actividades económicas.

El criterio interpretativo de la sentencia del Tribunal Supremo

La sentencia analizada aborda un supuesto donde un contribuyente percibía rendimientos de una actividad agrícola (en estimación objetiva) y una pensión de jubilación -rendimientos del trabajo- (en estimación directa). La Administración denegó los beneficios fiscales al comparar los rendimientos netos, ya que el rendimiento neto de la agricultura era inferior al de la pensión.

El Tribunal Supremo, en el Fundamento Jurídico Tercero de la STS 3041/2026, rechaza esta postura argumentando que:

«si el cálculo del requisito que nos ocupa se realiza partiendo de los rendimientos netos obtenidos por métodos diferentes, se está quebrando el principio de capacidad económica.»

La Sala argumenta que los rendimientos calculados por estimación directa (ingresos menos gastos reales) y los de estimación objetiva (que prescinden de la capacidad real del sujeto) no miden la misma realidad. Por tanto, la comparación de magnitudes netas distorsiona la importancia relativa de la fuente de renta.

➠ En los casos en los que se utilice el mismo método para el cálculo de los rendimientos netos, a la hora de determinar la principal fuente de renta, la comparación deberá realizarse atendiendo a los rendimientos netos.

Relevancia en el Impuesto sobre el Patrimonio (IP)

➠ En el IP, la consideración de la actividad como principal fuente de renta es la «llave» que abre la puerta a la exención de todo el patrimonio afecto (inmuebles, maquinaria, existencias, etc.).

Relevancia en el Impuesto sobre Sucesiones y Donaciones (ISD)

➠ El impacto en el ISD es, si cabe, más crítico, ya que de ello depende la reducción del 95% (o superior según la Comunidad Autónoma) en la transmisión de la empresa familiar a cónyuges o descendientes.

La sentencia subraya la necesidad de una interpretación finalista o teleológica de las normas. El objetivo de estos beneficios es garantizar la supervivencia de la empresa y evitar que el pago del impuesto obligue a la liquidación de activos profesionales. Al permitir el cómputo por rendimientos íntegros, se facilita el relevo generacional en sectores con estructuras de costes elevadas, donde el rendimiento neto suele ser proporcionalmente bajo respecto al volumen de negocio.

Relevancia en el Impuesto sobre la Renta de las Personas Físicas (IRPF)

➠ Diferimiento de la ganancia patrimonial: Para que el donante no tenga que tributar por la ganancia patrimonial generada en la donación de su empresa (art. 33.3.c LIRPF), es imperativo que se cumplan los requisitos de la empresa familiar. El cambio de criterio hacia los rendimientos brutos evita que el donante sufra un impacto fiscal imprevisto y muy oneroso en su declaración de la renta por el mero hecho de que su actividad económica no genere un rendimiento neto superior al 50% de su base imponible.

Veure contingut complet

ACTUALIDAD FISCAL
#

Es frecuente que las entidades financieras ofrezcan una reducción del tipo de interés del préstamo hipotecario cuando el prestatario contrata determinados productos vinculados, entre ellos, un seguro de vida. Cuando el inmueble adquirido se destina al alquiler, surge la duda de si las primas satisfechas por este seguro pueden deducirse para calcular el rendimiento neto del capital inmobiliario.

Es frecuente que las entidades financieras ofrezcan una reducción del tipo de interés del préstamo hipotecario cuando el prestatario contrata determinados productos vinculados, entre ellos, un seguro de vida. Cuando el inmueble adquirido se destina al alquiler, surge la duda de si las primas satisfechas por este seguro pueden deducirse para calcular el rendimiento neto del capital inmobiliario.

La Ley del IRPF permite deducir los intereses de los capitales ajenos invertidos en la adquisición o mejora del inmueble y los demás gastos de financiación. Sin embargo, no aclara expresamente si entre estos últimos pueden incluirse las primas de los seguros de vida vinculados al préstamo hipotecario.

La Resolución del TEAC de 24 de junio de 2026 (RG 7082/2025), dictada en unificación de criterio, responde afirmativamente a esta cuestión y se aparta expresamente del criterio que hasta ahora venía manteniendo la Dirección General de Tributos (DGT).

¿QUÉ GASTOS PUEDEN DEDUCIRSE DE LOS RENDIMIENTOS DEL ALQUILER?

El artículo 23.1.a). 1.º de la Ley del IRPF permite deducir, para determinar el rendimiento neto del capital inmobiliario:

  • Los intereses de los capitales ajenos invertidos en la adquisición o mejora del inmueble.

  • Los demás gastos de financiación.

  • Los gastos de reparación y conservación.

Esta regulación se desarrolla en el artículo 13.a) del Reglamento del IRPF, que reproduce estas categorías y concreta el límite aplicable.

Aunque la prima de un seguro de vida no constituye un interés propiamente dicho, puede considerarse un gasto de financiación cuando exista una relación directa entre su contratación y las condiciones económicas del préstamo hipotecario. Así sucede cuando la entidad financiera aplica un tipo de interés más elevado si no se contrata el seguro y otro bonificado si se contrata y se mantiene vigente.

EL CRITERIO ANTERIOR DE LA DGT

La DGT había admitido la consideración de las primas de seguros de vida como gasto de financiación cuando su contratación figuraba entre las condiciones exigidas por la entidad prestamista.

Sin embargo, en relación con los inmuebles arrendados, rechazaba su deducibilidad cuando el seguro no era imprescindible para obtener el préstamo y su contratación únicamente permitía reducir el tipo de interés.

Así lo señaló en la Consulta Vinculante V2303-18, de 7 de agosto de 2018. En el supuesto analizado, la consecuencia de no contratar el seguro no era la imposibilidad de acceder a la financiación, sino tener que soportar un tipo de interés más elevado. Por este motivo, la DGT entendió que la prima no constituía un gasto necesario para obtener los rendimientos del alquiler.

EL NUEVO CRITERIO DEL TEAC

El TEAC se aparta expresamente de esta interpretación y aclara que el concepto de «gasto necesario» no exige que el desembolso sea obligatorio o inevitable.

Lo relevante es que exista una correlación directa entre el gasto soportado y la obtención de los rendimientos. Si la contratación del seguro de vida permite reducir el tipo de interés del préstamo hipotecario, la prima satisfecha incide directamente en el coste de la financiación del inmueble alquilado y puede incluirse entre los «demás gastos de financiación» del artículo 23.1.a). 1.º de la Ley del IRPF.

El Tribunal utiliza, además, un argumento especialmente claro: si el propietario decidiera no contratar el seguro, tendría que pagar unos intereses superiores que sí serían deducibles. Por tanto, no resultaría coherente admitir la deducción de ese mayor coste financiero y rechazar la prima que permite reducirlo.

¿QUÉ REQUISITOS DEBEN CUMPLIRSE?

El criterio del TEAC no significa que cualquier seguro de vida contratado por el propietario de una vivienda alquilada sea deducible. Para aplicar la deducción deberán cumplirse las siguientes condiciones:

  • El préstamo debe financiar la adquisición o mejora del inmueble alquilado.

  • La contratación del seguro debe estar incluida entre las condiciones del préstamo hipotecario.

  • Su suscripción debe permitir obtener una bonificación o reducción del tipo de interés.

  • La prima debe haber sido efectivamente satisfecha.

  • El inmueble debe generar rendimientos del capital inmobiliario.

Cuando el inmueble solo haya estado alquilado durante una parte del año, la prima satisfecha será deducible en proporción al número de días de arrendamiento efectivo.

¿QUÉ SEGUROS DE VIDA QUEDAN FUERA?

No resultan deducibles por este criterio los seguros contratados de forma independiente por el arrendador para cubrir su fallecimiento o incapacidad cuando no figuren entre las condiciones del prestamista ni produzcan una reducción del tipo de interés.

Tampoco pueden deducirse como seguros sobre el inmueble al amparo del artículo 13.f) del Reglamento del IRPF. En los seguros de responsabilidad civil, incendio, robo o rotura de cristales, el riesgo asegurado recae sobre el bien productor del rendimiento; en el seguro de vida, el riesgo cubierto es la vida o la incapacidad del asegurado. Su deducción, cuando proceda, deriva de su consideración como gasto de financiación.

¿QUÉ LÍMITE SE APLICA?

Al considerarse un gasto de financiación, la prima queda sometida al límite previsto en el artículo 23.1.a). 1.º de la Ley del IRPF y en el artículo 13.a) de su Reglamento.

La suma de los siguientes conceptos no podrá superar, para cada inmueble, los rendimientos íntegros obtenidos:

  • Intereses del préstamo.

  • Demás gastos de financiación, incluida la prima del seguro de vida.

  • Gastos de reparación y conservación.

El exceso que no pueda deducirse podrá aplicarse durante los cuatro años siguientes, respetando nuevamente el mismo límite en cada ejercicio.

EJEMPLO PRÁCTICO:

Un propietario obtiene 8.000 euros por el alquiler de una vivienda y soporta los siguientes gastos:

Concepto

Importe

Intereses del préstamo

6.200 euros

Gastos de reparación y conservación

1.500 euros

Seguro de vida que bonifica el tipo de interés

600 euros

Total

8.300 euros

En ese ejercicio podrá deducir un máximo de 8.000 euros. Los 300 euros restantes podrán deducirse en los cuatro años siguientes, con el mismo límite.

Veure contingut complet

ACTUALIDAD FISCAL
#

Cuando se tienen dificultades para pagar un impuesto o una deuda tributaria, acudir al aplazamiento o fraccionamiento puede ser una solución. La Administración Tributaria permite retrasar el pago o dividirlo en cuotas, siempre que concurran ciertos requisitos y, en muchos casos, se aporten garantías. Esta vía puede ser clave cuando las dificultades son transitorias.

Cuando se tienen dificultades para pagar un impuesto o una deuda tributaria, acudir al aplazamiento o fraccionamiento puede ser una solución. La Administración Tributaria permite retrasar el pago o dividirlo en cuotas, siempre que concurran ciertos requisitos y, en muchos casos, se aporten garantías. Esta vía puede ser clave cuando las dificultades son transitorias.

  • Aplazamiento: consiste en posponer el pago total de la deuda a una fecha concreta.

  • Fraccionamiento: divide el importe en cuotas periódicas.

En ambos casos, la finalidad es gestionar el pago cuando existen dificultades económico-financieras transitorias.

REQUISITOS Y PRINCIPIOS CLAVE:

1. Dificultad transitoria + capacidad de generar recursos

Como regla general, se exige que la situación económico-financiera del deudor le impida transitoriamente pagar en plazo, y que exista capacidad de generación de recursos durante el tiempo del aplazamiento/fraccionamiento.

2. Puede solicitarse tanto en periodo voluntario o como en periodo ejecutivo.

3. Con carácter general pueden aplazarse o fraccionarse todas las deudas tributarias y demás de derecho público cuya titularidad corresponda a la Hacienda Pública, con las limitaciones y excepciones establecidas.

¿Qué deudas no pueden aplazarse o fraccionarse?

No pueden ser objeto de aplazamiento o fraccionamiento, entre otras:

➠ Deudas cuya exacción se realiza mediante efectos timbrados.

➠ En concurso, las deudas tributarias que, conforme a la legislación concursal, sean créditos contra la masa.

➠ Las correspondientes a obligaciones del retenedor o de quien deba hacer ingresos a cuenta.

➠ Las derivadas de la ejecución de decisiones de recuperación de ayudas de Estado.

➠ Las derivadas de resoluciones firmes total o parcialmente desestimatorias en recursos/reclamaciones económico-administrativas o contencioso-administrativas que antes hubieran sido objeto de suspensión en la tramitación de esos recursos.

➠ Tributos que deban legalmente repercutirse (como el IVA), salvo que las cuotas repercutidas no hayan sido efectivamente pagadas.

➠ Las obligaciones del obligado a realizar pagos fraccionados del IS.

¿Hay que prestar garantía?

La regla general es que existe obligación de prestar garantías excepto en los siguientes casos:

  • Deudas inferiores a 50.000 euros.

  • Supuestos de dispensa total o parcial de garantías previa solicitud. Referido a carencia de bienes suficientes que afecte sustancialmente al mantenimiento de la capacidad productiva/empleo o que produzca graves quebrantos a la Hacienda Pública.

Garantía preferente: Aval o certificado de seguro de caución.

Si fuera imposible su obtención, hipoteca, prenda, fianza personal y solidaria u otra que se estime suficiente.

No se admiten como garantía, entre otros, los siguientes bienes:

  • Obras de arte o bienes del Patrimonio Histórico Español.

  • Vehículos y transportes no comerciales (salvo vehículos, aeronaves y embarcaciones de alta gama cuyo valor asegure al menos el 500% de la deuda a garantizar).

  • Bienes y derechos con cargas previas.

  • Bienes inmuebles rústicos, salvo que tengan un valor que asegure al menos el 200% de la deuda.

  • Bienes muebles que tengan un alto grado de obsolescencia física o técnica (electrónica, tecnología, bienes de uso continuo, etc.).

Contenido de la solicitud de aplazamiento o fraccionamiento

  • Nombre y apellidos o razón social o denominación completa, número de identificación fiscal y domicilio fiscal del obligado al pago y, en su caso, de la persona que lo represente.

  • Identificación de la deuda cuyo aplazamiento o fraccionamiento se solicita, indicando al menos su importe, concepto y fecha de finalización del plazo de ingreso en periodo voluntario.

  • Causas que motivan la solicitud de aplazamiento o fraccionamiento.

  • Plazos y demás condiciones del aplazamiento o fraccionamiento que se solicita.

  • Garantía que se ofrece.

  • Orden de domiciliación bancaria, indicando el número de código cuenta cliente y los datos identificativos de la entidad de crédito que deba efectuar el cargo en cuenta, cuando la Administración competente para resolver haya establecido esta forma de pago como obligatoria en estos supuestos.

  • Lugar, fecha y firma del solicitante.

  • Indicación de que la deuda respecto de la que se solicita el aplazamiento o fraccionamiento no tiene el carácter de crédito contra la masa en el supuesto que el solicitante se encuentre en proceso concursal.

Junto a la solicitud debe presentarse determinada documentación:

  • Si se trata de una deuda que se ha determinado mediante autoliquidación, modelo oficial debidamente cumplimentado, salvo que ya hubiese sido presentado, en cuyo caso, debe indicarse día y procedimiento en que lo presentó.

  • Justificantes de la dificultad transitoria de tesorería para poder atender el pago.

  • Compromiso de aval solidario de entidad de crédito o sociedad de garantía recíproca o certificado de seguro de caución. Cuando se ofrecen garantías distintas, se presenta documentación adicional.

  • En su caso, los documentos que acrediten la representación y el lugar señalado a efectos de notificación.

  • En el caso de concurso, debe acreditarse que las deudas tributarias no tienen el carácter de crédito contra la masa.

¿Cómo se calculan los intereses de demora?

El tipo de interés será el interés legal del dinero incrementado en un 25%.

Se calcula:

➠ Aplazamiento: Se calculan por el tiempo que media entre la finalización del periodo voluntario de pago y el plazo concedido.

➠ Fraccionamiento: Se calculan sobre cada fracción desde el vencimiento del período voluntario hasta el del plazo concedido.

Los intereses deben ingresarse junto con el importe de la deuda aplazada o con cada fracción en el plazo correspondiente.

¿Cuáles son los plazos máximos para aplazamiento o fraccionamiento?

Con carácter general:

Hasta 50.000 euros (sin necesidad de aportar garantías o avales):

  • Personas físicas: El plazo máximo es de 24 meses.

  • Personas jurídicas: El plazo máximo es de 12 meses

Superiores a 50.000 euros (exigen aportación de garantías):

  • Con aval bancario o seguro de caución: El plazo máximo es de 60 meses (5 años).

  • Con bienes inmuebles urbanos libres de cargas: El plazo máximo es de 36 meses (3 años).

  • Dispensa total o parcial de garantía: el plazo máximo de concesión será hasta 12 meses.

  • Con otras garantías: El plazo general máximo es de 24 meses.

  • Supuestos especiales: hasta 60 meses previa autorización de la Agencia Tributaria.


Veure contingut complet

ACTUALIDAD FISCAL
#

La Ley 7/2022, de residuos y suelos contaminados para una economía circular, obligó a las entidades locales a implantar una tasa de residuos, o una prestación patrimonial de carácter público no tributaria cuando proceda, que sea específica, diferenciada y no deficitaria y permita implantar sistemas de pago por generación.

La aplicación de este nuevo modelo ha llevado a numerosos ayuntamientos a aprobar nuevas ordenanzas o a modificar las ya existentes. Sin embargo, la obligación de implantar la tasa no significa que cualquier sistema para calcular su importe y repartir el coste del servicio resulte conforme a Derecho.

Una reciente sentencia del Tribunal Superior de Justicia de Canarias, dictada sobre la tasa de residuos del Ayuntamiento de Las Palmas de Gran Canaria, recuerda que la memoria técnico-económica debe justificar no solo el coste del servicio, sino también los criterios utilizados para distribuirlo entre los contribuyentes.

¿QUÉ DEFECTOS APRECIA EL TRIBUNAL?

La ordenanza reguladora de la tasa de residuos del Ayuntamiento de Las Palmas de Gran Canaria establecía una cuota integrada por una parte fija y otra variable, esta última relacionada con la cantidad de residuos generados.

El Tribunal aprecia, principalmente, tres deficiencias en la memoria-técnico económica:

1.- Falta de justificación de los criterios utilizados para calcular la cuota variable.

Para calcular la cuota variable se utilizaron dos estudios elaborados en Cataluña sobre la generación de residuos domésticos y comerciales. Sin embargo, la memoria no explicaba por qué esos datos podían considerarse representativos de la realidad del municipio ni cómo se habían contrastado con la información disponible en Las Palmas de Gran Canaria.

2. Los estudios utilizados no se incorporaron al expediente sometido a información pública.

Los estudios utilizados como base para fijar las cuotas no se incorporaron al expediente sometido a información pública. Como consecuencia, los interesados no pudieron conocer todos los datos en los que se apoyaba la ordenanza ni formular alegaciones con pleno conocimiento de causa.

3.- Insuficiente motivación del reparto de la cuota fija.

La sentencia también aprecia una insuficiente motivación en la aplicación de una misma cuota fija a categorías diferentes de usuarios. Aunque la memoria explicaba el método empleado para calcular su importe, no justificaba por qué debía aplicarse la misma cuantía a categorías tan distintas como viviendas, establecimientos comerciales o alojamientos turísticos, ni por qué se descartaban otros criterios de reparto.

En definitiva, el Tribunal considera que el problema no estaba en las operaciones matemáticas utilizadas para calcular la tasa, sino en la falta de explicación sobre las decisiones adoptadas para distribuir el coste del servicio entre contribuyentes con características muy diferentes. Estas deficiencias afectaban a aspectos esenciales de la cuantificación y el reparto de la carga tributaria e impedían comprobar si el sistema respetaba los principios de igualdad, proporcionalidad y prohibición de arbitrariedad.

¿PUEDEN CUESTIONARSE OTRAS TASAS DE RESIDUOS?

Aunque la sentencia solo produce efectos sobre la Ordenanza del Ayuntamiento de Las Palmas de Gran Canaria, su interés va más allá de este municipio.

La propia resolución hace referencia a recientes pronunciamientos de los Tribunales Superiores de Justicia de Madrid y de Castilla y León que también han apreciado deficiencias en la motivación.

Estas resoluciones ponen de manifiesto que los tribunales están prestando especial atención a la memoria técnico-económica que sirve de base a estas ordenanzas. No basta con justificar el coste total del servicio, también debe explicarse por qué los criterios utilizados para distribuirlo entre los contribuyentes resultan razonables y adecuados a la realidad del municipio.

Ello no significa que las ordenanzas aprobadas por otros ayuntamientos presenten los mismos problemas. Cada caso deberá analizarse atendiendo al contenido de la ordenanza, la memoria técnico-económica y el expediente seguido para su aprobación.

¿QUÉ ASPECTOS CONVIENE REVISAR?

Para valorar si una tasa de residuos se encuentra suficientemente justificada, conviene comprobar:

  • Si la memoria identifica y cuantifica adecuadamente el coste del servicio.

  • Si permite conocer la procedencia de los datos utilizados.

  • Si los estudios externos se incorporaron al expediente y se justificó su aplicación al municipio.

  • Si explica por qué se eligieron determinados criterios para distribuir el coste entre viviendas, locales, establecimientos y otros usuarios.

  • Si las diferencias de cuota, o la ausencia de ellas, están suficientemente razonadas.

Veure contingut complet

ACTUALIDAD FISCAL


CALENDARIO FISCAL