
El pago mediante transferencia bancaria es un medio de pago admitido por la normativa tributaria, especialmente relevante para obligados tributarios no residentes que no disponen de cuenta en entidades colaboradoras en España. Sin embargo, la gestión técnica de este medio de pago impone requisitos de validación muy estrictos que, en la práctica, pueden generar situaciones de indefensión y el inicio indebido de periodos ejecutivos.
El pago mediante transferencia bancaria es un medio de pago admitido por la normativa tributaria, especialmente relevante para obligados tributarios no residentes que no disponen de cuenta en entidades colaboradoras en España. Sin embargo, la gestión técnica de este medio de pago impone requisitos de validación muy estrictos que, en la práctica, pueden generar situaciones de indefensión y el inicio indebido de periodos ejecutivos.
En una reciente resolución, de 17 de julio de 2026, RG 10131/2022, el TEAC ha aclarado qué efectos se producen cuando el importe ordenado por transferencia por el contribuyente es superior al importe real de la deuda tributaria que correspondía pagar.
Se trata de un supuesto en el que el contribuyente ordenó la transferencia en periodo voluntario por importe superior en 124,83 € al de la deuda tributaria. La entidad bancaria, ante dicha discrepancia, devolvió la transferencia lo que originó que la AEAT dictara providencia de apremio, considerando así la totalidad de la deuda impagada en plazo.
¿Cuándo se entiende efectuado el pago?
La clave de la controversia reside en el momento en que se entiende efectuado el pago y el obligado queda liberado. Según la normativa aplicable, el pago se entiende efectuado en la fecha en que haya tenido entrada el importe correspondiente en la entidad que, en su caso, preste el servicio de caja, quedando el obligado liberado desde ese momento por la cantidad ingresada.
En relación con el pago parcial, recuerda el TEAC la posibilidad de satisfacer total o parcialmente las deudas en periodo voluntario, iniciándose el periodo ejecutivo respecto de la cantidad no pagada.
La exigencia de coincidencia exacta
La Resolución de 18 de enero de 2021 de la AEAT establece que las entidades colaboradoras deben contrastar los datos y que, si el importe recibido no coincide con el del documento de ingreso, la transferencia será devuelta al emisor.
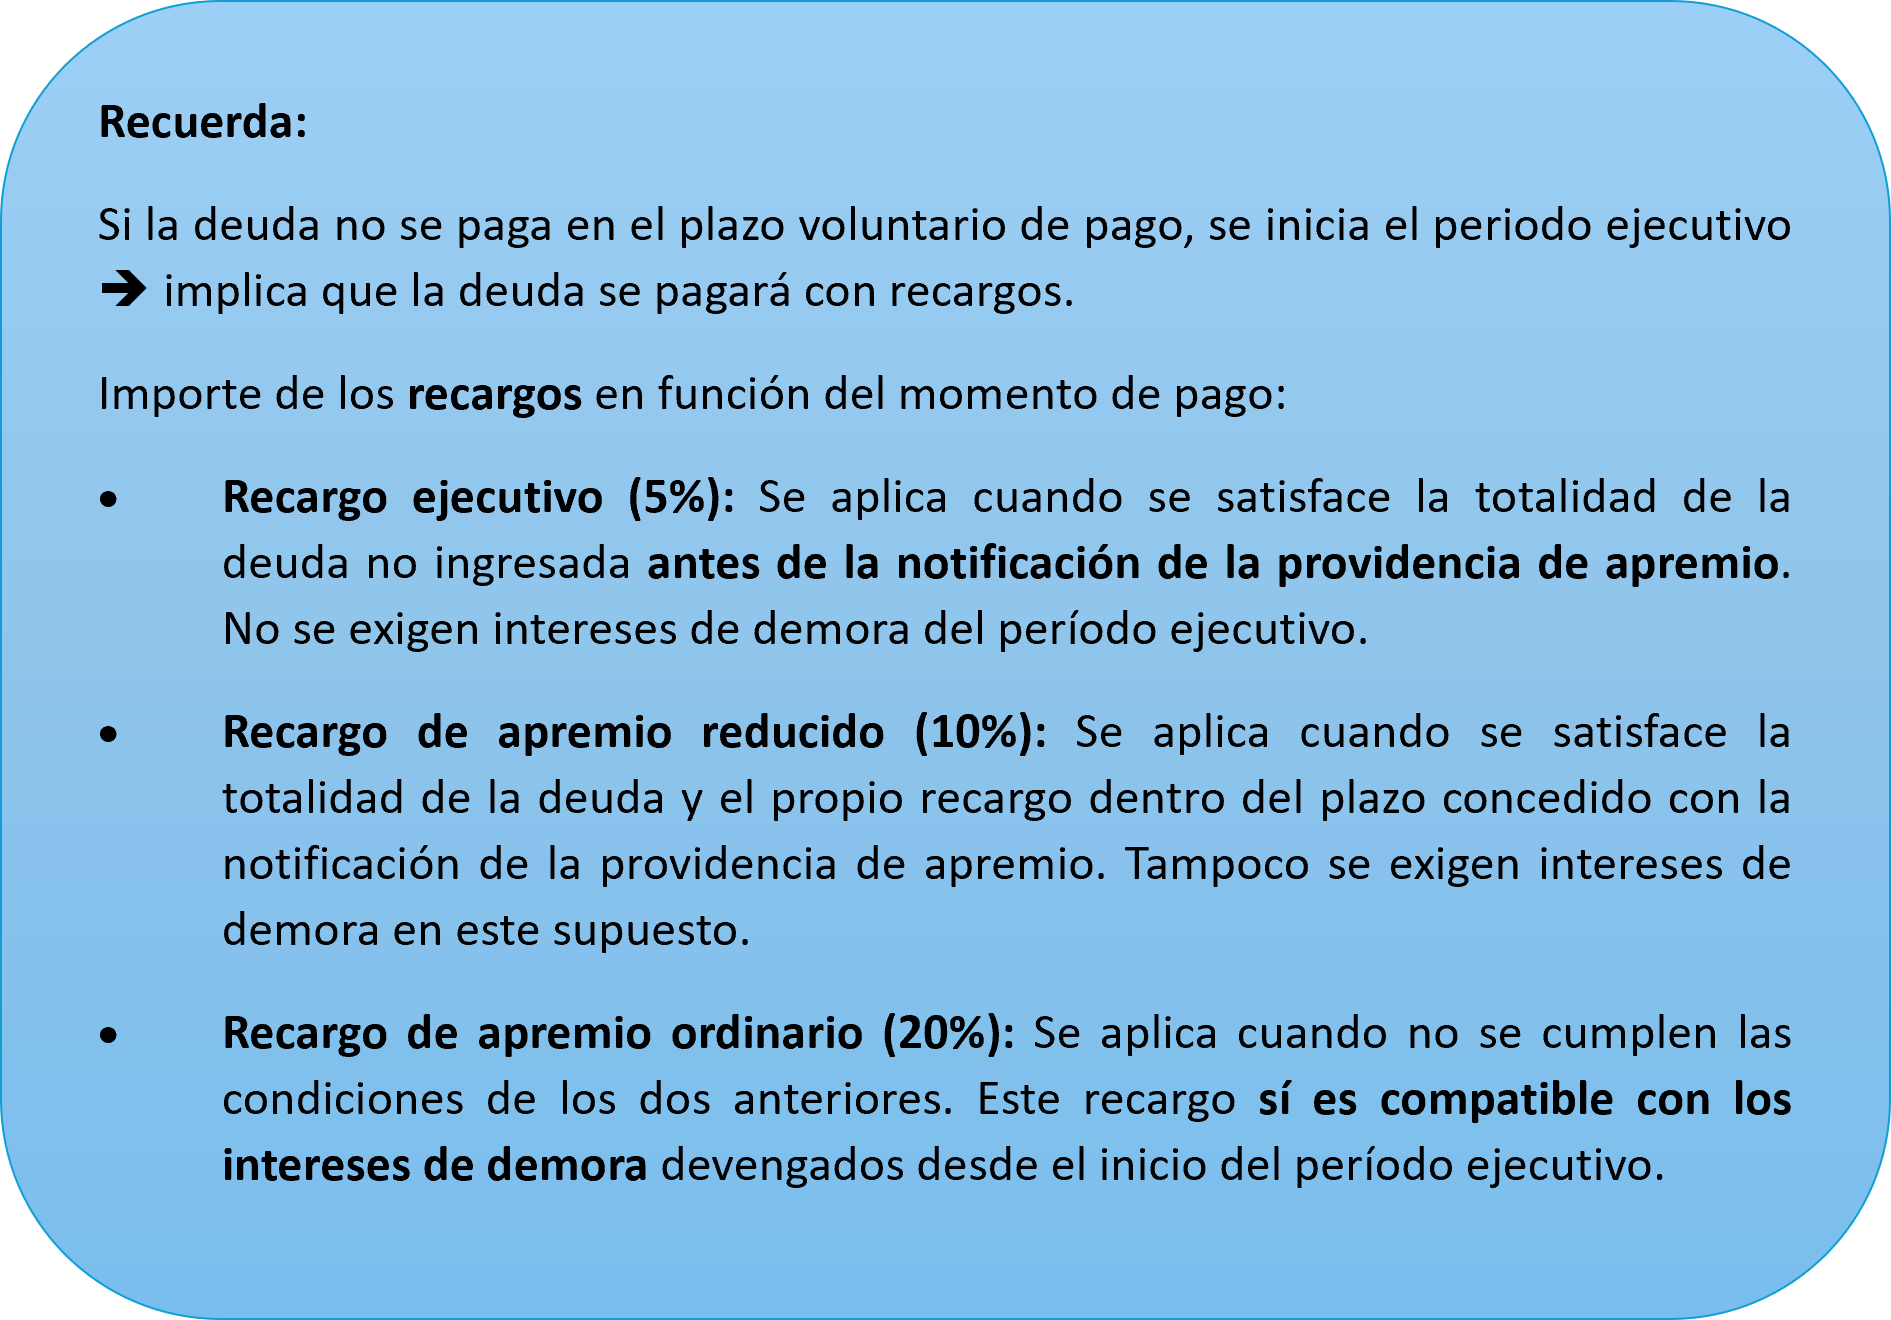
Esta rigidez procedimental ha llevado a la Administración a considerar que, si una transferencia es devuelta por la entidad colaboradora (ya sea por ser inferior o superior al importe debido), el pago nunca se produjo, permitiendo así el inicio del periodo ejecutivo y el dictado de providencias de apremio con sus correspondientes recargos.
4. La posición del TEAC
El TEAC rechaza de plano la tesis sostenida por la AEAT basándose en los siguientes argumentos:
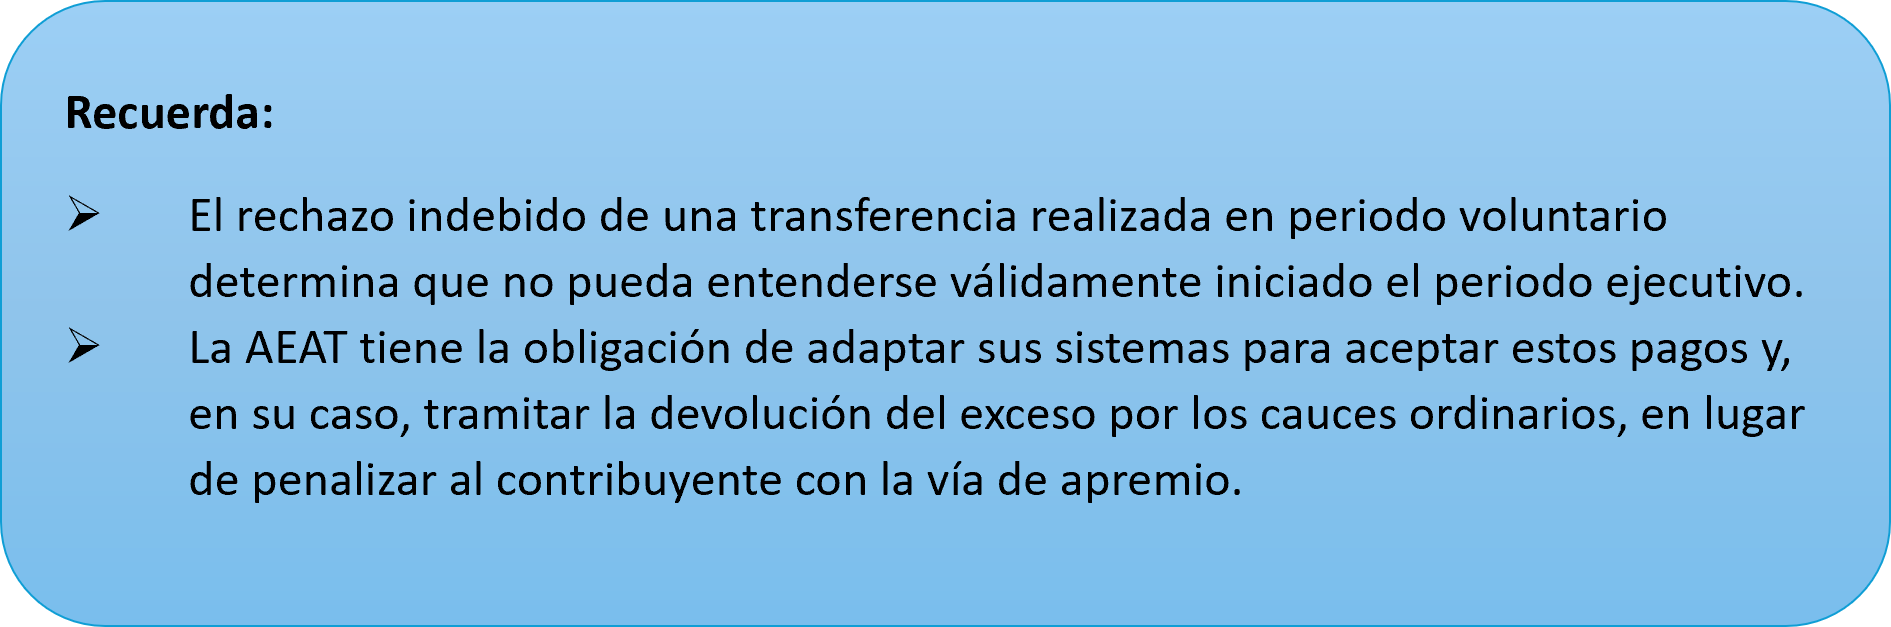
➠ La habilitación para establecer condiciones telemáticas no permite a la AEAT dejar sin efecto lo dispuesto en la propia normativa. Es decir, si el dinero entró en la entidad colaboradora en periodo voluntario, el efecto liberatorio se produjo por el importe de la deuda.
➠ Tratamiento del exceso como ingreso indebido: La normativa tributaria ya contempla el procedimiento para gestionar ingresos excesivos: el procedimiento para el reconocimiento del derecho a la devolución de ingresos indebidos.
➠ El TEAC, aunque no culpa a la entidad colaboradora (que se limita a seguir instrucciones técnicas), dirige una crítica severa a la AEAT por la configuración de sus sistemas y procedimientos al no permitir aceptar estas transferencias por el importe coincidente con el de la autoliquidación y sugiere que se adopten medidas para garantizar la aceptación de dichos pagos en el caso de ingreso mediante transferencia bancaria.
Consecuencias prácticas
➠ Anulación de providencias de premio: Si se ha realizado una transferencia en periodo voluntario y esta ha sido rechazada por falta de coincidencia exacta (especialmente si el importe era superior), la providencia de apremio es improcedente.
➠ Efecto liberatorio: El ingreso posterior de la deuda (tras la devolución de la primera transferencia) debe entenderse efectuado en periodo voluntario si la primera orden se dio en plazo.
➠ Devolución de recargos: Procede la anulación y devolución de cualquier recargo de apremio (incluso el reducido del 10%) que se haya ingresado como consecuencia de este rechazo indebido.