Análisis de Jurisprudencia
- 12/2/2010
- 0 comments
El auto del TJUE dando respuesta a la cuestión prejudicial planteada por el TS, establece la compatibilidad del art. 108.2 de la LMV con la Directiva 69/335/CEE relativa a los impuestos indirectos que gravan la concentración de capitales, pero no cierra el debate sobre la compatibilidad del precepto legal con el Derecho Comunitario, dejando cuestiones no resueltas por no haber sido planteadas al TJUE.
Attached link
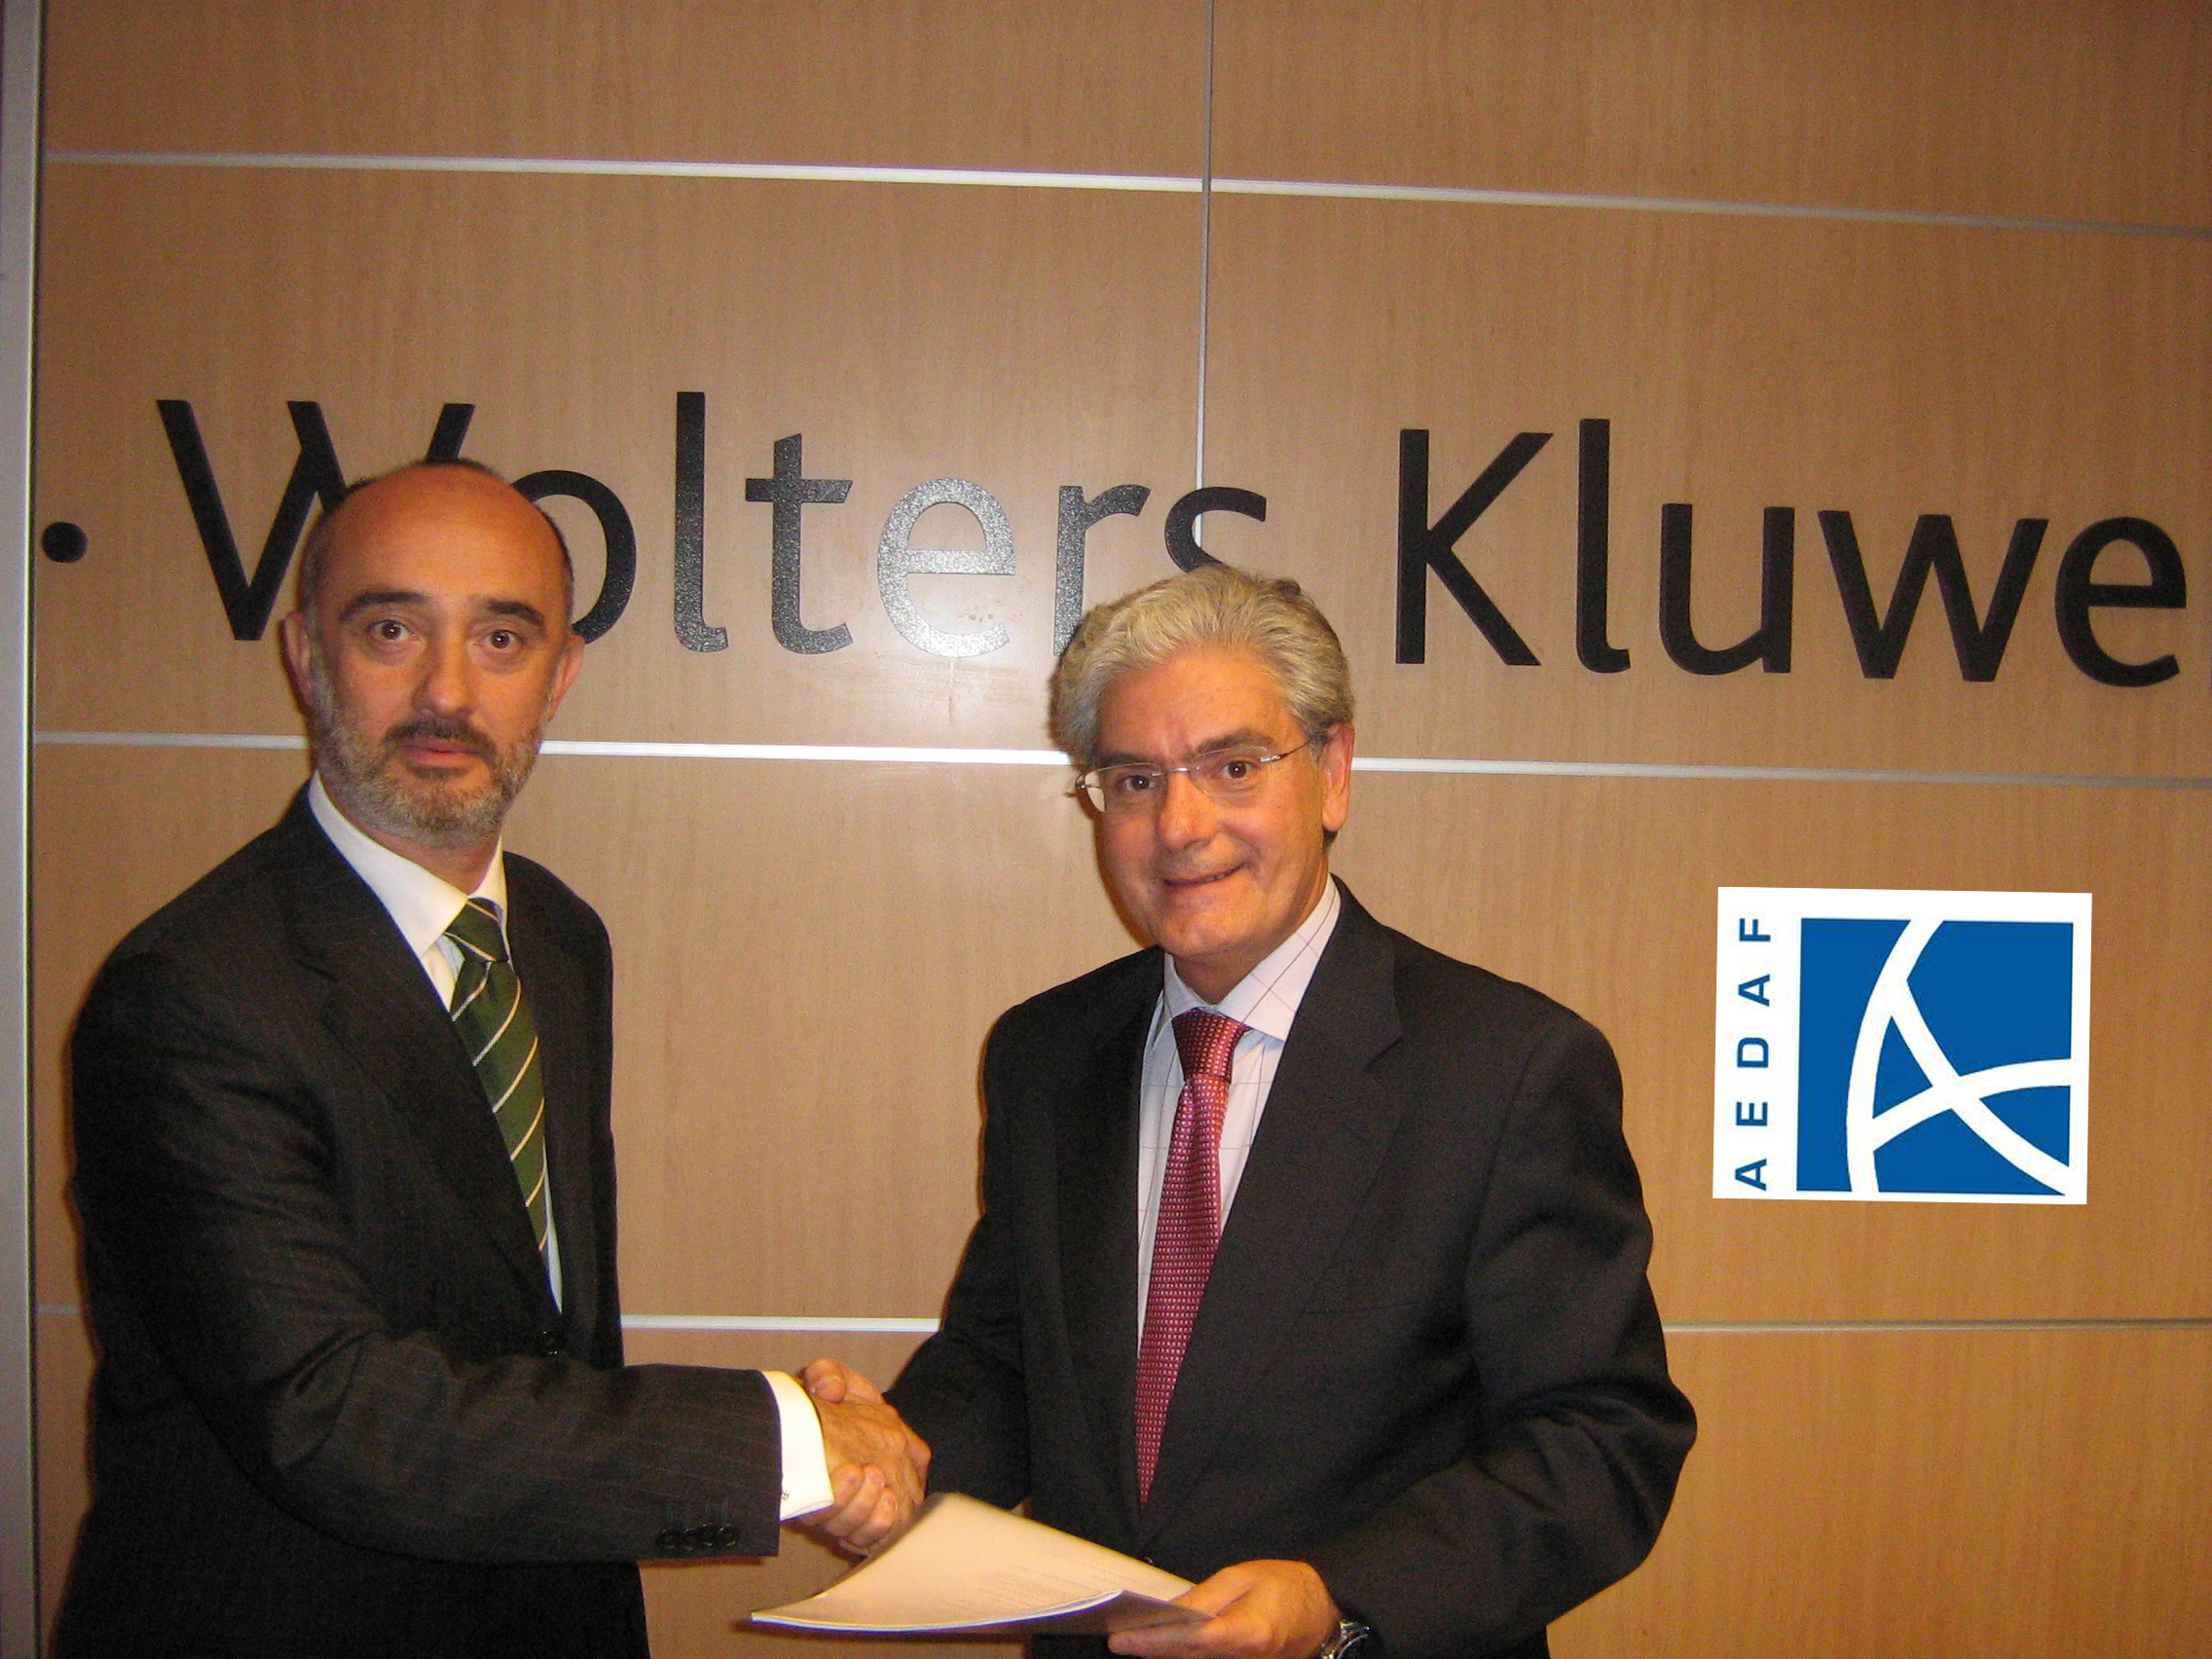 El Presidente de la AEDAF Juan Carlos López-Hermoso y el Director General del CISS Bernardo Sainz Pardo, han firmado recientemente un acuerdo de colaboración para el desarrollo de una herramienta web que facilite a los asociados la gestión documental de las Operaciones Vinculadas.
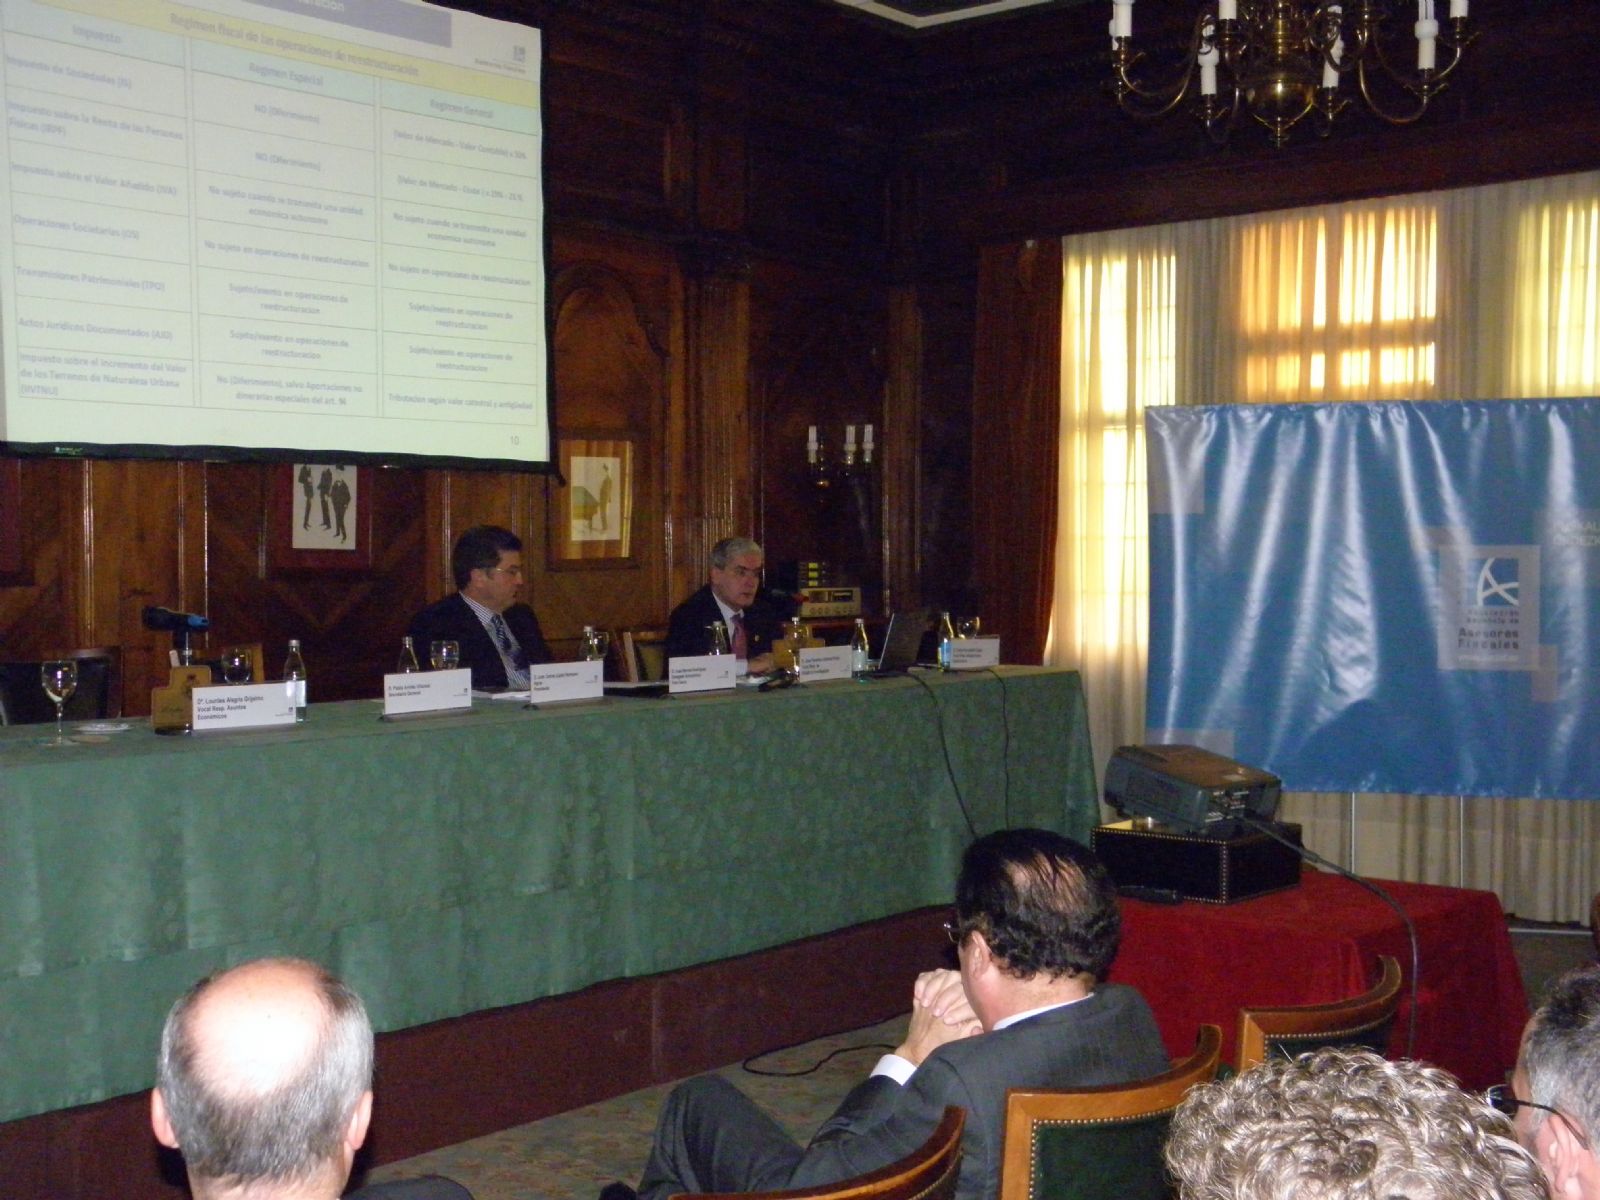 El viernes 14 de enero tuvo lugar el encuentro en Bilbao, en la sede de la Sociedad Bilbaína, entre los miembros de la Comisión de la AEDAF y los asociados de la Delegación del País Vasco, seguida de una interesante conferencia impartida por nuestro Presidente y finalizando con un almuerzo.
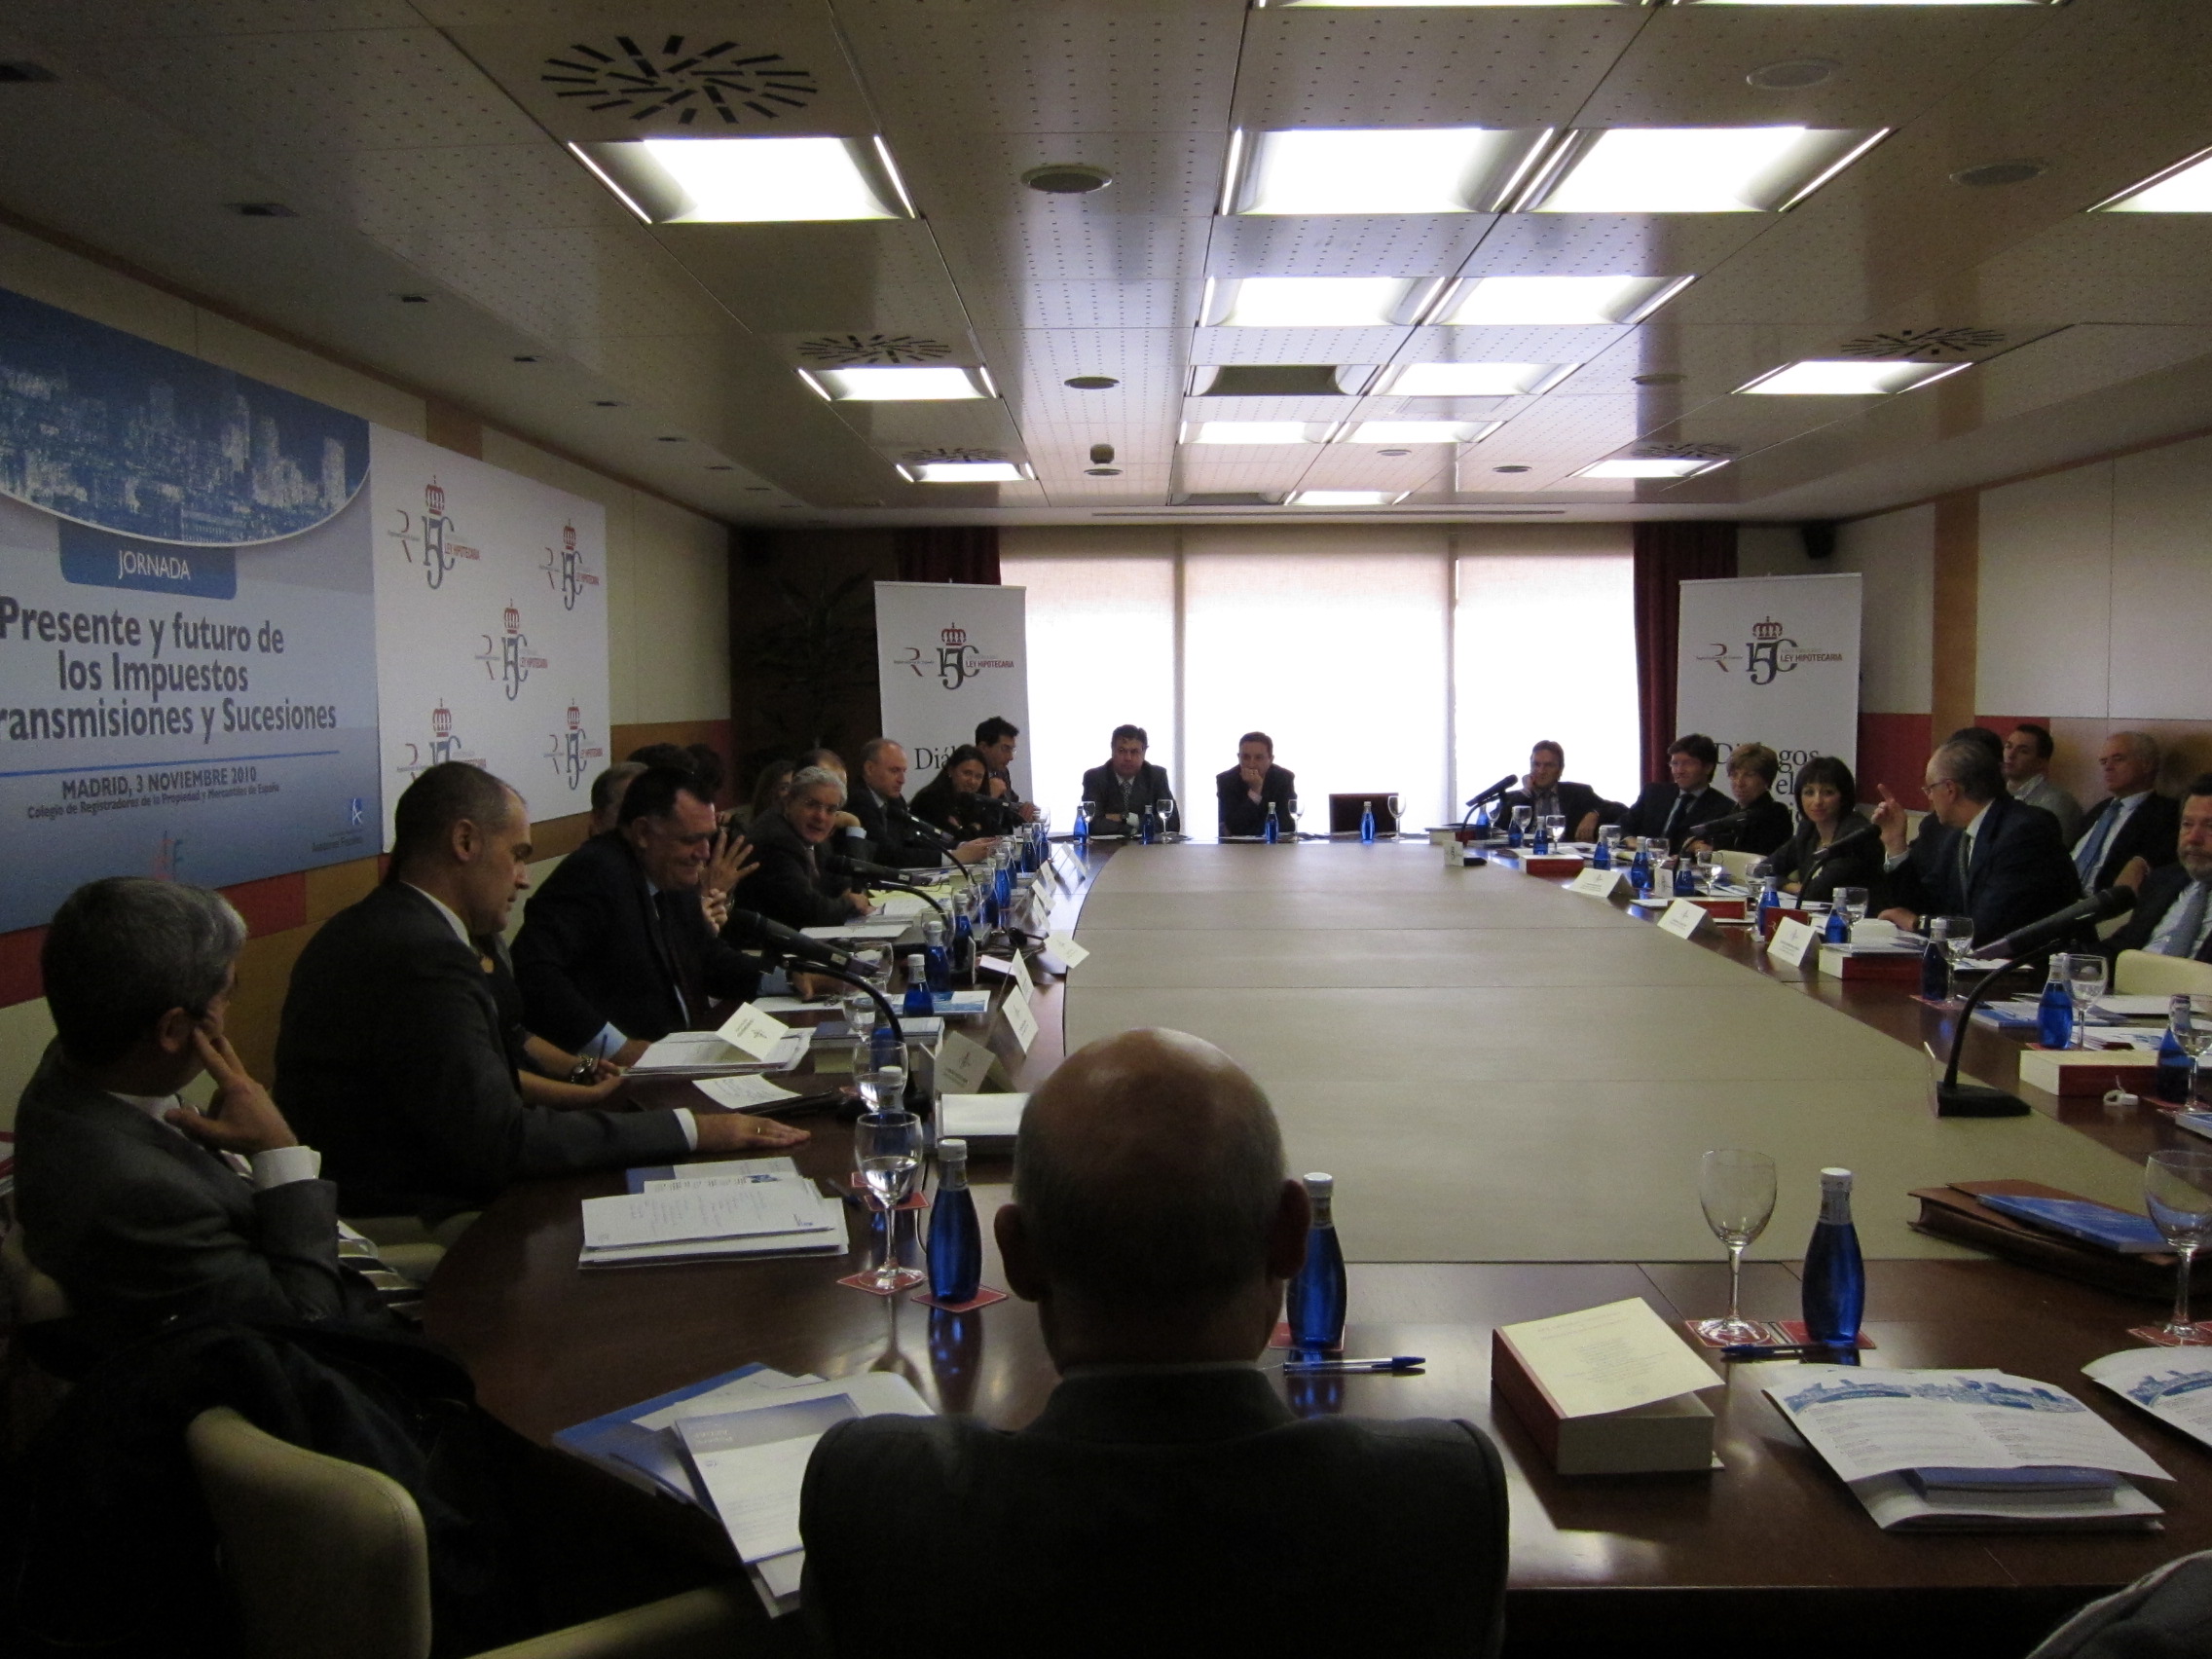 El pasado miércoles día 3 el Colegio de Registradores y AEDAF celebraron una reunión sobre "Presente y Futuro de los impuestos de Transmisiones y Sucesiones", con la participación de diferentes expertos y represenantes de las administraciones de las CCAA.